اتحاد استراتژیک اپراتوهای مخابراتی، مدلی جذاب برای هلدینگهای فناوری بانکها

خلاصه مدیرتی: توسعه بانکداری الکترونیک میتواند مزایای بسیاری را در حوزه افزایش درآمدها و کاهش هزینهها برای بانکها فراهم کند اما پایینتر بودن سهم درآمدهای بانکداری الکترونیک از درآمدهای بانکی و پوشش هزینههای نهچندان بالای بانکداری الکترونیک، موجب حرکت بیشتر شبکه بانکی به سمت درآمدزایی از محل سود تسهیلات شده است. از طرف دیگر، سهم درآمدهای بانکداری الکترونیک در بانکهای ایران در مقایسه با فعالیت سایر بانکهای دنیا در حوزه خدمات الکترونیک بااهمیت نیست و در برخی موارد، این نوع درآمدهای بانکهای خارجی، از نظر سهم در کل درآمدها، پنج برابر بانکهای ایرانی است.
بانکها برای رسیدن به مدل کسبوکار بانکداری جامع، ناگزیر به پیادهسازی مدلهای کسبوکار بانکداری الکترونیک بودهاند که در چند سال گذشته در همین راستا، شاهد شکلگیری هلدینگهای فناوری ذیل بانکهای بزرگ کشور بودیم. بنابراین اگر ضرورت بانکداری الکترونیکی برای بانکها را از دو منظر، اول بانکداری الکترونیک به عنوان یک الزام نه یک انتخاب و دوم توسعه درآمدهای پایدار بانکی، درنظر بگیریم، قطعا تعامل این هلدینگها میتواند باعث کاهش هزینهها و حتی افزایش درآمدها بانکها شود.
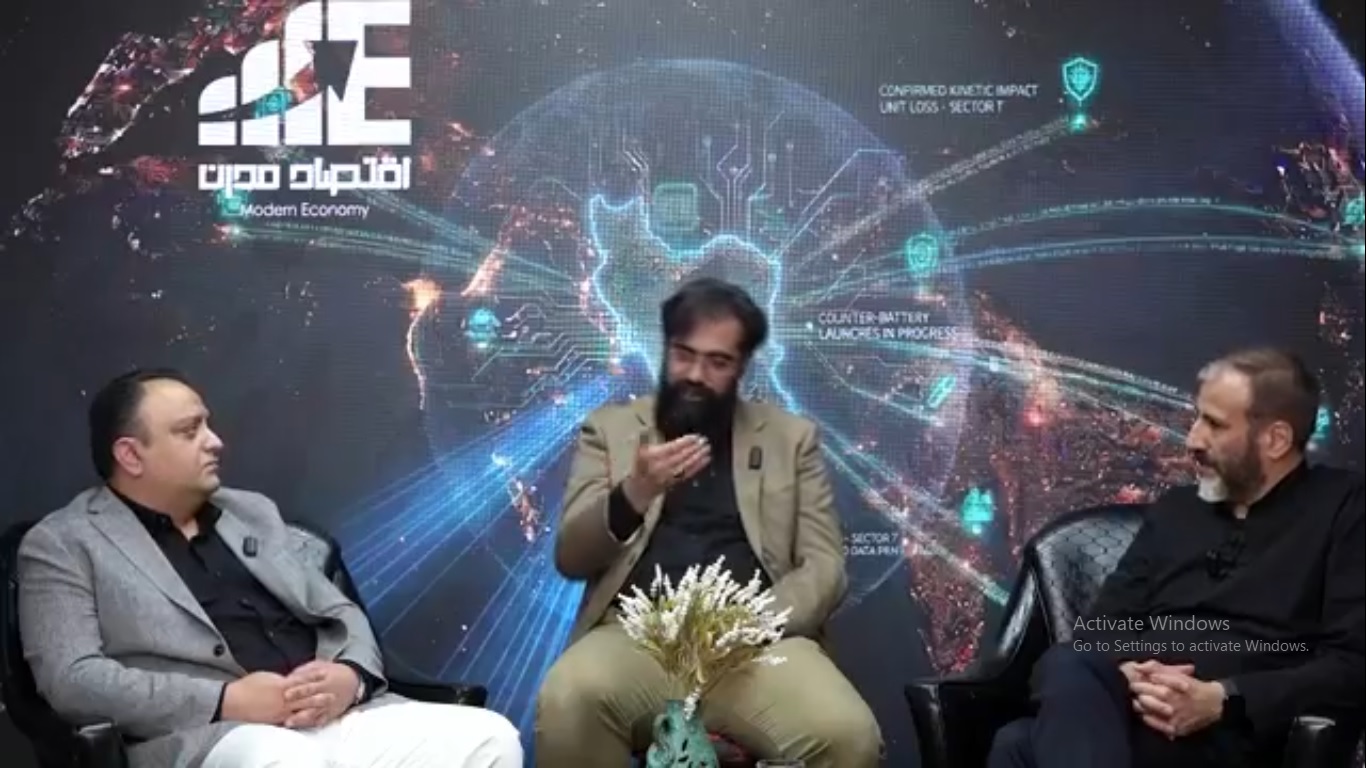
از اینرو، در سومین برنامه اقتصاد مدرن (یکصد و دوازدهمین میزگرد بانکداری و اقتصاد دیجیتال) که ۲۸ مردادماه ۱۴۰۱ برگزار شد، موضوع «تعامل و تقابل هلدینگهای فناوری بانکی» با حضور حسام حبیبالله، معاون فناوری اطلاعات و مدیرعامل هلدینگ فناوری بانک شهر و حسین اسلامی، عضو هیئت مدیره شرکت توسن نگین و مدیرعامل سابق هلدینگ فناوری بانک کارآفرین ، موردبحث و تبادلنظر قرار گرفت. خلاصه این گفتوگو، پیشروی شماست.
- هلدینگهای فناوری وابسته به بانکهای خود موفق بودهاند
حبیبالله: سابقه تشکیل هلدینگهای فناوری اطلاعات در کنار بانکها، به دو دهه یا بیشتر میرسد. الان زمان خوبی است تا بازبینی درباره این تصمیم صورت گیرد؛ خصوصا اینکه در نیمی از بانکها این اتفاق، رخ داده است. تلاش هلدینگهای فناوری اطلاعات بر این بوده که در درجه اول خدمات حوزه فناوری اطلاعات بانک خودشان را ساماندهی کنند. این امر باعث میشود آن کار، اقتصادیتر، با کیفیت بهتر و شاخصهای QS بالاتر انجام شود. بانکها با این هدف، کار را شروع کردند و نتیجه گرفتهاند.
با مطرح شدن مفاهیم جدید، در فضای خدمات دیجیتال بانکی، فینتک و نئوبانک، این مفاهیم، افراد متخصص آنها، دانش فنی مناسبشان و سرمایهگذاری بر روی این شرکتها، به دلیل چابکی هلدینگها، در دل آنها قرار گرفت. نکته مغفول اینکه برخی بانکها، فعالیت عمومی بانکی انجام میدهند و برخی بانکها، تخصصی و بعضی دیگر، نهادی هستند. در بستر این اتفاق، هلدینگ فناوری اطلاعات بانک شهر، علاوه به سرویس به خود بانک شهر، یکسری خدمات هوشمندسازی سطح شهر را نیز به شهرداریها ارائه میدهد. ما مصادیق خوبی از این پروژهها داریم که در هلدینگ فناوری بانک شهر در حال انجام است. البته در سایر هلدینگهای فناوری هم نمونههای دیگری وجود دارد. این اتفاق، بعد دوم موضوع است؛ یعنی با ظرفیت هلدینگ فناوری بانک به زنجیرهای که بانک، فاینانس آن را انجام میدهد، خدمت بدهیم. بنابراین، هم ساماندهی خدمات فناوری اطلاعات برای بانک و هم توسعه خدمات آیتی به زنجیره تامین و زنجیرهای که بانک، فاینانس آن را انجام میدهد، مبارک است.
مقایسهای که بنده انجام دادم، در مقایسه با خود بانک است؛ یعنی اینکه خود بانک، فناوری اطلاعاتش را خودش مدیریت کند. در مقایسه با این ماجرا، دو نکته مطرح است. اول اینکه اگر خدمات در شرکتی که وابسته به بانک باشد، ارائه شود، به لحاظ اقتصادی، بهصرفهتر است، زیرا شرکت به دنبال سود است و سعی میکند خدمات خود را در بهترین و بهینهترین حالت انجام دهد. دوم اینکه چون بانک، کارفرماست و شرکت، پیمانکار است، در این نوع رابطه، شاخصهای QS، کیفیت و SLA حاکم است اما در مقایسه با اینکه این خدمت را هلدینگ فناوری اطلاعات یا شرکت فناوری اطلاعات متصل به بانک ارائه دهد یا یک شرکت بیرونی، نمیتوان به این سادگی قضاوت کرد. نمیتوان درباره دو طرف ترازو گفت این کفه برنده است یا آن کفه. هر دو مزایا و منافع خود را دارد.
- تمرکز هلدینگهای فناوری باید بر برونسپاری باشد
اسلامی: موضوع هلدینگها بهتر است در چارچوب زمانی خودش بررسی شود. مقایسه آن با شرایط فعلی، مقداری متفاوت است. بنده معتقدم اتفاقا تمرکز هلدینگهای تاسیسی این دوران، یعنی ۱۴۰۰، باید روی استفاده بیشتر از مجموعههای بیرونی باشد. در برخی پروژههای متوسط، از نظر هزینه و وقت، اکنون زمان حضور شرکتهای مطمئن، شرکتهای باسابقه و شرکتهایی است که درک و فهم ادبیات بانکی را داشته باشند، دغدغههای امنیتی را رعایت کنند و تصویری از رگولاتور و تنظیمگر این بازار نیز داشته باشند. بنابراین الان زمانی است که هلدینگها بهتر میتوانند به این سمت بروند. از منظر دیگر، هلدینگها در این سالها، برای خودشان ساختاری ساختهاند و تغییر این ساختارها و نگاهها، نیازمند ممارست و مجاهدت خاص است. زمانی CTOهای ما، CTOهایی بودند که در شروع کار، نیازمند دهها و صدها نفر برای اجرای یک پروژه بزرگ بودند. الان روحشان متفاوتتر است و غالبا به سمت برونسپاری میروند تا با تیمهای کوچکتر اما چابکتر عمل کنند.
البته بلوغ این فضا، زمانبر است و در برخی بانکها زودتر و در برخی دیگر، دیرتر شروع شده است. ما در هلدینگ نگاه در بانک کارآفرین، این توفیق را داشتیم که راهبر مجموعه بانک در زمان تاسیس، نوع نگاه متفاوت یعنی تهاجمی و حمایتی داشتند، لذا در مقایسه با توفیق خدمت قبلی بنده در بانکهای پاسارگاد، پارسیان و ملی، اتفاقا همراهی فوقالعادهای با ما صورت گرفت. با این حال، این موضوع به این معنا نیست که در همه بانکها این رویه پابرجاست. البته وضعیت نسبت به دو دهه گذشته، بسیار بهتر شده و نگاه مکمل به جای رقیب، بین بانک و هلدینگ ایجاد شده است.
- ماجرای دورهمی هلدینگهای فناوری
حبیبالله: اوایل فعالیت در هلدینگ فناوری بانک شهر، نشست دوستانه با آقای دکتر اسلامی داشتیم و ایشان این ایده را مطرح کرد که چقدر خوب است الان که حرکت و طیف جدید و نگاههای جوان وارد سازمان نظام صنفی رایانهای کشور شده، در فضای تخصصی آیتی و آیسیتی بانکها نیز همگرایی و همدلی اتفاق بیفتد. بنده چون در حوزه مدیران عامل هلدینگها، جدیدالورود بودم، وقتی دوستان برای تبریک تماس میگرفتند، این ایده را مطرح کردم و همه موافق بودند و استقبال خوبی صورت گرفت. فکر میکنم ۱۰ یا ۱۱ هلدینگ در نشست اول، در ماه مبارک رمضان به میزبانی بانک شرکت کردند این جلسه نشان داد چقدر مسائل، مشترک است و یک اتفاق، یک استراتژی واحد یا حتی پیگیری میتواند این دغدغهها را به صورت کامل حل کند. نکته دوم، بعد از همدلی، پرداختن به چالشهای مشترک است. پنج شش چالش کلیدی مشترک بین همه شناسایی شد. نکته سوم، شناسایی فرصتهای مشترک است. اینکه اگر همه هلدینگها، ظرفیتها را به اشتراک بگذارند، بهتر میتوانند یک پروژه را انجام دهند.
زمانی آقای میردامادی، که در سنباد حضور داشتند و به هلدینگ ایران زمین پیوستند، میگفتند ما دو رقیب داریم. یک رقیب ما، شرکتها و رقیب اصلی ما، مهاجرت نیروها به خارج از کشور است که یک خسارت است. در حوزه پروژههای مشترک، به خاطر محرمانگی آن، شاید دوستان رضایت نداشته باشند که چندان در فضای عمومی مطرح شود.
- شکلگیری کمیسیون بانکداری دیجیتال در سازمان نظام صنفی
اسلامی: در دوره پنجم نظام صنفی، آقای دکتر جوانمردی، عضو هیئت رئیسه و هیئت مدیره سازمان بودند و با پیشنهاد ایشان دو کمیسیون فینتک و بانکداری دیجیتال تشکیل شد. در ادامه مسیر، کمیسیون فینتک، به دلایل مختلف، فعالتر ظاهر شد، کارگروههای بیشتر ایجاد شد و افراد با حرارت بیشتری حضور پیدا کردند. در کمیسیون بانکداری دیجیتال که اعضای آن مدیران عامل بانکهای بزرگ بودند، ادبیات، نوع نگاه، مباحث و رقابتهایشان طوری بود که در دوره پنجم، بعد از برگزاری چند جلسه به ریاست آقای قنادپور، ادامه پیدا نکرد. گردهمآوردن این دوستان، مدیریت جلسه و مدیریت چالشها، نکات دقیقی است که آن موقع، تجربه کمتری در این زمینه داشتیم. در این دوره، این درخواست از درون بدنه مطرح شده و بعد از چندبار برگزاری جلسه، برای متشکلتر کردن، ضابطهمندتر کردن آن و اینکه به تدریج فعالیتهای صنفی صورت گیرد، مکاتبات انجام شود و راهبریهای دیگر هم انجام شود، یک پیشنهاد این بوده که در نظام صنفی، وارد شویم و دوستان در جاهای دیگری هم برنامه داشته باشند. ما استقبال کردیم و در جلسه هیئت مدیره، نیز کلیات توافق شد که این کمیسیون، دوباره تشکیل شود. شاید برخی موضوعات، مباحث انتفاعی درونگروهی باشد اما در حوزه مباحث صنفی، ما هم به شدت استقبال میکنیم زیرا حضور هلدینگها و شرکتهای بزرگ و نوع نگاه متفاوت به بقیه صنف کمک میکند تا مشکلات را حل کنیم. در حوزه سرمایه انسانی، صرفا بحث جبران خدمات نیست، بلکه سرمایه انسانی، از مهمترین مباحث سازمان نصر است. تقریبا تمام کمیسیونها بهویژه کمیسیونهای نرمافزاری، به شدت درگیر این موضوع هستند و باید درباره آن، بیش از پیش فکر، طراحی و اقدام کنیم. این موضوع، صرفِ برگزاری گردهمایی حل نمیشود. موضوع دیگر، عدم اقدامات مخرب و توسعه رقابتهای همدلانه است. وقتی بزرگان کنار هم بنشینند و الگوهایی از این نوع فعالیتها را به دست بگیرند، قطعا میتواند در تمام صنف بازنشر شود. به جرات عرض میکنم تجربه کنسرسیومها، که شاید بانکها در دوران قبل از بلوغ آن هستند و نیز تاسیس و راهبری این کنسرسیومها، با دشواریهای جدی مواجه است، امیددهنده است تا اتحاد رقبا اتفاق بیفتد. ما در نصر هم بارها و بارها به این موضوع پرداختهایم و علیرغم فراز و نشیبهایی که داشتیم، حداقل در برخی موضوعات، باید به این سمت برویم. در برخی جایگاهها، تشکیل کنسرسیومها، مواظبت از آنها و تحقق دستاوردها، باعث میشود که برای کل کشور و خود هلدینگها، دستاوردهای متفاوتی ایجاد شود.
- مانور تجمل، دلیل عدم تعامل هلدینگهای فناوری
حبیبالله: موضوع اصلی، اشتراکگذاری است. الان مانور تجمل در بانکها اتفاق افتاده که مثلا در دیتاسنتر خود و زیرساختهای امنیتشان چهکار انجام دهند. این کار، رقابت بین بانکها را تشدید میکند و چه بسا، آنجایی که باید بیشتر سرمایهگذاری کنند، مغفول میماند. الان هرکسی بخواهد به سمت خرید تجهیزات برود، به راحتی ۸ یا ۱۰ سال پیش نیست. البته موضوعات بانکها درهمتنیده است و مدل کسبوکاری بانکها، طوری است که بر اساس الزامات بانک مرکزی، نمیتوانند نرخ تسهیلات و سپردهها را از یک حد مشخصی بالاتر اعلام کنند و از طرف دیگر، عدد بهای تمامشده پول در بانکها، بالاتر از این است و باید بتوانند این شکاف را پر کنند.
تجربه ایرانسل و همراه اول به عنوان دو رقیب، نشان میدهد تعامل، شدنی است. در حوزه اپراتورها، مفهومی به نام رومینگ داخلی وجود دارد. این دو شرکت از ظرفیت شبکههای همدیگر استفاده میکنند اما نیاز نیست هرجا که یک شرکت BTS خود را قرار داده، شرکت دیگر هم همانجا قرار دهد، بلکه BTS هر کدام، متعلق به دیگری نیز هست. قطعا این تجربه میتواند بین بانکها و فناوری اطلاعات بانکها رخ دهد. موضوعات مطرحشده در حوزه هاستینگ، میزبانی داده و دیتاسنتر بانکها شاید مصداقی برای این مورد باشد اما الزامات بانک مرکزی در زمینه پدافند غیرعامل، اینکه دیتا در کدام زون باشد، نگهداری دیتا و… باید لحاظ شود. اگر بانکها در این فضا به همدیگر اعتماد کنند و در این حوزه با هم رقابت نکنند، باعث صرفهجویی اساسی در هزینهها، کاهش بهای تمامشده و سودآوری بانکها خواهد شد.
- ضعف بانکها در مطالبهگری
اسلامی: در زمینه تراکنشهای PSPها، یکسری تصمیمات باید توسط رگولاتور گرفته شود و یکسری مطالبهگری باید درون صنف شکل بگیرد. اول باید به خودمان انتقاد کنیم که در مطالبهگری ضعیف عمل کردیم. برای اکثر موضوعات، مانع فنی نداریم و موضوع، تصمیم مدیریتی است. به نظرم افراد صاحب تخصص بانکی باید پیشنهادهای خود را به صورت یکپارچه مطرح کنند؛ جایگاهی شبیه صنف هم همینگونه کمک میکند. زمانی راجع به حوزه بلاکچین و رمزارزها، خود بانک مرکزی، مبدع شد و همایش انقلاب بلاکچین برگزار کرد. درخصوص کیف پول، کیپا به حدود ۱۰ سال قبل برمیگردد. در بسیاری از موضوعات، خود بانکها پیشقدم شدند. هم در حوزه شاپرک و هم در حوزه کیف پول، این امر، بین چند بانک اتفاق افتاد. حتی کنسرسیوم هم تشکیل شد ولی به دلایل مختلف، در آنجا هم موضوع به تصمیم نهایی نرسید.
تا زمانی که به صورت شاپرکی میتوانیم این اتفاق را رقم بزنیم و پرداختها چهارعاملی اتفاق بیفتد و برای کیف پول، سقف عدد گذاشته شده و کسبوکاری هم تعریف نشده، چه کسی پشت آن میایستد؟ دیماه پارسال در همایش فاوا آقای دهقان قول دادند تا خرداد امسال به موضوع رسیدگی شده و تصمیم جدی درباره آن گرفته میشود. بنده همانجا اعلام کردم این اتفاق نخواهد افتاد و الان در پایان مرداد، اتفاقی نیفتاده است. مشکل اینجاست که در طراحی اولیه بسیاری از موضوعات سعی میکنیم کار راهاندازی شود و حتی خودمان اذعان داریم که باید بعد از مدتی تغییر دهیم ولی بعد از آن، دچار اینرسی و ترک فعل میشویم.
- دلایل عدم تشریک مساعی هلدینگها درباره کارمزد
اسلامی: نکته اول اینکه وقتی صرفا خود PSPها و هلدینگها تصمیم بگیرند، ممکن است منافع عامه مردم در آن رعایت نشود. نکته دوم اینکه همان تصمیم هم باید تاییدیه از بانک مرکزی یا شورای پول و اعتبار داشته باشد. آنچه موضوع را سخت کرده، کسبوکارهای شکلگرفته هستند. مبتنی بر یک تعرفه، تعداد پوزهای ما در بازار بیش از حد است. درست نیست هزینه نحوه نادرست مدیریت را از مردم بگیریم. پس اول اینکه باید نمایندگان مردم نیز در تشکلها حضور داشته باشند. دوم اینکه حتما مدیران هلدینگها و PSPها به همراه بانک مرکزی باید حضور داشته باشند. برای گذر از وضع موجود به وضع مطلوب، لزوما تصمیم یکروزه، راهحل اساسی نیست. کسبوکارها هم باید بچرخند. تصمیمات باید طوری باشد که هزینههای آن، به قدری بالا نباشد که بانک مرکزی بگوید ما دیگر سراغ چنین موضوعی نمیرویم. ما باید بهبود مستمر داشته باشیم. بنده از واگذاری بسیاری از این موضوعات به تشکلها و صنفها استقبال میکنم. این کار، هزینه حاکمیت را پایین میآورد. اگر رگولاتورهای جدید، سبک رهبری خود را تغییر دهند، تمام بخشها، هزینههای این تصمیمات را میپردازند.
- چرا بانکها رقیب کنسرسیومها شدند؟
حبیبالله: درباره هزینه تراکنش و شارژ شدن آن توسط بانکها باید به عواقب آن توجه کنیم. همه اینها تشکیلدهنده اجزای بهای تمامشده پول در کشور هستند. در مجموع، این هزینهها، نه فقط برای سهامداران بانک، بلکه برای دارنده کارت، که جای دیگری از بانک، وام میگیرد، گران تمام میشود و مردم، دسترسی کمتری به وامهای قرضالحسنه خواهند داشت و بیشتر با وامهای گرانقیمت مواجهند. در زمینه کیف پول هم شرکتهای فناوری اطلاعات بانکها، یک قدم جلو بروند، کافی است. در حوزه کیف پول، اگر تجربهها و تک مضرابهای موفق را به درستی بنوازیم، کنار همدیگر، اتفاق بزرگ را میسازند. اگرچه در لایه حاکمیت و سیاستگذاری، اتفاقاتی رقم میخورد اما بانکها نباید متوقف به آن شوند و باید کارشان را پیش ببرند.
درباره کنسرسیومهای تشکیلشده، وقتی چند بانک یا چند شرکت دور همدیگر جمع میشوند و شرکتی را برای یک هدف مشترک تاسیس میکنند، خودشان نباید بیزینس آن شرکت را از بین ببرند. درباره این موضوع، خطایی صورت گرفته و هم فرابوم و هم سنباد و هم تشکیل آن کنسرسیوم کیف پول از ابتدا مشخص بود نتیجهای حاصل نخواهد شد. متاسفانه ایجاد شد و همه شروع به موازیکاری کردند. این کار، فوقالعاده مضر است. با توجه به سهامداری بانک شهر در کنسرسیوم سنباد، در دوره جدید مدیریت بانک شهر، آن را بسیار جدیتر دنبال میکنیم، زیرا معتقدم باید روی این پلتفرمها سرمایهگذاری کنیم؛ یعنی به جای اینکه راهاندازی یک API به صورت جداگانه و تبلیغ آن بهتر است این ظرفیت را روی پلتفرم واحد اشتراکگذاری کنیم تا همه به آن مراجعه کنند و خودمان هم سهم داشته باشیم.
در این زمینه، اول فرابوم شکل گرفت و غلبه با بانکهای دولتی بود. در کمیسیون بانکهای خصوصی، این بانکها نیز تصمیم گرفتند برای خودشان پلتفرم جداگانه داشته باشند که این تصمیم هم محترم است. شاید به این دلیل بوده که در رقابت با بانکهای دولتی، خود را تقویت کنند. این دلایل، احتمالا منجر به تفکیک شد، در حالی که اگر یک پلتفرم واحد بود، بهتر بود. البته الان لزوما اینطور نمیبینم که یکی شوند و اگر این دو پلتفرم، کارشان را به درستی انجام دهند، اتفاق مثبتی است.
- کنسرسیومها، ققنوس و توکنایزیشن
اسلامی: فرق ققنوس با سایر کنسرسیومها، اولا این است که بانکها همگی همسهام و هممیزان وارد شدند و ثانیا اینکه یا کاری نکرده بودند یا اگر کاری کرده بودند، آن را به عنوان آورده، وارد نکردند. تاسیس کنسرسیوم، حوزه فعالیت و نحوه راهبریشان، برای توفیقات بعدی مهم است. فعالیت فعلی ققنوس مبتنی بر توکنایزیشن مبتنی بر یک دارایی است و موضوع این نیست که فقط فضای تِک باشد. سهامداران ققنوس، سهامداران بانکی در حوزه فناوری هستن و بیشتر به بازی بازار سرمایه نزدیک است تا پول. از این منظر، از ورود سهامداران جدید توسط سهامداران قبلی استقبال شده است. فارغ از شرکت ققنوس، در بنیاد ققنوس تمام میزبانها دور هم جمع شدهاند. نگاه اول این نبوده که ققنوس، سود زیادی ایجاد کند، بلکه قرار بوده پلتفرمی راهاندازی نماید تا سایرین درآمد ایجاد کنند. با این حال، چون شرکتهای بانکی عضو باید سود داشته باشند، افزایش سرمایه صورت میگیرد.
یک نکته جدی حقوقی دارد و آن، نگاه غیرمتمرکز است. وقتی این موضوع، به مجموعهای وارد میشود، در بانکهای کاملا متمرکز مدیریت شده، این طراحی و نسبتها بسیار مهم میشود.. نکته دوم کنار هم نشستن چند بانک در کنار همدیگر است؛ بانکهایی که خودشان دارایی های متفاوتی دارند و این داراییها، قابلیت توکنایزیشن دارد. نکته سوم، نگاه عامه مردم است. رمزارزشها یا توکنایزیشن مبتنی بر حوزه دارایی، جذابیت فوقالعادهای دارد. من آینده را برای کل این فضا، از جمله ققنوس درخشان میبینم.
حبیبالله: توکنایز کردن داراییها در شرایط حاضر برای بانکها به شدت مهم است، چون املاک بانکها، درشتدانه است و املاک ریز که به راحتی خرید و فروش شود، نیست. اخیرا در مجمع بانک شهر، آقای دکتر احمدی، مدیرعامل بانک، مطرح کردند که مجوز صندوق املاک و مستغلات گرفته شده و به زودی فعالیت میکند. یکی از بهترین راهکارها برای این صندوق، توکنایز کردن است. مشتری بزرگ دیگر این حوزه، خود شهرداریها هستند. توکنایز کردن، هم برای بانکها، هم برای شهرداریها و هم برای تمام نهادها و مجموعههایی که املاک و داراییهای بزرگ دارند، جذاب است و معامله آنها به سادگی رخ نمیدهد. مجموعه ققنوس با افزایش سرمایه و تغییر رویه، به این سرویس اسکیل میدهد و هم شهرداریها و هم بانکها، علاقهمند به این مشارکت هستند.
- اعتبارسنجی و اشتراک دیتا، در ابتدای مسیر
حبیبالله: کشور ما به شدت به موضوع اعتبارسنجی برای بلوغ صنعت مالی و بازار سرمایه نیاز دارد. بسیاری از اعتبارسنجی بانکها مبتنی و متکی بر ترند رفتار مشتری در بانک خودشان و اعتبارسنجیای است که از مجموعه اعتباری ایرانیان دریافت میشود، در حالی که این موضوع، میتواند با همکاری بیشتر بانکها با همدیگر کاملتر شود. نکته دیگر درباره اشتراکگذاری داده این است که اخیرا یعنی در بهمنماه سال قبل، موضوع تامین مالی زنجیرهای در بانک مرکزی، رگوله و مصوبه آن ارائه شد. این، یک بازار جدید است و بانکها هرکدام با استفاده از اوراق گام، برات الکترونیک و… تلاش میکنند وامدهی را در طول زنجیره پیش ببرند. یکی دیگر از حوزههای همکاری همین است که بانکها به جای جداگانه پیش رفتن، پلتفرم جدا داشتن و زنجیره تامین مجزا داشتن، میتوانند با همدیگر اینها را راهاندازی کنند. یکی از فضاهای همکاری، حوزه دیتاست. ما در فضای دیتا در حوزه بانکی در کشور، واقعا هنوز در ابتدای مسیر هستیم و بانکها باید بلوغ بهتری پیدا کنند. در این فضا، نهادهای ذیربط مانند افتا و کاشف در کنار بانک مرکزی، به خوبی نقش خود را ایفا میکنند.
امیدوارم حرکت مشترک بانکها در سالهای آینده که یکی از زمینههای آن، میتواند مشارکت شرکتهای فناوری اطلاعات آنها با همدیگر باشد، مسیر توسعه کشور را در حوزه زیرساختهای مالی فراهمتر کند و همه مردم کشور از آن سود ببرند.
- بلوغ حوزه داده و حریم خصوصی ضروری است
اسلامی: درباره داده، باید چند نکته را از هم تفکیک کنیم. یکی دارایی داده است. مثلا بعضی دوستان معتقدند احراز هویت دارایی بانک است و برخی میگویند دارایی مردم است. این موضوع از نظر حقوقی باید دقیقتر شود. نکته دیگر اینکه بلوغ حوزه داده و حریم خصوصی باید در کشور اتفاق بیفتد. موضوعاتی که نیازمند اخذ وکالت است یا نیست باید لحاظ شود. موضوعی که من را امیدوارتر میکند بانکها و سایر مجموعهها با همدیگر کنار میآیند، این است که شاید دیتای بانک نیز به تنهایی کفایت نکند؛ خصوصا در حوزه اعتبارسنجی که نیازمندی جدی به اشتراکگذاری داده داریم. در برخی جاهای دیگر، مانند بانکداری باز، اتفاقا موضوع اصلی، خامفروشی است. باندل کردن و طراحی درست این دیتاها و محصول را طوری طراحی کردن که استارتاپها بتوانند از آن استفاده کنند، ارزش افزوده ویژه خلق میکند. این امر، نیازمند مشارکت مجموعههای مختلف اعم از بانکی و غیربانکی است.
رسیدگی به این هلدینگها، به اشتراکگذاری مشکلاتشان و رفع آنها، موجب میشود بردارهای ناهمسو کاهش پیدا کند تا دوستانی که در این هلدینگها مشغول هستند، هم امیدوارتر باشند و هم برای ارائه خدمت به سایر زیرساختهای کشور آماده شوند. خروجی مجموعههای هلدینگهای بانکی باید به تدریج، از سطح بانکها فراتر برود. اگر دو دهه قبل، دهه رشد این هلدینگها بود، اکنون نقطه عطف آنهاست.
پادکست : رادیو عصر پرداخت
مدیرمسوول: عبداله افتاده
مهمانان: حسام حبیبالله، معاون فناوری اطلاعات و مدیرعامل هلدینگ فناوری بانک شهر و حسین اسلامی، عضو هیئت مدیره شرکت توسن نگین و مدیرعامل سابق هلدینگ فناوری بانک کارآفرین
موسیقی : معین صالحی
اسپانسر : شرکت بهپرداخت ملت و شرکت توسعه خدمات الکترونیکی آدونیس
مشروح این خبر را در ادامه بخوانید
اتحاد استراتژیک اپراتوهای مخابراتی، مدلی جذاب برای هلدینگهای فناوری بانکها
امروزه با پیشرفت فناوری اطلاعات و ارتباطات، مدل کسبوکار سازمانها دچار تغییرات اساسی شده و صنعت بانکداری هم از این تغییرات مستثنی نبوده است.
توسعه بانکداری الکترونیک میتواند مزایای بسیاری را در حوزه افزایش درآمدها و کاهش هزینهها برای بانکها فراهم کند اما پایینتر بودن سهم درآمدهای بانکداری الکترونیک از درآمدهای بانکی و همچنین پوشش نهچندان هزینههای بالای بانکداری الکترونیک، موجب حرکت بیشتر شبکه بانکی به سمت درآمدزایی از محل سود تسهیلات شده است. از طرف دیگر، سهم درآمدهای بانکداری الکترونیک در بانکهای ایران در مقایسه با فعالیت سایر بانکهای دنیا در حوزه خدمات الکترونیک بااهمیت نیست و در برخی موارد، این نوع درآمدهای بانکهای خارجی، از نظر سهم در کل درآمدها، پنج برابر بانکهای ایرانی است.
بنابراین بانکداری الکترونیک نقش اساسی در مدل کسبوکار بانکداری جامع دارد. به تعبیری میتوان گفت بانکها برای رسیدن به مدل کسبوکار بانکداری جامع، ناگزیر به پیادهسازی مدلهای کسبوکار بانکداری الکترونیک بودهاند که در چند سال گذشته هم در همین راستا، شاهد شکلگیری هلدینگهای فناوری ذیل بانکهای بزرگ کشور بودیم. بنابراین اگر ضرورت بانکداری الکترونیکی برای بانکها را از دو منظر، اول: بانکداری الکترونیک به عنوان یک الزام نه یک انتخاب و دوم: توسعه درآمدهای پایدار بانکی، درنظر بگیریم، قطعا تعامل این هلدینگها میتواند در بسیاری نقاط، باعث کاهش هزینهها و حتی افزایش درآمدها بانکها شود.
از اینرو، در یکصد و دوازدهمین میزگرد آنلاین از سلسله نشستهای تخصصی بانکداری و اقتصاد دیجیتال و سومین برنامه اقتصاد مدرن که با موضوع «تعامل و تقابل هلدینگهای فناوری بانکی» با حضور حسام حبیبالله، معاون فناوری اطلاعات و مدیرعامل هلدینگ فناوری بانک شهر و حسین اسلامی، عضو هیئت مدیره شرکت توسن نگین و مدیرعامل سابق هلدینگ فناوری بانک کارآفرین برگزار شد، تعامل و تقابل مجموعههای هلدینگ، موردبحث و تبادلنظر قرار گرفت. ماحصل این گفتوگو، پیشروی شماست. حامی این میزگرد، شرکت بهپرداخت ملت است.
- یکی از دلایل اصلی آغاز به کار هلدینگهای فناوری این بود که اتخاذ تصمیم در بسیاری حوزهها، از جمله فناوری بانکها با توجه به بوروکراسی، چارچوب و ساختار موجود در بانکهای سنتی، سخت شده بود. زمانی بانکها تصمیم گرفتند با ایجاد شرکتهایی که میتواند زیرمجموعه آنها شکل بگیرد، به خاطر عقب نیفتادن از حوزه کسبوکار، وارد عمل شوند و مسیر را به سمتی ببرند که سریعتر و چابکتر عمل کنند. لطفا به عنوان اولین پرسش بفرمایید آیا بانکها، به اهداف خود در شکلگیری هلدینگهای فناوری رسیدند یا خیر؟
حبیبالله: سابقه تشکیل این هلدینگهای فناوری اطلاعات در کنار بانکها، به دو دهه یا بیشتر میرسد و الان زمان خوبی است تا بازبینی درباره این تصمیم و اتفاق صورت گیرد؛ خصوصا اینکه در نیمی از بانکها این اتفاق، رخ داده است. تلاش هلدینگهای فناوری اطلاعات در این سالها بر این بوده که در درجه اول خدمات حوزه فناوری اطلاعات بانک خودشان را ساماندهی کنند. طبیعتا وقتی در هر حوزهای، خدمت و سرویس یک سازمان مانند بانک، به شرکتی زیرمجموعه خود آن سازمان سپرده شود، آن کار، اقتصادیتر، با کیفیت بهتر و شاخصهای QS بالاتر انجام میشود. بانکها با این هدف، کار را شروع کردند و اگر مسیر کلی را درنظر بگیریم، فکر میکنم نتیحه گرفتهاند. از جایی به بعد، با مطرح شدن مفاهیم جدید، در فضای خدمات دیجیتال بانکی، فینتک و نئوبانک، این مفاهیم، به دلیل چابک و پویایی هلدینگها، افراد متخصص درون آنها، دانش فنی مناسبشان و سرمایهگذاری بر روی این شرکتها، در دل هلدینگها قرار گرفت. نکته مهم و مغفول این است که برخی بانکها، فعالیت عمومی بانکی انجام میدهند و برخی بانکها، تخصصی و بعضی دیگر، نهادی هستند. مثلا بانک شهر، بانک شهرداریها و شهر است. در بستر این اتفاق، هلدینگ فناوری اطلاعات بانک شهر، ضمن اینکه در طول این سالها به خود بانک شهر سرویس میدهد، یکسری خدمات هوشمندسازی سطح شهر در راستای خدماتدهی به مردم و شهروندان را نیز به شهرداریها ارائه میدهد؛ یعنی هلدینگ فناوری اطلاعات، به نیابت از بانک شهر، به خود شهرداریها سرویس میدهد و این بار، خریدار خدمت، شهرداریها هستند. ما مصادیق خوبی از این پروژهها داریم که در هلدینگ فناوری بانک شهر در حال انجام است. البته در سایر هلدینگهای فناوری هم نمونههای دیگری وجود دارد. این اتفاق، بعد دوم موضوع است که به آن توجه نمیکنیم و از قضا، بسیار مهم است؛ یعنی با ظرفیت هلدینگ فناوری بانک به زنجیرهای که بانک، فاینانس آن را انجام میدهد، خدمت بدهیم. به نظرم هر دو این اتفاقات، یعنی هم ساماندهی و سازماندهی کردن خدمات فناوری اطلاعات برای بانک و هم توسعه خدمات در حوزه فناوری اطلاعات به زنجیره تامین و زنجیرهای که بانک، فاینانس آن را انجام میدهد، میمون و مبارک است.
- به خدماتی که هلدینگها به بانکها میدهند، اشاره کردید. البته بسیاری هلدینگها، تکبانکی سرویس میدهند و همین امر، میتواند تاییدکننده برخی اظهارات کارشناسان باشد که اینطور که جنابعالی مطرح کردید، نیست. بسیاری کارشناسان معتقدند درخصوص خدماتی که هلدینگهای فناوری بانکها ارائه میدهند، اگر سرویس به مجموعهای در بیرون شرکت، برونسپاری میشد، قیمت آن بسیار کمتر و بهصرفهتر بود. بانک چون هلدینگ را صددرصدی در اختیار دارد، معتقد است هزینهاش از این جیب به آن جیب است. هرچند هزینه زیادی را بابت یک خدمت پرداخت میکند، ولی چندان نگران نیست چون تصورش این است که هزینه به هلدینگ خودشان برمیگردد. این در حالی است که وقتی مبلغی پرداخت میشود، عین آن عدد به پورتفوی بانک برنمیگردد زیرا عملا باید در هلدینگ به سرویس ارزش افزوده تبدیل میشد و به آن پول، سود تعلق میگرفت و به شکلی، به پورتفوی بانک برمیگشت اما الان هلدینگهای فناوری، درآمد ایجاد نمیکنند و هلدینگهای هزینهبر برای بانکها هستند. البته بخشی از آن، طبیعی است زیرا زیرساختها و نرمافزارهای بانکی، در همین هلدینگها، تولید و پشتیبانی میشود ولی در بخش دیگر، هلدینگها، اصلا به سمت ایجاد درآمد نرفتهاند که در ادامه برنامه درباره آن صحبت میکنیم.
حبیبالله: اگر اجازه بدهید، بنده همینجا یک نکته درباره این موضوع عرض کنم. مقایسهای که بنده انجام دادم، در مقایسه با خود بانک است؛ یعنی اینکه خود بانک، فناوری اطلاعاتش را خودش مدیریت کند. در مقایسه با این ماجرا، اول اینکه خدمات در شرکتی که وابسته به بانک باشد، ارائه شود، به لحاظ اقتصادی، بهصرفهتر است، زیرا شرکت به دنبال سود است و سعی میکند خدمات خود را در بهترین و بهینهترین حالت انجام دهد که سود تجاری ایجاد کند. دوم اینکه چون بانک، کارفرماست و شرکت، پیمانکار است، در این نوع رابطه، شاخصهای QS، کیفیت و SLA حاکم است اما در مقایسه با اینکه این خدمت را هلدینگ فناوری اطلاعات یا شرکت فناوری اطلاعات متصل به بانک ارائه دهد یا یک شرکت بیرونی، نمیتوان به این سادگی قضاوت کرد. بحث آن، مفصل است. در مواردی بانکها، درگیر این قضیه هستند و سرویسدهندهای که از بیرون به آنها سرویس میدهد و تحت کنترل نیست، سلسله موضوعات دیگری حاکم است. نمیتوان درباره دو طرف ترازو گفت این کفه برنده است یا آن کفه. هر دو مزایا و منافع خود را دارد و پیش رو است و بانکها میتوانند از بین این دو روش انتخاب کنند. هر بانکی هم فعلا روش خودش را دارد. میتوان درباره اینکه این کار در هلدینگ فناوری اطلاعات آن بانک باشد یا به بیرون واگذار شود، بحث و بررسی جداگانه انجام داد.
- بله درست است. البته بحث تحریمها را هم داریم. مثلا در حوزه کربنکینگ، هیچ پروایدار خارجی نمیتواند به عنوان پیمانکار وارد کشور شود و تازه اگر هم بیاید، با مدل بانکداری اسلامی ما که با همهجای دنیا متفاوت است، شرایط کار کردن دشوار است. البته تجربه کُرهای خارجی را در کشور داریم که با هزار وصله و پینه، مسیر آن عوض شد. جناب اسلامی! بانکها برای چابکتر عمل کردن از مشتریانشان، دیتای مالی دارند که به صورت محرمانه باید توسط بانکها حفظ شود. یکسری نگرانی وجود دارد که بانکها نمیتوانند دیتا را در اختیار پارتنر یا شرکت بیرونی قرار دهند. این موضوع، عاملی شده تا بانکها به جای برونسپاری، به خاطر محدودیتهای امنیتی، هلدینگها را ایجاد کنند ولی اینکه در خروجی ماجرا، چند درصد موفق بودهاند، جنابعالی بفرمایید.
اسلامی: موضوع هلدینگها بهتر است در چارچوب زمانی خودش بررسی شود. مثلا درخصوص بانک ملت یا پاسارگاد، آیا آن زمان شرکتهایی وجود داشتند که خدمات باکیفیت بالا و پیشبرنده به این بانکها بدهند و آنها استفاده نکردند؟ مقایسه آن با شرایط فعلی، مقداری متفاوت است. بنده معتقدم اتفاقا تمرکز هلدینگهای تاسیسی این دوران، یعنی ۱۴۰۰، باید روی استفاده بیشتر از مجموعههای بیرونی باشد. در برخی پروژههای متوسط، از نظر هزینه و وقت، اکنون زمان حضور شرکتهای مطمئن، شرکتهای باسابقه و شرکتهایی است که درک و فهم ادبیات بانکی را داشته باشند، دغدغههای امنیتی را رعایت کنند و تصویری از رگولاتور و تنظیمگر این بازار نیز داشته باشند. بنابراین الان زمانی است که هلدینگها بهتر میتوانند به این سمت بروند. از منظر دیگر، هلدینگها در این سالها، برای خودشان ساختاری ساختهاند و تغییر این ساختارها و نگاهها، نیازمند ممارست و مجاهدت خاص است. زمانی CTOهای ما، CTOهایی بودند که لشکر زرهی تشکیل میدادند و در شروع کار، نیازمند دهها و صدها نفر برای اجرای یک پروژه بزرگ بودند. الان CTOهای جدید، روحشان متفاوتتر است و غالبا به این سمت میروند که بیشتر موضوعات را برونسپاری میکنند و خودشان در جایگاهی مینشینند که با تیمهای کوچکتر اما چابکتر عمل کنند.
- با توجه به اینکه جنابعالی تا چند وقت پیش، مدیرعامل هلدینگ نگاه بودید و آن هلدینگ هم تازه تاسیس هم بود، آیا این فرهنگ، در بانک وجود داشت که به راحتی با هلدینگ کنار نیاید و مقاومت کند؟ قبلا تصور این بود که هلدینگ، سهمی را از حوزه بانک برمیدارد، در صورتی که این سهم مربوط به بانک است و نباید اجازه داد هلدینگها آن را به خودشان اختصاص دهند. آیا این روحیه وجود داشت؟
اسلامی: بلوغ این فضا، زمانبر است و در برخی بانکها زودتر و در برخی دیگر، دیرتر شروع شده است. ما در هلدینگ نگاه در بانک کارآفرین، این توفیق را داشتیم که آقای دکتر فرزین، راهبر مجموعه بانک در زمان تاسیس، نوع نگاه متفاوت یعنی تهاجمی و حمایتی داشتند، لذا در مقایسه با توفیق خدمت قبلی بنده در بانکهای پاسارگاد، پارسیان و ملی، اتفاقا همراهی فوقالعادهای با ما صورت گرفت. با این حال، این موضوع به این معنا نیست که در همه بانکها این رویه پابرجاست. البته وضعیت نسبت به دو دهه گذشته، بسیار بهتر شده و نگاه مکمل غلبه پیدا میکند تا اینکه بانک و هلدینگ، نگاه دو رقیب داشته باشند.
- ابتدای صحبتتان اشاره کردید زمانی که آقای فرزین در بانک کارآفرین حضور داشتند، به خوبی از هلدینگ حمایت شد. احساس من این است که بعد از ایشان، آن حمایت اولیه ادامه پیدا نکرد و شما هم از مجموعه جدا شدید. اگر دوست دارید درباره این موضوع صحبت کنید.
اسلامی: نوع نگاه و حمایت، متفاوت شد. تاسیس هلدینگ، متمرکز بر این بود که فراتر از اینکه مشکلات بانک، مرتفع شود، به سمت دستاوردهای جدید، اقتصاد دیجیتال و حمایت از استارتاپها پیش برویم و به درستی این کار را پیش بردیم. در دوران مدیرعامل بعدی، یعنی آقای دکتر بهاروندی، نگاه دیگری حاکم شد و تمرکز ایشان بر خطوط کسبوکاری جدید، باعث شد تمرکز بیشتری روی داخل مجموعه بانک گذاشته شود. لذا سیاست مبتنی بر این موضوع، تغییر کرده و اتفاقا حمایت ایشان از یک جمع حدود ۳۰۰ نفری، واقعا متفاوت از بانکهای بزرگتر از بانک کارآفرین است. آن بانکها حاضر نیستند اینقدر حمایت کنند.
- اگر بگوییم جنابعالی ابوالمشاغل هستید، سخن بیراهی نیست! الان شما عضو هیئت مدیره هلدینگ فناوری نگاه و رئیس سازمان نصر تهران هستید، در شرکت ستارگان حضور دارید، در کنسرسیوم ققنوس، رئیس هیئت مدیره و در هلدینگ توسن نگین نیز عضو هیئت مدیره هستید. انشاءالله در همه این حوزهها بتوانید به درستی عمل کنید. آیا به اندازهای که زحمت میکشید، پول هم میدهند؟!
اسلامی: افرادی که در هلدینگها هستند، خصوصا اگر دولتی نباشد، معمولا زمان تاسیس یا راهبری شرکتهای زیرمجموعه به عضویت هیئت مدیره درمیآیند. «ستارگان» و «نگاه» از این جنس هستند. درباره تشکل، باید افتخار کرد که افراد به صورت داوطلبانه و فارغ از وظایف روزمره، در آن اشتغال دارند. شاید بیش از ۲۰ نفر از بهترینهای ایران، در حوزه خاص خود، فارغ از هزینه و موضوعات دیگر، برای جایی شبیه نظام صنفی وقت میگذارند. البته در انجمنهای دیگر هم همینطور است. اتفاقا دیروز روز تشکلها بود. برای بلوغ به تشکلها نیاز داریم، البته اگر به درستی از آنها استفاده شود وگرنه آسیبزا هستند. الان در حال جابهجایی هستیم. حاکمیت شرکتی بورس میگوید اگر عضو هیئت مدیره شرکت بورسی باشید، فقط میتوانید در سهجا عضو هیئت مدیره باشید، لذا دعاهای شما به زودی مستجاب میشود!
- البته دعای خیر ما برای شما این است که کارتان سبکتر میشود و به کارهای خانواده هم میرسید! ما باید جلسهای با خانوادهها در صنعت آیتی داشته باشیم، معمولا دوستانی که در حوزه آیتی گرفتارند، خصوصا روسا، گرفتاری خاص خود را دارند. آقای حبیبالله! جنابعالی بعد از اینکه از جیرینگ با سمت مدیرعامل به هلدینگ فناوری بانک شهر رفتید (که البته الان همزمان مدیرعامل هلدینگ و نیز معاون آیتی بانک شهر هم هستید)، یک دورهمی هلدینگهای فناوری راهاندازی کردید اما خروجیها بیرون نیامد و نفهمیدیم پشت درهای بسته چه اتفاقاتی افتاد! احتمالا در حوزههایی که باید کار میشد یا آنجایی که رقابتها، ناسالم بوده، صحبتهایی مطرح شده یا درباره اینکه چگونه تعامل صورت گیرد. ما در برنامههای قبلی هم بارها صحبت کردیم که کاش دورهمی شکل بگیرد که همه سر یک میز بیایند و آنجایی که در کنار هم میتوانند وارد فضایی شوند که منافع همه تامین شود، این اتفاق بیفتد. این ماجرا با تغییرات مدیران عامل هلدینگها همراه شد و تعدادی جابهجا شدند و تعدادی رفتند. فکر میکنم چند وقتی است این جلسات، تعطیل شده و خبری از آن درز نمیکند. از آن جلسات چه خبر؟! آیا این موضوع، ادامه مسیر پیدا میکند یا خیر؟
حبیبالله: ابتدا یک مزاح کنم. فعالان حوزه آیتی، معمولا در خانه آرامش دارند. حالا با این بحث شما، باید دید آرامش خانواده هم بههم ریخته میشود یا خیر! واقعا باید از همسران همه مدیران و فعالان صنعت آیتی و بانکی تشکر کرد. درباره سوال جنابعالی اگر بخواهم رعایت امانت کنم، این ایده، متعلق به آقای اسلامی است.
- واقعا؟
بله. اوایل فعالیت در هلدینگ فناوری بانک شهر، نشست دوستانه با آقای دکتر اسلامی داشتیم و ایشان این ایده را مطرح کرد که چقدر خوب است الان که حرکت و طیف جدید و نگاههای جوان وارد سازمان نظام صنفی رایانهای کشور شده، در فضای تخصصی آیتی و آیسیتی بانکها نیز همگرایی و همدلی اتفاق بیفتد. صحبتهای اولیه ناظر به این نبود که با هم تقسیم کار کنیم و اینکه چطور پروژهها را بین بانکها تقسیم کنیم، بلکه نگاه همدلانه بود. بعد از مذاکره اولیه، بنده چون در حوزه مدیران عامل هلدینگها، جدیدالورود بودم، وقتی دوستان برای تبریک تماس میگرفتند، این ایده را مطرح کردم و همه موافق بودند و استقبال خوبی صورت گرفت. فکر میکنم ۱۰ یا ۱۱ هلدینگ فعال و جدی، در نشست اول ما در ماه مبارک رمضان که میزبان آن، بانک شهر بود، شرکت کردند. جلسه فوقالعاده خوبی بود؛ هم افطار بود و هم گپ و گفت بعد از آن. نکاتی که در جلسه اول گفته شد و دغدغههایی که افراد مطرح کردند، دایره المعارفی از مسائل و موضوعات جاری شرکتهای فناوری اطلاعات بانکی است که بسیاری از آنها مشترک است. شاید تا قبل از آن، مثلا آقای دکتر اسلامی در هلدینگ نگاه یا آقای دکتر حکیمجوادی در بهسازان ملت، فکر نمیکردند مسائلشان چقدر با هم مشترک است، چون فرصتی برای گفتوگوی هلدینگها چندان فراهم نشده بود اما این جلسه نشان داد چقدر مسائل، مشترک است و یک اتفاق، یک استراتژی واحد یا حتی پیگیری میتواند این دغدغهها را به صورت کامل حل کند. در همان جلسه، مطرح شد فلان موضوع که مسئله همه ماست، چگونه و از طریق کدام مجاری قانونی قابل پیگیری است. پس نگاه اول، همدلی است که محقق شد و شکلگیری و تقویت همین ارتباط دوستانه بین عزیزان، بسیار موثر است. نکته دوم، پرداختن به چالشهای مشترک است. پنج شش چالش کلیدی مشترک بین همه، در این دو سه جلسه شناسایی شد. موضوع بعد، شناسایی فرصتهای مشترک است. مثلا اگر قرار باشد یک کار بزرگ، در سطح کشور انجام شود و فقط یک بانک یا یک شرکت فناوری اطلاعات به آن ورود کند، ممکن است در اجرای آن پروژه کلان، زمینگیر شود ولی اگر همگی، ظرفیتها را به اشتراک بگذارند، بهتر میتوانند آن پروژه را انجام دهند. این موضوع هم مورد اتفاق همه اعضا قرار گرفت.
- اگر درباره چالشها، مصداقیتر اشاره بفرمایید، ممنون میشوم.
حبیبالله: یکی از چالشها که در برنامههای قبلی شما مطرح شد، یعنی نحوه جبران خدمت نیروهای فنی، توسعهدهندهها و تخصصی، در شرکتهای بانکی است که به شدت وجود دارد. هم آقای دکتر اسلامی، در مجموعه خودشان درگیر این موضوع بوده و هستند و هم ما در مجموعه بانک شهر. همه با این موضوع، درگیر بودند.
- یک دورهای بین هلدینگها، دعوا بر سر این بود که شرکتها با افزایش حقوق و ترفندهای مختلف، نیروهای خوب همدیگر را جذب میکردند اما الان دیگر نیروها به خارج از کشور مهاجرت میکنند.
حبیبالله: خاطرم هست آقای میردامادی، زمانی که در سنباد حضور داشتند و اخیرا به هلدینگ ایران زمین پیوستند، میگفتند ما دو رقیب داریم. یک رقیب ما، شرکتها و رقیب اصلی ما، مهاجرت نیروها به خارج از کشور است که یک خسارت است. به هر حال، این موضوع، یکی از موارد بسیار جدی بود که در حال حاضر، راهحلهایی برای آن دیده شده و در حال پیگیری است. در حوزه پروژههای مشترک، به خاطر محرمانگی آن، شاید دوستان رضایت نداشته باشند که چندان در فضای عمومی مطرح شود. اگر اقدامات اتفاق بیفتد، بعدا رسانهای میشود و منافع آن، به مجموعه کشور خواهد رسید. در مجموع، این نگاه و پنجره مشترک به موضوعات و فرصتهایی که میتواند برای شرکتهای فناوری اطلاعات پیش بیاید، پیشران بسیار خوبی بود. بعد از جلسه آخر که در خدمت آقای دکتر جوانمردی در هلدینگ فناپ بودیم، با ایام عزاداری محرم مواجه شدیم و بعد از آن، روال جلسات برقرار است و به زودی جلسه چهارم را خواهیم داشت. الان همه دوستان کاندیدای میزبانی جلسه بعدی هستند!
- آقای اسلامی! در ادامه آن جلسات، صحبت بر سر شکلگیری کمیسیون بانکداری دیجیتال در سازمان نصر تهران بود. در همان جلسات مشترک، الان کمیسیون در سازمان نظام صنفی جدی شده و قرار است اتفاقاتی رخ دهد. در این حوزه، برنامه و اقدامات آینده چیست؟
اسلامی: در دوره پنجم نظام صنفی، آقای دکتر جوانمردی، عضو هیئت رئیسه و هیئت مدیره سازمان بودند و با پیشنهاد ایشان دو کمیسیون فینتک و بانکداری دیجیتال تشکیل شد. در ادامه مسیر، کمیسیون فینتک، به دلایل مختلف، فعالتر ظاهر شد، کارگروههای بیشتر ایجاد شد و افراد با حرارت بیشتری حضور پیدا کردند. در کمیسیون بانکداری دیجیتال که اعضای آن مدیران عامل بانکهای بزرگ بودند، ادبیات، نوع نگاه، مباحث و رقابتهایشان طوری بود که در دوره پنجم، بعد از برگزاری چند جلسه به ریاست آقای قنادپور، ادامه پیدا نکرد. گردهمآوردن این دوستان، مدیریت جلسه و مدیریت چالشها، نکات دقیقی است که آن موقع، تجربه کمتری در این زمینه داشتیم. در این دوره، این درخواست از درون بدنه مطرح شده و بعد از چندبار برگزاری جلسه، برای متشکلتر کردن، ضابطهمندتر کردن آن و اینکه به تدریج فعالیتهای صنفی صورت گیرد، مکاتبات انجام شود و راهبریهای دیگر هم انجام شود، یک پیشنهاد این بوده که در نظام صنفی، وارد شویم و دوستان در جاهای دیگری هم برنامه داشته باشند. ما استقبال کردیم و در جلسه هیئت مدیره، نیز کلیات توافق شد که این کمیسیون، دوباره تشکیل شود. شاید برخی موضوعات، مباحث انتفاعی درونگروهی باشد اما در حوزه مباحث صنفی، ما هم به شدت استقبال میکنیم زیرا حضور هلدینگها و شرکتهای بزرگ و نوع نگاه متفاوت به بقیه صنف کمک میکند تا مشکلات را حل کنیم. در حوزه سرمایه انسانی، صرفا بحث جبران خدمات نیست، بلکه سرمایه انسانی، از مهمترین مباحث سازمان نصر است. تقریبا تمام کمیسیونها بهویژه کمیسیونهای نرمافزاری، به شدت درگیر این موضوع هستند و باید درباره آن، بیش از پیش فکر، طراحی و اقدام کنیم. این موضوع، صرفِ برگزاری گردهمایی حل نمیشود. موضوع دیگر، عدم اقدامات مخرب و توسعه رقابتهای همدلانه است. وقتی بزرگان کنار هم بنشینند و الگوهایی از این نوع فعالیتها را به دست بگیرند، قطعا میتواند در تمام صنف بازنشر شود. به جرات عرض میکنم تجربه کنسرسیومها، که شاید بانکها در دوران قبل از بلوغ آن هستند و نیز تاسیس و راهبری این کنسرسیومها، با دشواریهای جدی مواجه است، امیددهنده است تا اتحاد رقبا اتفاق بیفتد. ما در نصر هم بارها و بارها به این موضوع پرداختهایم و علیرغم فراز و نشیبهایی که داشتیم، حداقل در برخی موضوعات، باید به این سمت برویم. در برخی جایگاهها، تشکیل کنسرسیومها، مواظبت از آنها و تحقق دستاوردها، باعث میشود که برای کل کشور و خود هلدینگها، دستاوردهای متفاوتی ایجاد شود.
- نکته درستی است. در حوزه کسبوکاری، هفته قبل که آقای دهقان، مدیرعامل شاپرک، مهمان برنامه بودند، صحبت از این بود که فرم شرکتهای پرداخت و روش رقابت آنها، به سمتی میرود که این شرکتها، به جای افزایش سود شرکت، از درآمد خود برای پذیرندهها هزینه میکنند در حالی که نباید به آنها پول بدهند. طبق قانون، PSPها میتوانند از پذیرندهها پول بگیرند اما نه تنها پول نمیگیرند بلکه پول میدهند! آقای دهقان هم اشاره کردند مدیران عامل PSP به جای اینکه به کیفیت تراکنش و اینکه از نظر مالی، چه آوردهای داشتهاند، بپردازند، در مسیر افزایش تعداد تراکنش قرار گرفتهاند. این کار، به کل صنعت آسیب میزند. این در حالی است که سهامداران و هلدینگها که در بسیاری از PSPها سهم صددرصدی دارند، میتوانند با هم تعامل کنند. اگر مدیران عامل گرفتاریهایی دارند که در لایه پایین، نمیتوانند هماهنگی کنند، در لایههای بالا این کار را انجام دهند. اتفاقا یکی از نگرانیهای آقای دهقان این بود که این اتحاد صنفی در این حوزه شکل نگرفته که همه PSPها با همدیگر تصمیم بگیرند به هیچکس کارمزد ندهند. در اینجا، مدیران عامل هلدینگها میتوانند ورود کرده و مسئله را حل کنند. بگذریم… به موضوع استفاده از امکاناتی میرسیم که بانکها هرکدام به صورت جزیرهای در بسیاری حوزههای سختافزاری و نرمافزاری، برای خودشان ایجاد کردهاند. بانکها در وضعیت بد تحریم، با این قیمت دلار و پایین آمدن ارزش ریال، به تدریج با آن هزینههایی که در عرصه بانکداری الکترونیک و سختافزاری کردهاند، به نقطه استهلاک رسیدهاند و باید سختافزار جدید جایگزین قدیم شود. آیا در بانک شهر هم این مشکل را احساس میکنید که باید ظرفیت را افزایش دهید و ظرفیت قبلی را نوسازی کنید؟ با توجه به گرفتاریهای ناشی از تحریم و موضوعات درآمدی، چرا بانکها و هلدینگهای فناوری به یک نقطه مشترک نمیرسند که به جای گذاشتن دیتاسنتر مرکزی و پشتیبان، همگی با هم جمع شوند و کنسرسیوم تشکیل دهند. اگر در همین یک حوزه، با همدیگر به تفاهم برسند، در کل هزینه تمامشده و سرویسهایی که همه میتوانند از آن استفاده کنند، بسیار کمککننده است. آیا این موضوع را قبول دارید؟
حبیبالله: موضوع اصلی، اشتراکگذاری است. الان مانور تجمل در بانکها اتفاق افتاده که مثلا در دیتاسنتر خود و زیرساختهای امنیتشان چهکار انجام دهند. این کار، رقابت بین بانکها را تشدید میکند و چه بسا، آنجایی که باید بیشتر سرمایهگذاری کنند، مغفول میماند؛ خصوصا در شرایط جاری کشور که رشد قیمت ارز، وضعیت سرسامآوری داشته و در یک دهه، ۱۰ برابر شده، بنابراین تفاوت قیمت خرید تجهیزات در سال ۹۲ و ۹۳ با الان، بالغ بر ۱۰ برابر است. امروز بانکها به اندازه ۱۰ سال پیش دستشان باز نیست که بریز و بپاش کنند و تجهیزات بخرند. واقعا امکانپذیر نیست.
- البته یک جاهایی اتفاق میافتد.
حبیبالله: بله اتفاق میافتد. البته موضوعات بانکها درهمتنیده است و مدل کسبوکاری بانکها، طوری است که بر اساس الزامات بانک مرکزی، نمیتواند نرخ تسهیلات و سپردهها را از یک حد مشخصی بالاتر اعلام کند و از طرف دیگر، عدد بهای تمامشده پول در بانکها، بالاتر از این است و باید بتواند این شکاف را پر کند. اگر این کار را انجام دهد، کار بزرگی است. فرض کنید فناوری اطلاعات بانک، قرار است سرویس خوب بدهد، به مدیرعامل بانک میگوید پنج هزار میلیارد تومان بدهید تا کیفیت را ارتقا دهم!
- همراه با آن، وامهای دستوری که از طرف دولت، ابلاغ میشود، نیز ماجرای دیگر است.
حبیبالله: آن هم مسائل پیچیده خود را دارد. الان هرکسی بخواهد به سمت خرید تجهیزات برود، به راحتی ۸ یا ۱۰ سال پیش نیست. تجربهای خدمتتان عرض کنم که نشان میدهد این کار، شدنی است. بنده توفیق داشتم در یک بازه زمانی در حوزه تلکام و ارتباطات سیار فعالیت کنم و تجربه کسب نمایم. در حوزه اپراتورها، مفهومی به نام رومینگ داخلی وجود دارد؛ یعنی مثلا ایرانسل و همراه اول، از ظرفیت شبکههای همدیگر استفاده میکنند اما نیاز نیست هرجا که یک شرکت BTS خود را قرار داده، شرکت دیگر هم همانجا قرار دهد، بلکه BTS هر کدام، متعلق به دیگری نیز هست. هرچند اپراتورها برای بزرگتر کردن شبکه خود، با همدیگر رقابت میکنند ولی رقابت خود را هدفمندتر میسازند. مثلا همراه اول میتواند از ظرفیت ایرانسل برای توسعه شبکه خود استفاده کند، آن BTS متعلق به همراه اول نیز خواهد بود و فقط هزینهاش را میدهد، ضمن اینکه اگر BTS خود را بگذارد نیز باید هزینهاش را بدهد و هزینه پنهان شرکت و استهلاک تجهیزات آن است یا ممکن است هزینه جاری داده شود. با این وجود، استفاده از ظرفیت شبکههای یکدیگر، دردسر را کاهش میدهد و کیفیت بهتر را به دنبال دارد. این تجربه، در اپراتورهای موبایل چگونه شکل گرفت و چگونه به بلوغ رسیدند که اشتراکگذاری داشته باشند؟ قطعا این تجربه میتواند بین بانکها و فناوری اطلاعات بانکها رخ دهد. موضوعی که در حوزه هاستینگ، میزبانی داده و دیتاسنتر بانکها اشاره کردید، شاید مصداقی برای این موضوع باشد اما الزامات بانک مرکزی در زمینه پدافند غیرعامل، اینکه دیتا در کدام زون (منطقه) باشد، نگهداری آن و… نیز باید لحاظ شود.
- البته اینها راهحل دارد.
حبیبالله: کاملا موافقم. چهبسا بتوان همین موضوع را در جمع هلدینگهای فناوری اطلاعات، اشتراکگذاری و درباره آن گفتوگو کرد. شاید بتوانیم برای آن راهحل پیدا کنیم. قطعا اگر بانکها در این فضا به همدیگر اعتماد کنند و در این حوزه با هم رقابت نکنند، باعث صرفهجویی اساسی در هزینه بانکها خواهد شد، بهای تمامشده را کاهش خواهد داد و به سودآوری بانکها، طبق روال سابق، کمک خواهد کرد.
- درباره بحث تجملی، به یاد موضوعی در فضای رسانه افتادم. یک دهه قبل، کافی بود بانک، در صفحه اول یک روزنامه یا نشریه آگهی بدهد (البته برخی رسانهها، طرح آگهی یک بانک را بدون گرفتن واقعی آگهی، صفحه اول چاپ میکردند)، بلافاصله از هفته بعد، سایر بانکها با سازمان آگهی رسانهها تماس میگرفتند تا آگهی بدهند! الان هم وقتی یک بانک، در حوزه VTMهای شهری یا cashlessها، ورود میکند، بقیه بانکها، به سرعت به خرید سختافزار اقدام میکنند. نمونه داریم که در یک بانک، cashless خریداری کردهاند در حالی که هزینه – فایده برگشت این سرمایه، لحاظ نشده که اصلا ارزش سرمایهگذاری دارد یا خیر. این در حالی است که بانکها میتوانند در این حوزه با همدیگر تعامل کنند. به طور مثال، در زمینه کیف پول، بیش از یک دهه، معطل راهاندازی آن در کشور هستیم. آییننامه ابلاغشده در یک سال و نیم گذشته نیز مشکلات کسبوکاری دارد که هیچ بانکی در وضعیت موجود، تمایلی به سمت آن ندارد. چون برای راهبران، منفعتی دیده نشده، بنابراین اصلا تمایل ندارند به بانک، پیشنهاد بدهند که کیف پول راهاندازی کنند. بخش بزرگی از این موضوع نیز به سوئیچ همپذیرندگی کیف پول برمیگردد که این اتفاق نیز رخ نداده و عامل اصلی عدم توسعه کیف پول است. در این زمینه، هلدینگهای فناوری میتوانستند کنسرسیوم تشکیل دهند. بالاخره همه بانکها، مجوز دارند و رسما زیر پرچم رگولاتور بانکی کار میکنند. میتوانستند سوئیچ همپذیرندگی را به بانکها بسپارند. چرا رگولاتور به اسم نظارت، ورود میکند و سوئیچ همپذیرندگی را زیر لوای شرکتهای حاکمیتی میبرد؟ در حالی که خود کنسرسیوم یا شرکتهای بانکی میتوانستند این موضوع را راهاندازی کنند و داشبورد نظارتی به رگولاتور بدهند و رگولاتور هم بدین وسیله میتوانست نظارت کند. آیا شما هم این دغدغه و مشکل را حس کردهاید یا خیر؟
اسلامی: مشکل مربوط به خیلی وقت پیش است و تنها به کیف پول هم برنمیگردد. شما به موضوع تراکنشهای PSPها اشاره کردید؛ همانچیزی که نام آن را تعرفه یا هزینه پرداختی بابت تراکنشها میگذاریم. در این زمینه، یکسری تصمیمات باید توسط رگولاتور گرفته شود و یکسری مطالبهگری باید درون صنف شکل بگیرد. اول باید به خودمان انتقاد کنیم که در مطالبهگری ضعیف عمل کردیم. آیا ما راهحل بسیاری از معضلات فعلی را نمیدانیم؟ برای اکثر موضوعات، مانع فنی نداریم و موضوع، تصمیم مدیریتی است. به نظرم باید بیش از پیش و محکمتر از قبل، سابقون حوزه بانکی و افراد صاحب تخصص، پیشنهادهای خود را به صورت یکپارچه مطرح کنند؛ جایگاهی شبیه صنف هم همینگونه کمک میکند. از طرف دیگر، در چند ماه اخیر، برخی تصمیمات توسط بانک مرکزی گرفته شده ولی اگر بخواهیم بر ۱۰ سال گذشته غلبه کنیم، هنوز نیازمند اخذ تصمیمات هستیم. زمانی راجع به حوزه بلاکچین و رمزارزها، خود بانک مرکزی، مبدع شد، پیشنویس داد و همایشی با عنوان انقلاب بلاکچین برگزار کرد. درخصوص کیف پول، کیپا به حدود ۱۰ سال قبل برمیگردد. در بسیاری از موضوعات، خود بانکها پیشقدم شدند. هم در حوزه شاپرک و هم در حوزه کیف پول، این امر، بین چند بانک اتفاق افتاد. حتی کنسرسیوم هم تشکیل شد. در مجموعه خدمات، شرکتی با عنوان فرادیسگستر با مشارکت با بانک ملت داشتیم که چندین بانک و اپراتور هم به آن اضافه شدند ولی به دلایل مختلف، در آنجا هم موضوع به تصمیم نهایی نرسید.
- مهمترین دلیل نهایی نشدن چه بود؟ بنده اوایل تشکیل آن در جریان بودم و پیشبینیام این بود که راه به جایی نمیبرد.
اسلامی: یک موضوع این است که طراحی کیف پول، چقدر کسبوکارها را برانگیخته میکند؟ تا زمانی که به صورت شاپرکی میتوانیم این اتفاق را رقم بزنیم و پرداختها چهارعاملی اتفاق بیفتد و آن طرف هم برای کیف پول، سقف عدد گذاشته شده و کسبوکاری هم تعریف نشده، چه کسی پشت آن میایستد؟ باید به این موضوع رسیدگی کنیم. دیماه پارسال که همایش فاوا برگزار شد، آقای دهقان قول دادند تا خرداد امسال به موضوع رسیدگی شده و تصمیم جدی درباره آن گرفته میشود. بنده همانجا اعلام کردم بعید میدانم و این اتفاق نخواهد افتاد و الان با پایان مرداد، اتفاقی نیفتاده است. اگر دولت تصمیمات سخت میگیرد – که دو سه تصمیم سخت که حتی ممکن است روی آرای مردمیاش تاثیر بگذارد، گرفته- بانک مرکزی نیز باید درباره موضوعات مرتبط با کیف پول و پرداخت، تصمیم بگیرد.
- نکته بنده همین است. ما طی سه چهار سال اخیر در کشور، از دولت قبل تا کنون، کالا یا خدمتی نداشتهایم که سه چهار برابر نشده باشد. جراحیهای مهمی نیز درباره تعرفهها خصوصا اوایل امسال اتفاق افتاد. در این زمینه، نمیدانم بانکها چه گناهی کردهاند که مرغ عزا و عروسی شدهاند و در بسیاری از حوزهها هم متهم هستند اما درخصوص تغییر تعرفه که میتواند به نظام اقتصادی کمک کند، اقدامی صورت نمیگیرد. البته مطالبات مردم از بانکها هم باید در این مسیر قرار گیرد تا بانکها نیز در نرخ سود تسهیلات، تغییراتی ایجاد کنند، این تصمیم مشخصا در دست شاپرک نیست بلکه باید شورای پول و اعتبار و خود دولت وارد ماجرا شود. دورهای این تغییرات اعلام شد اما اتاق اصناف ایستادگی کرد و در سال ۹۳ یا ۹۴، به نوعی حکم حکومتی گرفتند که این اتفاق به مسیر قبل برگشت و الان هم همان مسیر دنبال میشود.
اسلامی: منظور بنده از اتخاذ تصمیم قاطع و فیصلهبخش، همین است. این تصمیمات، هزینههایی دارد. ما هم در صنف یا جاهای دیگر مطالباتی داریم و انتظار داریم تصمیمات هم به نفع مردم باشد، هم به نفع خدماتگیرنده و هم به نفع بانکها و PSPها. اینکه کار با تعرفه فعلی، قابل ادامه دادن نیست، برای همه مشخص است. مشکل اینجاست که در طراحی اولیه بسیاری از موضوعات سعی میکنیم کار راهاندازی شود و حتی خودمان اذعان داریم که باید بعد از مدتی تغییر دهیم ولی بعد از آن، دچار اینرسی، عدم تصمیمگیری و ترک فعل جدی میشویم. این موضوع را در بقیه جایگاهها هم داریم. دولت معمولا سعی میکند خودش هزینههای مردم را افزون نکند، ما به این موضوع، احترام میگذاریم ولی احترام گذاشتن به کاهش هزینههای بدنه مردم، خصوصا قشر آسیبپذیر نباید باعث شود که کسبوکارها بر پایههای نادرست شکل گرفته و همینطور رشد پیدا کنند. این هم فساد ایجاد میکند.
- طبق قانون، هم PSPها و هم بانکها میتوانند از مردم کارمزد بگیرند. معاونت فناوریهای نوین بانک مرکزی هم بارها به این موضوع اشاره کرده است. آقای حکیمی، معاون سابق فناوریهای نوین بانک مرکزی هم قبلا اشاره کردند که یک بار وارد موضوع کارمزد شدیم و هزینه آن را هم پرداختیم و غیرممکن است بانک مرکزی دوباره ورود کند. بانکها میتوانند کارمزد بگیرند و بانک مرکزی، دیگر وارد این فضاها نمیشود. این موضوع، از جمله نکاتی است که اگر هلدینگهای فناوری با همدیگر به یک تشریک مساعی برسند و دور یک میز بنشینند. قابل حل است. مانند همان موضوع که مطرح شد PSPها به پذیرندهها، کارمزد ندهند، در اینجا هم میتوان طبق قانون بانک مرکزی از مردم کارمزد گرفت. البته مدل آن باید با رگولاتور هماهنگ شود که طبق اظهارات آقای دهقان در برنامه قبلی، این اتفاق، رخ داده و هماهنگیهایی شکل گرفته است. وقتی قانون هست، چرا به سراغ شورای پول و اعتبار برویم؟ فقط مجوز را از این شورا بگیریم که اگر انجام شد، فردا صبح، منکر آن نشوند و نگویند چرا این کار را انجام دادید. این موضوع را میتوان هماهنگ کرد. نظر جنابعالی چیست؟
اسلامی: دو موضوع مطرح است که جناب حبیبالله میتوانند آن را تکمیل کنند. یک موضوع اینکه وقتی صرفا خود PSPها و هلدینگها تصمیم بگیرند، ممکن است منافع عامه مردم در آن رعایت نشود؛ یعنی یک ضلع هست و اضلاع دیگر نیست. موضوع دوم اینکه همان تصمیم هم باید تاییدیه از بانک مرکزی یا شورای پول و اعتبار داشته باشد. آنچه موضوع را سخت کرده، کسبوکارهای شکلگرفته هستند. مبتنی بر یک تعرفهای، تعداد پوزهای ما در بازار بیش از حد است. نحوه پرداخت، متفاوت است. الان با این سبک مدیریت، هزینهها را به مردم منتقل کنیم، درست است؟ برای تغییر تعرفه هم باید تمهیدات را با دقت درنظر گرفت. درست نیست هزینه نحوه نادرست مدیریت را از مردم بگیریم. پس اول اینکه باید نمایندگان مردم نیز در تشکلها حضور داشته باشند. دوم اینکه حتما مدیران هلدینگها و PSPها به همراه بانک مرکزی باید حضور داشته باشند. برای گذر از وضع موجود به وضع مطلوب، لزوما تصمیم یکروزه، راهحل اساسی نیست. کسبوکارها باید بچرخند. شرکتهای زیادی درباره این موضوع تشکیل شدهاند. ما پرداخت بکپی داریم. این موضوع، آسیبزاست و با یک تصمیم بدون هزینه زیاد، به راحتی نمیتوان آن را مدیریت کرد. تصمیمات باید طوری باشد که هزینههای آن، به قدری بالا نباشد که بانک مرکزی بگوید ما دیگر سراغ چنین موضوعی نمیرویم. ما باید بهبود مستمر داشته باشیم. بنده از واگذاری بسیاری از این موضوعات به تشکلها و صنفها استقبال میکنم. این کار، هزینه حاکمیت را پایین میآورد. مگر الان اجناس گران میشود، ما به صنف، شکایت نمیکنیم؟ چرا بانک مرکزی باید در بسیاری موضوعات، مباشرت به تصمیمگیری کند و سپس مجبور شود به خاطر بسیاری دغدغهها در حوزه اجرا وارد شود؟ اگر رگولاتورهای جدید، سبک رهبری خود را تغییر دهند، تمام بخشها، هزینههای این تصمیمات را میپردازند.
- الان بانکها از جیب خودشان کارمزد میدهند یا هزینه غیرمستقیم از جیب مردم است و به نظام پرداخت میدهند؟ اینکه مردم تصور میکنند سرویس، رایگان است، کاملا اشتباه است. آیا تایید میکنید؟
اسلامی: مردم، یک واژه عام است. ممکن است ۵۰ تا ۶۰ میلیون دارنده کارت داشته باشیم که بعضی افراد، بیشتر و برخی کمتر از آن استفاده میکنند. مردمی که شما اشاره میکنید، سهامداران بانکها هستند. اینها با همدیگر اشتراک صددرصدی ندارند و حتی میزان هزینه در بانکهای مختلف، متفاوت است و ممکن است کارت بیشتر و پذیرنده بیشتر داشته باشند. نکته شما درست است که در نهایت هزینه به داخل جامعه برمیگردد اما این مدل، عادلانه نیست و این نحوه پرداخت، هم به کسبوکارها آسیب میزند، هم در مجموع هزینهها را افزایش میدهد و مدل مطلوبی برای راهبری نیست و هم اینطور نیست که تهاتر انجام شود. افرادی که استفاده کمتری میکنند، هزینه بیشتری میپردازند و بالعکس. پس مدل، قطعا غیرمطلوب است.
- مانند پیامک رمز دوم که تعدادی از افراد، بیشتر استفاده میکنند اما همه یک عدد مشخص بابت آن پرداخت میکنند و سالانه هم توسط بانکها شارژ میشوند. آقای حبیبالله! جنابعالی تجربه اپراتوری دارید. در ماجرای رمز پویا، افزایش قیمت، در انتهای سال، صددرصد شد. وقتی میتوان بابت هر پیامک، به ازای هر تراکنش، مشتری بانک را شارژ کرد، چرا یک بسته و عدد مشخص تعریف میکنیم و از همه مردم، همان میزان میگیریم؟ بعضی بانکها در این حوزه خوشحالند و تصورشان این است که به ازای پول دریافتشده از مردم، هزینه کمتری دادهاند. البته آقای تبریزی در برنامههای قبلی اشاره کردند که فقط، هزینه پیامک صرف نیست بلکه هزینه پشتیبانی و نیروهای انسانی که آن را مدیریت میکنند، نیز باید لحاظ کرد و به هزینههای پیامک افزود. ضمن اینکه در مدل ساخت رمز پویا، الان یک بانک روی اپلیکیشنهای موبایلی، رمز را میسازد و کسی معطل رمز پویا نمیشود. مشتری هم راحتتر است و نگران این نیست که رمز ارسال نشود، مانند مشکل عدم ارسال پیامک رمز دوم توسط اپراتورها در سال گذشته که همه نظام بانکی را متاثر کرد. در این زمینه، بانکها میتوانند در جلسات کنسرسیومها از تجربیات همدیگر استفاده کنند. هلدینگهای فناوری، بعد از سالها به این نقطه رسیدند که کنسرسیوم تشکیل دهند که کنسرسیوم ققنوس، بخشی از این ماجرا بود. بعد از آن، کنسرسیوم فرابوم در حوزه بانکداری باز راهاندازی شد و سپس، بانکها، رقیب برخی کنسرسیومهایی شدند که خودشان در آن سهامدار هستند! مثلا یک بانک، خودش سامانهای در بانکداری باز ایجاد کرده و با اینکه در فرابوم، سهامدار است و قرار بود فرابوم به عنوان هاب بانکداری باز آن بانکها، سرویس را به سمت فینتکها و خدمات گیرندگان بدهد، خود بانک هم جداگانه سرویس میگیرد! برخی اوقات نیز اتفاقات بدی میافتاد و اگر سرویس فلان بانک را از فرابوم میگرفتید، آنقدر زمان آن طولانی بود که اگر مستقیم از خود بانک، سرویس میگرفتید، سریعتر سرویس میداد که این موضوع، به خاطر رقابت ناسالم بود. چرا این کنسرسیومها به درستی شکل نگرفتند؟ ایراد کار کجاست که ابتدا بانکها مشارکت میکنند و سپس رقیب میشوند؟!
حبیبالله: اگر اجازه بدهید ابتدا نکاتی درباره کیف پول عرض کنم و سپس به این سوال، پاسخ بدهم. درباره هزینه تراکنش و شارژ شدن آن توسط بانکها باید به عواقب آن توجه کنیم. همه اینها تشکیلدهنده اجزای بهای تمامشده پول در کشور هستند. ممکن است سهم هزینههای تراکنش که بانکها میدهند، یک در هزار باشد و بعضا بانکها آن هزینه را با PSP خود back to back میکنند، در حالی که این ماجرا، مانند زبالهای است که زیر فرش گذاشته میشود! بانک هزینه را دست PSP میدهد و PSP هم آن هزینه را به دست دیگری میدهد. در مجموع، این هزینهها، نه فقط برای سهامداران بانک، بلکه برای دارنده کارت، که جای دیگری از بانک، وام میگیرد، گران تمام میشود و مردم، دسترسی کمتری به وامهای قرضالحسنه خواهند داشت و بیشتر با وامهای گرانقیمت مواجهند. نکته دیگر درباره دلیل عدم توسعه کیف پول از حدود سال ۹۰ را که اپراتورها وارد ماجرا شدند، در قالب یک داستان عرض میکنم. میگویند واعظ شهیری، میخواست مردم را وعظ کند که هنگام شروع، یک نفر با توجه به شلوغی دم در گفت هرکس میتواند یک قدم جلو بیاید. واعظ از منبر پایین آمد. گفتند چه شد؟ ناراحت شدید؟ گفت خیر. هرچه قرار بود در یک ساعت بگویم، ایشان گفتند! در زمینه کیف پول هم شرکتهای فناوری اطلاعات بانکها، یک قدم جلو بروند، کافی است. یک تجربه را هم عرض کنم. بدون سوئیچ تعاملپذیری که میدانم در حال اتمام است…
- چرا اینقدر طول کشید؟
حبیبالله: کارهای فنی آن در حال انجام است.
- شاتوت که امتحانش را پس داده بود و در حوزه حملونقل شهری کار میکرد.
حبیبالله: بنده همین تجربه را میخواستم عرض کنم. آن پروژه رو به اتمام است و پروژه بزرگی است و در کنار زیرساخت شتاب که سرویس کارتهای بانکی را مدیریت میکند، زیرساخت جدید با عنوان سوئیچ تعاملپذیری، وجود دارد که ما هم در کنار بانکهای دیگر، به این فرایند کمک کردیم. این کمکها، برای شکلدهی به آن همپذیرندگی، فوقالعاده موثر است. تجربه ما در بانک شهر، روی پلتفرم شاتوت در تاکسی تهران قابل توجه است که فکر کنم از سال ۹۸، پیاده شد. این موضوع، همان یک قدم است. ما در یک سگمنت از بیزینس، که بخش پرداخت خرد شهری در تاکسی تهران است، فعالیت کردیم. الان همه اپلیکیشنها علاقهمندند دارندگان اپلیکیشن، پرداخت تاکسیشان را با اپلیکیشن آنها از طریق QR انجام دهند. خاطرتان هست سالهای قبل، هرکس با برند خودش یک QR روی در و دیوار، پشت صندلی راننده و… چسبانده بود. اینها همگی جمع شد و QR شهرپی، متصل به کیف پول شاتوت بانک شهر شکل گرفت. این همپذیرندگی، بدون سروصدا و شوآف اتفاق افتاد. الان از آنجا که همه راهبرهای کیف پول به API فاوای تهران متصل هستند، عملا همپذیرندگی رخ داده است و این اتفاق، بسیار شفاف، بدون فراد و موضوع امنیتی ایجاد شده و سالهاست در تهران، کار میکند. در حوزه کیف پول، اگر تجربهها و تک مضرابهای موفق را به درستی بنوازیم، کنار همدیگر، اتفاق بزرگ را میسازند. اگرچه در لایه حاکمیت و سیاستگذاری، اتفاقاتی رقم میخورد اما بانکها نباید متوقف به آن شوند و باید کارشان را پیش ببرند. درباره سوال شما، درخصوص کنسرسیومهای تشکیلشده، به نکته درستی اشاره کردید. وقتی چند بانک یا چند شرکت دور همدیگر جمع میشوند و شرکتی را برای یک هدف مشترک تاسیس میکنند، خودشان نباید بیزینس آن شرکت را از بین ببرند. بنده معتقدم درباره این موضوع، خطایی صورت گرفته و هم فرابوم و هم سنباد و هم تشکیل آن کنسرسیوم کیف پول که به قول شما، از ابتدا مشخص بود نتیجهای حاصل نخواهد شد، متاسفانه ایجاد شد و همه شروع به موازیکاری کردند. این کار، فوقالعاده مضر است. با توجه به سهامداری بانک شهر در کنسرسیوم سنباد، در دوره جدید مدیریت بانک شهر، علاقهمندیم آن را بسیار جدیتر دنبال کنیم و معتقدم باید روی این پلتفرمها سرمایهگذاری کنیم؛ یعنی به جای اینکه یک API راه بیندازیم و تبلیغ کنیم که استارتاپها، شرکتها و پلتفرمها از API ما استفاده کنند، بهتر است این ظرفیت را با بقیه روی پلتفرم واحد اشتراکگذاری کنیم تا همه به آن بازار مراجعه کنند و خودمان هم سهم داشته باشیم. این اتفاق میتواند به روال خودش برگردد و اصلاح شود. الان، اتفاق خوبی رخ نمیدهد. ما در بانک شهر، در آن بخشی که خودمان سهامدار هستیم، در کنار بانکهای خصوصی دیگر که سهامدار پلتفرم سنباد هستند، نقش خودمان را پررنگتر خواهیم کرد و حضور جدیتر خواهیم داشت و از بقیه سهامدارها و شرکایی که در آن پلتفرم هستند، نیز خواهش میکنیم سهم خود را جدیتر بگیرند و از رفتارهای انفرادی پرهیز نمایند. سایرین که در بقیه پلتفرمها هستند، مانند فرابوم و ققنوس نیز میتوانند اتفاقات مثبتی در مسیر همکاریها شکل دهند.
- سنباد و فرابوم، دو کنسرسیوم هستند که در بخشی، بانکهای خصوصی در حوزه بانکداری باز سرمایهگذاری کردهاند و در فرابوم، چند بانک بزرگ درجه یک قرار دارند که خودشان را از همدیگر جدا کردهاند. فکر میکنم کانون بانکهای خصوصی و دولتی، در آنجا هم جدا هستند! جالب است با اینکه همگی بانک هستند، باز هم خصوصیها یکطرف و دولتیها طرف دیگر قرار دارند. چرا در آنجا همه سر یک میز نمینشینند؟ بانکهای بزرگ به بقیه راه ندادند یا موضوع، کسبوکاری بود؟
حبیبالله: ماجرا بر عکس نکتهای بود که شما اشاره کردید! اول، فرابوم شکل گرفت و ابتدا غلبه با بانکهای دولتی بود. در کمیسیون بانکهای خصوصی، در آن مقطع این بانکها نیز تصمیم گرفتند برای خودشان پلتفرم جداگانه داشته باشند که این تصمیم هم محترم است. شاید به این دلیل بوده که در رقابت با بانکهای دولتی، خود را تقویت کنند یا به این خاطر که افرادی که در بانکهای خصوصی حساب دارند و مشتری محسوب میشوند، نیازمند خدمات ویژهتری هستند و بانکهای خصوصی باید سطح دیگری از سرویسدهی را در مقابل بانکهای دولتی داشته باشند تا خودشان را در فضای رقابت پیش ببرند. این دلایل، احتمالا منجر به تفکیک شد، در حالی که اگر یک پلتفرم واحد بود، بهتر بود. در هر صورت، حتی اگر دو پلتفرم هم باشد و سهامدارانشان به درستی به آن اهمیت بدهند و سرویسهای خود را در آنجا متمرکز کنند، در کاهش هزینهها و تقویت سرویسدهی B2B2C فوقالعاده موثر هستند. الان لزوما اینطور نمیبینم که اینها با هم یکی شوند، بلکه اگر این دو پلتفرم، کار خودشان را به درستی انجام دهند، اتفاق مثبت شکل میگیرد.
- بله. این رقابت که به قول شما، دور زدن همدیگر است، مکافات است. اینکه چرا این اتفاقات میافتد، واقعا نمیتوان آن را درک کرد. جناب اسلامی! شما الان عضو هیئت مدیره ققنوس هستید. آخرین اخبار، حاکی است بانکهایی که در ققنوس سهام دارند، در حوزه سرمایهگذاری و تزریق افزایش سرمایهها، عقب کشیدند. ظاهرا بخشی از این موضوع، به خاطر مدل کسبوکار و طرح تجاریای بود که ققنوس آن را شروع کرد اما بانک مرکزی اجازه نداد در بخشی از قسمتها ورود کند. ظاهرا مسیر را از حوزه بانکی جدا کردید و در فضاهای دیگری ورود میکنید تا مشکلات رگولاتوری حل شود و وقتی قوانین مربوط به آن تدوین شد، دوباره به این حوزه برگردید. درست است؟ گویا در این زمینه بانک مرکزی، از ققنوس شکایت کرد و ققنوس هم از بانک مرکزی و در نهایت، طرفین مصالحه کردند. نظرتان را در این خصوص بفرمایید.
اسلامی: فرق ققنوس با سایر کنسرسیومها، اولا این است که بانکها همگی همسهام و هممیزان وارد شدند و ثانیا اینکه یا کاری نکرده بودند یا اگر کاری کرده بودند، آن را به عنوان آورده، وارد نکردند. تاسیس کنسرسیوم، حوزه فعالیت و نحوه راهبریشان، برای توفیقات بعدی مهم است. خبر شما درست است و مصالحه، اتفاق افتاد و مبتنی بر همان مصالحه، تغییراتی را در سپیدنامه انجام دادیم و الان در مرحله افزایش سرمایه هستیم. باید به چند موضوع، همزمان دقت شود. فعالیت فعلی ققنوس مبتنی بر توکنایزیشن مبتنی بر یک دارایی است و موضوع این نیست که فقط فضای تِک باشد. سهامداران ققنوس، سهامداران بانکی در حوزه فناوری هستند. این بازی، بیشتر به بازی بازار سرمایه نزدیک است تا بازار پول. از این منظر، استقبال از ورود سهامداران جدید توسط سهامداران قبلی پذیرفته شده است. منظر دیگر اینکه فارغ از شرکت ققنوس، بنیاد ققنوس داریم که تمامی میزبانها دور هم جمع شدهاند. نوع نگاه اولیه این نبوده که شرکت ققنوس، سود زیادی ایجاد کند، بلکه قرار بوده پلتفرمی راهاندازی نماید تا نودهای مختلف و مجموعه میزبان، درآمد ایجاد کنند؛ کاری که در خارج از کشور هم اتفاق میافتد. با این حال، چون شرکتهای بانکی، عضو آن هستند، باید سود داشته باشند و آن را اعلام کنند، لذا در مقطعی هستیم که افزایش سرمایه در حال نهایی شدن است و جنس آن، یک میزان آورده از سهامداران فعلی و نیز آوردههای بیشتری از سهامدارانی است که علاقهمند به سهامداری در ققنوس هستند و ممکن است لزوما بانکی نباشند.
- یادم هست در حوزه بازار سرمایه، ققنوس اقداماتی انجام داد مانند فروش املاک بزرگ که عملا بخشی از داراییهای بانکها همین املاک بزرگ و برجهاست و خریداری هم در کشور وجود ندارد. قرار بود اینها توکنبِیس و خرد شود تا مردم بتوانند در بازار سرمایه، به جای اینکه یک واحد بزرگ که توان خرید آن را ندارند، به اندازه پولشان، در حد یکی دو متر یا هر میزان دیگر خرید کنند. موضوع، بسیار جذاب بود و میتوانست به خانهدار شدن جوانان در آینده کمک کند. وقتی افراد، حتی یک متر خریداری کنند، با توجه به تورم، ارزش پولشان از دست نمیرود.
اسلامی: ققنوس از منظر فنی و محصول، یکی از گنجینههای جواهرات است. یک نکته جدی حقوقی دارد که باید به طور مداوم به آن فکر کنیم و آن، نگاه غیرمتمرکز است. وقتی این موضوع، به مجموعهای وارد میشود که در بانکهای کاملا متمرکز مدیریت شده، این طراحی و نسبتها بسیار مهم میشود. الان بیش از پیش به مفاهمه نزدیک میشویم و باید روی موضوعات بعدی مفاهمه اتفاق بیفتد. نکته دوم کنار هم نشستن چند بانک در کنار همدیگر است؛ بانکهایی که خودشان دارایی های متفاوتی دارند و این داراییها، قابلیت توکنایزیشن دارد. نکته سوم، نگاه عامه مردم است. ممکن است مردم با رمزارزها آشنا شده باشند اما رمزارزشها یا توکنایزیشن مبتنی بر حوزه دارایی، جذابیت فوقالعادهای دارد. من آینده را برای کل این فضا، از جمله ققنوس درخشان میبینم. برخی مجموعههای دیگر در حوزه اکسچنچها، بسیار موفق هستند و در غیرمتمرکزهای حوزه صرافی فعالیت دارند. برای بعضی مجموعههای دیگر نیز اتفاقات خوبی افتاده است. اگر روی همین داراییها و محصولات ققنوس، نگاههای کسبوکاری متفاوت رقم بزنیم و از عامه مردم و سایر متخصصان حوزه بازار سرمایه کمک بگیریم، برای این شرکت هم به زودی اتفاقات خوبی خواهد افتاد.
حبیبالله: آقای افتاده! با توجه به نکتهای که توسط آقای دکتر اسلامی و جنابعالی اشاره شد، باید عرض کنم توکنایز کردن داراییها در شرایط حاضر برای بانکها به شدت مهم است، چون املاک بانکها، درشتدانه است و املاک ریز که به راحتی خرید و فروش شود، نیست. اخیرا در مجمع بانک شهر، آقای دکتر احمدی، مدیرعامل بانک، مطرح کردند که مجوز صندوق املاک و مستغلات گرفته شده و قرار است به زودی فعالیت خود را شروع کند. یکی از بهترین راهکارها برای این صندوق، توکنایز کردن است. مشتری بزرگ دیگر این حوزه، خود شهرداریها هستند. بخشی از بودجه شهرداریها، مبتنی بر میزان فروش املاک برای اداره کردن شهر است. مثلا شهرداری مجوز میدهد و به جای اینکه از فرد که پروانه را گرفته، هزینه بگیرد، دو آپارتمان میگیرد. این ورودی، وجود دارد اما خروجی آن به خاطر درشتدانه بودن املاک، سخت میشود. توکنایز کردن، هم برای بانکها، هم برای شهرداریها و هم برای تمام نهادها و مجموعههایی که املاک و داراییهای بزرگ دارند، فوقالعاده جذاب است و معامله آنها به سادگی رخ نمیدهد. همجنین وقتی به مردم میگوییم طلا، ارز و رمزارز نخرید، برای مردم جذاب است که در حوزه توکنایز ورود کنند وگرنه چطور ارزش پول و ریال را تثبیت نمایند. تنها راه، همین ماجراست. به نظر میرسد مجموعه ققنوس با ورود عزیزانی مانند آقای اسلامی، افزایش سرمایه و تغییر رویه، به این سرویس اسکیل میدهد و هم شهرداریها و هم بانکها، علاقهمند به این مشارکت هستند.
- به نظرم در این فضا، رگولاتورها اعم از بازار سرمایه و بازار پولی، باید مسیر را باز کنند. البته رگولاتورها هم دغدغه بحقی دارند و نگران اتفاقات بعدی هستند و به همین خاطر سختگیری میکنند. همین هفته خبری در خصوص خرید خودرو با رمزارز مطرح شد. طی چند سال گذشته، نهادهایی که گرفتار تحریم بودند، توانستند از طریق رمزارزها، تحریم را دور بزنند و مبادلات مالی انجام دهند. این فرهنگ، کمکم در مردم هم شکل گرفت و آنهایی که اصلا نمیدانستند رمزارز چیست و مطلع نبودند بیتکوین چیزی نیست که در دستشان باشد و فقط یک توکن است که باید آن را حفظ کنند، به این سمت رفتند. با اینکه پشت آن، خروجی وجود ندارد اما مردم حاضرند سرمایهگذاری کنند. برخی افراد سود خوبی داشتهاند و البته بسیاری افراد هم به دلیل نداشتن دانش لازم متضرر شدند. وقتی در کشور میتوانیم مسیر را باز کنیم و به این وسیله، جایی از اقتصاد که در داراییهای منجمد بانکها گره خورده، مسیر را باز کنیم، چرا انجام ندهیم؟ امیدواریم دولت و رئیس جمهوری به این موضوع بپردازند، زیرا این اتفاق، کمککننده است. قطعا بانکهایی که گرفتار درآمدزایی هستند، با رها شدن از این حوزه و پولی که به دست میآورند، میتوانند کارهای بزرگی را در چرخه اقتصادی انجام دهند. به حوزه همکاری بانکها و هلدینگها برگردیم. آقای حبیبالله! اگر هر بانک، دیتای خود را در چند سال گذشته ذخیره کرده باشد، جزیرهای و کلونی است. بسیاری از بانکها، از دیتا استفاده نمیکنند و بعضی بانکها، اخیرا با استفاده از آن، به تنهایی مشتریان خودشان را آنالیز و وی را اعتبارسنجی میکنند و بر اساس آن، به مشتری وام میدهند. در حوزه اعتبارسنجی، شرکت رتبهبندی اعتباری ایران، ذیل بانک مرکزی وجود دارد. البته قرار بود بانکها یک کنسرسیوم تشکیل دهند که در آنجا با هم در حوزه اعتبارسنجی ورود کنند اما معلوم نیست چه شد بانک مرکزی زیر میز زد و کنسرسیوم تشکیل نشد. بانکها میتوانند در اینجا با یکدیگر مشارکت کنند. قانون هم نیاز ندارد. فکر نمیکنم بانک مرکزی در این حوزه مشخص، دغدغهای داشته باشد. اینکه دیتا در یک مرکز خاص مرتب شده و بر اساس پارامترهایی که نگرانی کسبوکاری در آنها وجود دارد، بدون نام شود و بانکها با همدیگر تبادل دیتا کنند. در حوزه احراز هویت الکترونیک، سالها گرفتار بودیم که به نظرم آن هم نیاز نبود. الان بیش از ۶۰ تا ۷۰ درصد مردم، حساب بانکی دارند. وقتی در بانک شهر حساب داریم، مثلا بانک کارآفرین میتواند دیتای ما را از بانک شهر که قبلا صحتسنجی شده، بگیرد و بدون اینکه نیاز به رفتوآمد در شعبه باشد، میتوان در بانک دیگر افتتاح حساب کرد اما این اتفاق نمیافتد. حوزه اعتبارسنجی، یکی از موضوعات مهم است که هم برای مردم در حوزه اعتبارات خرد و هم برای بانکها دغدغه است. بانک راحتتر هستند که عدد درشت هزار میلیاردی به یک سازمان، شرکت یا کارخانه بدهد و ضمانت بگیرد. اگر پول را نداد، کارخانه را تملک میکنند و چون نمیتواند کارخانه را مدیریت کند، ورشکست و تعطیل میشود. این چه مدل کسبوکاری است؟ در حالی که اگر بانک، مشتریان خود را دقیق شناسایی کند، با دادن وامهای خرد، که مشکل اقتصادی بسیاری از افراد را حل میکند و نکول آن، بسیار کمتر از وامهای درشت است، میتواند این چرخه اقتصادی را در مسیر درست خود هدایت کند و درآمد خود را افزایش دهد. نظر جنابعالی چیست؟
حبیبالله: مسیر تقریا همینطور است. مفهوم دادههای عظیم یا بیگدیتا، در بانکها، به خاطر حجم بالای اکانت مردم و حجم بالای تراکنشی که مردم، روی اکانتهایشان به صورت روزانه، هفتگی یا ماهانه دارند، به طور جدی مطرح است. اینکه معماری درستی درخصوص این داده وجود داشته باشد، پایگاه داده تحلیلی خوبی در بانک ایجاد شده باشد و مبتنی بر این موضوع، هوش تجاری خوبی وجود داشته باشد، اینها کارهایی است که بانکها هرکدام به طور جداگانه برای خودشان انجام میدهند و نمیتوان گفت چرا بانک، مستقیما این کار را انجام میدهد. آن بانکی که اکانت بیشتر یا مشتریان متنوعتری دارد، زحمت بیشتری برای آن کار کشیده و به آن داده عظیم، درسترسی پیدا کرده و این موضوع، مزیت آن بانک است. نمیتوان گفت چرا بانک…
- منظورم این است که دارایی خود را بفروشد مانند ماجرای اینترکانکشن که در حوزه اپراتوری داریم.
حبیبالله: احسنت! نکته اینجاست که مثلا یک بانک دولتی بزرگ یا یک بانک خصوصی متوسط یا بزرگ، دادههایی دارد. کشور ما به شدت به موضوع اعتبارسنجی برای بلوغ صنعت مالی و بازار سرمایه نیاز دارد. بسیاری از اعتبارسنجی بانکها مبتنی و متکی بر ترند رفتار مشتری در بانک خودشان و اعتبارسنجیای است که از مجموعه اعتباری ایرانیان دریافت میشود، در حالی که این موضوع، میتواند با همکاری بیشتر بانکها با همدیگر کاملتر شود.
- البته دیتای اعتبارسنجی ایرانیان ناقص است. اگر وام گرفته باشید، دیتای شما موجود است وگرنه خیر. در اینجا چه باید کرد؟
حبیبالله: دقیقا! نکته دیگر درباره اشتراکگذاری داده این است که اخیرا یعنی در بهمنماه سال قبل، موضوع تامین مالی زنجیرهای در بانک مرکزی، رگوله و مصوبه آن ارائه شد. این، یک بازار جدید است و بانکها هرکدام با استفاده از اوراق گام، برات الکترونیک و… تلاش میکنند وامدهی را در طول زنجیره پیش ببرند. یکی دیگر از حوزههای همکاری همین است که بانکها به جای جداگانه پیش رفتن، پلتفرم جدا داشتن و زنجیره تامین مجزا داشتن، میتوانند در این زمینهها، با همدیگر همراه شوند و اینها را راهاندازی کنند. مگر در این فضا، چقدر پلتفرم نیاز است؟! الان دو سه پلتفرم وجود دارد. چه ایرادی دارد که یک بانک از همین پلتفرم یا همین زنجیره تامین، منابع خود را به سمت آن فضا سوق دهد؟ از اینگونه فضاهای همکاری و فرصتهای همیاری بین بانکها زیاد است و یکی از این فضاها، حوزه دیتاست. ما در فضای دیتا در حوزه بانکی در کشور، واقعا هنوز در ابتدای مسیر هستیم و بانکها باید در این فضا، بلوغ بهتری پیدا کنند.
- در حوزه امنیتی، وضعیت کشور بهگونهای است که در همه عرصهها، فشار حملات سایبری به شدت زیاد است. در این زمینه، درسآموختهها زیاد است و اگر اتفاقی میافتد، هکر به همه بانکها آسیب نمیرساند و یکییکی اسکیل و ورود میکند. در اینجا هم دیتا را به اشتراک نمیگذاریم. گویا اگر به بانک رقیب لو داده شود، فردا به همهجا اطلاعرسانی میکند و عملا بانک ما را دچار اختلال میکند! در حالی که در حوزه امنیت میتوان مسیری را باز کرد که این دیتا در مسیر درست، اشتراکگذاری شود. خدا نکند یک بانک دچار ماجرای امنیتی شود و مانند اتفاقی که چند ماه پیش در سامانه سوخت افتاد، اینجا تکرار شود. این ماجرا با آن قضیه، بسیار متفاوت است و موضوعات امنیتی خاص خود را دارد.
حبیبالله: در این فضا، نهادهای ذیربط مانند افتا و کاشف در کنار بانک مرکزی، به خوبی نقش خود را ایفا میکنند. در همین مقطعی که مسئولیت فناوری اطلاعات بانک شهر به عهده اینجانب گذاشته شد، شاید سه چهار جلسه مشترک با این عزیزان در این نهادها، با حضور همه معاونان فناوری اطلاعات یا شرکتهای فناوری اطلاعات بانکها برگزار شده است. اتفاقا درباره درسآموختههایی که اشاره کردید، اخیرا مکاتبهای دریافت کردیم که یکی از پیوستهای آن، درسآموختههای چند اتفاق اخیر بود. این کار، فوقالعاده بود. اگر بانکها بتوانند همین درسآموختهها که تا کنون پیاده نکردهاند، پیاده کنند و ما به ازای آن، تمهید انجام دهند، در کاهش سطح خطر و افزایش آمادگی بانکها، برای مقابله با این موضوعات، بسیار موثر است. این خطرات، لاجَرَم وجود دارد و نمیتوان کاری کرد و فقط باید مقاومت خود را در این فضا بیشتر کنیم. این درسآموختههای مشترک، برای بالا بردن مقاومتمان در این فضا، فوقالعاده موثر است. این اتفاقات در حوزه پایداری و امنیت سایبری با محوریت نهادهایی که متولی این موضوع هستند، در حال رخ دادن است.
- البته تعداد این نهادهای امنیتی هم بسیار زیاد است. وقتی با مدیران امنیت بانکها صحبت میکنم میگویند خدا نکند اتفاقی بیفتد. در این صورت از ۲۰ نهاد به ما نامه میزنند و ما نمیدانیم به کدام پاسخ دهیم! عملا معلوم نیست باید به مشکل امنیتی پاسخ دهیم یا پاسخ نهادهای موازی به موضوعات را بدهیم. اگر یک اتاق فکر یا اتاق جنگ نرم بگذارند که همگی یکجا حضور پیدا کنند تا وقتی رخدادی پیش آمد، فقط از طرف یک نهاد مکاتبه شود، خوب است. اخیرا پستی در شبکههای اجتماعی درباره میزان استرس مشاغل مختلف در حوزههای امنیت، نظامی، جراحی، خبرنگاری، مدیریت روابط عمومی و گویندگی منتشر شد که اینها رتبه بالاتری داشتند. امیدوارم به میزان استرسشان به آنها رسیدگی شود. در حوزه رسانه که اتفاقی نمیافتد و اهالی رسانه وضعیت بدی دارند. به هر حال این نکات، میتواند خیلی کمک کند و هرچه استرسها کمتر شود، بهتر است. بالاخره موضوع امنیت کشور، مخصوصا در نقطه حساس کنونی، که وارد فضای جدیدی میشویم، از هر چیزی، مهمتر است. آقای اسلامی! جنابعالی هم نظرتان را درباره اشتراکگذاری دیتا که بخشی از آن حاکمیت دیتاست، بفرمایید. البته حاکمیت دیتا، بحث مجزایی است که در این زمینه باید از آقای باقری اصل، دبیر شورای اجرایی فناوری اطلاعات دعوت کنیم. وقتی تکلیف مشخص نیست، مشکلات ایجاد میشود. فقط هم بانکها نیستند. وقتی قرار است به درستی اعتبارسنجی کنیم، به دیتای خارج از بانکها نیز نیاز داریم. مثلا اگر یک راننده با گواهینامهاش به دیتای راهنمایی رانندگی متصل شود و در حوزه بیمه یا گرفتن اعتبار از بانکها، رفتار پرخطری داشته باشد، چنانچه هوش مصنوعی به درستی رفتار وی را بسنجد، میتواند درصد نمره اعتباری فرد را کمتر یا بیشتر کند. بنابراین در این زمینه، بانکها باید گام اول را از خودشان شروع کنند، بقیه پیشکش!
اسلامی: من امیدوارم به زودی اتفاقات خوبی بیفتد. در این رابطه، باید چند نکته را از هم تفکیک کنیم. یکی دارایی داده است. مثلا بعضی دوستان معتقدند احراز هویت، به طور جدی دارایی بانک نیست بلکه دارایی مردم است. این موضوع از نظر حقوقی باید دقیقتر شود. برخی میگویند دارایی بانک است و برخی معتقدند دارایی افراد است.
- بر سر ماجرای یارانههای ۳۰۰ یا ۴۰۰ هزار تومانی، به آنهایی که یارانه نگرفتند، گفتند اعتراض کنید. شخصا چک کردم دیدم ریز تراکنشهای سال گذشته بنده را به درستی داشتند و نزدیک به واقعیت بود. یادم نیست به بانک، مجوز داده باشم که حسابم را به سازمان هدفمندی یارانهها داده باشد. در خصوص گرفتن مجوز، تبصره میگذارند، کسی هم خبر ندارد و یک سازمان دولتی، دیتا را از بانکها میگیرد. البته گفته میشود در قانون مجلس اضافه شده که بانکها باید دیتا را به سازمان هدفمندی یارانهها بدهند ولی حداقل یک کسب اجازه از مشتری لازم است.
اسلامی: بحث این است که برخی موضوعات قانون دارد و برخی ندارد. نکته دیگر اینکه بلوغ حوزه داده و حریم خصوصی باید در کشور اتفاق بیفتد. موضوعاتی که نیازمند اخذ وکالت است یا نیست باید لحاظ شود. موضوعی که من را امیدوارتر میکند بانکها و سایر مجموعهها با همدیگر کنار میآیند، این است که شاید دیتای بانک نیز به تنهایی کفایت نکند؛ خصوصا در حوزه اعتبارسنجی که نیازمندی جدی به اشتراکگذاری داده داریم. در برخی جاهای دیگر، مانند بانکداری باز، اتفاقا موضوع اصلی، خامفروشی است. باندل کردن و طراحی درست این دیتاها و محصول را طوری طراحی کردن که استارتاپها بتوانند از آن استفاده کنند، ارزش افزوده ویژه خلق میکند. این امر، نیازمند مشارکت مجموعههای مختلف اعم از بانکی و غیربانکی است. یکی از مولفههای جدی پیشرفت و خوشحالی بدنه جوان کشور، موضوع اعتبار است. وقتی در کشورهای دیگر، یک فرد در همین شرایط جوانی با داشتن اعتبار میتواند زندگی متعادلی رقم بزند و آینده خود را مبتنی بر اعتبار خود پیش ببرد، دیگر فقط مسئله بانک نیست، بلکه موضوع حکمرانی کل کشور است که باید در این زمینه تصمیم بگیرد و پای آن بایستد. اینکه در این حوزهها مانند بانکداری باز یا اعتبارسنجی، انحصار بهتر است یا عدم انحصار، موضوع قابل بحثی است. برخی جاها شاید بهتر باشد یک شرکت شروع کند و بعدا مجوزهای دیگر داده شود. بعضی جاها مانند اپراتورها، به این نتیجه رسیدند که اپراتور دوم و سوم هم نیاز است و رقابت، به نفع عامه مردم است. اینکه الان اصرار بر انحصار یا عدم انحصار داشته باشیم، شاید بیفایده باشد اما این موضوع باید شکل بگیرد و پایه خوشحالی و اتفاقات خوب برای بدنه جوان کشور باشد. اگر به برخی موضوعات مانند فرزندآوری اعتقاد داریم، هیچ موضوعی نمیتواند کمک کند مگر اینکه افراد از ابتدا آینده خودشان را تصور کنند. این موضوع درباره ازدواج، کاهش بزهکاری و… نیز صادق است. موضوع اعتبار، متفاوت است و شبیه کیف پول یا بانکداری باز نیست و موضوع حکمرانی کشور است. ما میتوانیم در حوزه فناوری، بیشترین کمک را در همین هلدینگهای بانکی برای رخ دادن این امر داشته باشیم.
- در همین زمینه، با مطلبی تحت عنوان بانک نگهداری از سالمندان در یک کشور اروپایی مواجه شدم. آنجا با مشکل پیری جمعیت روبهرو هستند. فرم کار این طور است که بنده به عنوان جوان، زمان آزاد دارم. به خانه یک سالمند میروم و زمان را کنار سالمند سپری میکنم و در سایت بانک اطلاعات نگهداری از سالمندان، تیک میزنم که رأس فلان ساعت به خانه فلان سالمند رفتم و برای وی کتاب خواندم یا خدمات دیگر انجام دادم. آن سالمند هم تیک میزند و این موضوع را تایید میکند. بعدا که فرد جوان، پیر میشود، به همان میزان که خدمت رایگان دادم، در ازای آن دولت، یا هزینه میکند و یک نفر را با پول دولت، به نزد من میآورد و خدمت را به من برمیگرداند یا به همان روش رایگان که خودم سرویس دادم، آن چرخه را ایجاد میکند. ببینید مدل چقدر جذاب است. اگر در مدل حکمرانی کشور به نقطهای برسیم که عملا ماجرا به سمتی حرکت کند که از خودمان شروع کنیم، اتفاقات جذابی در این حوزه میافتد. امیدوارم مشکلات اقتصادی و امید به آینده حل شود. اگر بدانیم امروز فلان اعتبار را خراب کنیم، فردا فلان حق شهروندیمان دچار مسئله میشود، خودتنظیمی میکنیم تا تخلف انجام ندهیم. اگر هزینه-فایده تخلف آنقدر زیاد باشد که قبل از اینکه حاکمیت یا سازمان نظارتی به سمت ما بیاید، خودمان، خودمان را مدیریت کنیم، بهتر است. با توجه به اینکه به انتهای برنامه رسیدیم، چنانچه نکته پایانی و جمعبندی خاصی مدنظر دارید، بفرمایید.
حبیبالله: امیدوارم حرکت مشترک بانکها در سالهای آینده که یکی از زمینههای آن، میتواند مشارکت شرکتهای فناوری اطلاعات آنها با همدیگر باشد، مسیر توسعه کشور را در حوزه زیرساختهای مالی فراهمتر کند و همه مردم کشور از آن سود ببرند.
اسلامی: در پایان قصد دارم به ظرفیت منابع انسانی در هلدینگها بپردازم. این شرکتها، به دلایل مختلف، به خاطر اعتماد حوزه بانکداری به جوانانی که سرهای پُر شر و شوری دارند، حاوی بسیاری از جوانان فعال دارای استعداد خاص هستند که بعید میدانم حداقل در حوزه تِک در مقایسه با صنایع دیگر تکرار شده باشد. از این منظر، رسیدگی به این مجموعهها، به اشتراکگذاری مشکلاتشان و رفع آنها، موجب میشود بردارهای ناهمسو کاهش پیدا کند تا هم دوستانی که در این هلدینگها مشغول هستند، خوشحالتر و به آینده امیدوارتر باشند و هم برای ارائه خدمت به سایر زیرساختهای کشور آماده شوند. الان حوزه فناوری مانند قبل، یک صنعت، به موازات سایر صنایع نیست، بلکه صنعتی است که فعالکننده سایر صنایع است. مثلا در صنعت فولاد هم افرادی که در حوزه هلدینگهای بانکی هستند، ورود کردند و این موضوع در صنعت کشاورزی و زیرساختهای حملونقل نیز صادق است. الان زمان آن است که از این ظرفیتهای هلدینگها استفاده کنیم. بانکها به سمتی میروند که فقط لایسنس بانکداری داشته باشند و مهمترین فصل تمایز آنها حوزه فناوری اطلاعات باشد. اگر زمانی اداره کوچک در یک بانک بودند، الان پیشبرنده بسیاری از موضوعات هستند. صنایع دیگر، به زودی میتوانند از این تجربیات استفاده کنند و از این منظر، این هلدینگها باید به سرمنشأ، سرمشق و الگوی خاصی برای حکمرانی پیشرفته و پیشرفت جدی تبدیل شوند. بنده در این دو دهه، به طور مداوم، اتفاقات خوب و فراز و نشیبها را میبینم. این تجربه گرانقدر در مدیران جوان ایجاد شده و ۲۰ سال فعالیت در یک فضای خاص مانند بانک با ویژگیهایی مثل فعالیت شبانهروزی ۷ در ۲۴، امنیت، چندوجهی بودن و پاسخگویی ویژه، بسیار مهم است. قطعا تجربه افرادی که در این حوزهها فعال بودهاند و خصوصا آقای حبیبالله که در حوزه مخابرات نیز فعالیت کردهاند، حائز اهمیت است. مجموعههای هلدینگهای بانکی باید این موضوع را جدی بگیرند و به تدریج، خروجیشان از سطح بانکها فراتر برود و در تمام کشور منتشر شود. نباید در این الگو بودن و پیشرفته بودن، افولی ایجاد شود. الان زمانی است که دوباره جرقهای زده شود. اگر دو دهه پیش، دهه رشد این هلدینگها بود، اکنون نقطه عطف آنهاست. باید یکسری تصمیمگیریهای جدی اتفاق بیفتد تا دوباره نقطه اوج دیگری را رقم بزنیم یا آرام آرام وارد فضای سرمای سخت شویم.
- الان کشورهای همسایه ما به سمتی حرکت میکنند که جوانان نخبه را نه تنها از کشور ما، بلکه از کشورهای دیگر با پیشنهادهای جذاب، جذب میکنند. اخیرا شنیدهام قرار است به این جوانان، منزل مسکونی هم بدهند. امیدوارم مدیران ارشد کشور، تمهیداتی بیندیشند که جوانان را در مملکت نگهدارند. همچنین امیدوارم در حوزه دردهای مشترکی که بین هلدینگهای فناوری اطلاعات بانکها وجود دارد، همگی به نقطهای برسد که این درد را در بدن همدیگر حس کنند نه اینکه به اسم رقابت، فضا را خراب کنیم و نگذاریم آنچه که باید به درستی اتفاق بیفتد، رخ دهد. انشاءالله مدیران عامل هلدینگها در نشستهایی که فصل جدید آن آغاز خواهد شد، به این موضوعات، بیشتر بپردازند. بالاخره هر ریالی که در بانکهای دولتی یا خصوصی خرج میشود، از جیب بیتالمال است و با وضعیت موجود، باید صرفهجویی کنیم. با این نگاه که بالاخره قرار است این کشور را به دست آیندگان که فرزندان خودمان هستند، بسپاریم، باید ریال به ریال آن را حفظ کنیم. قرار نیست ما و فرزندانمان از این کشور مهاجرت کنیم. اگر قرار است بمانیم باید مسیری را دنبال کنیم که اتفاقات در آن مسیر درست، رخ دهد.