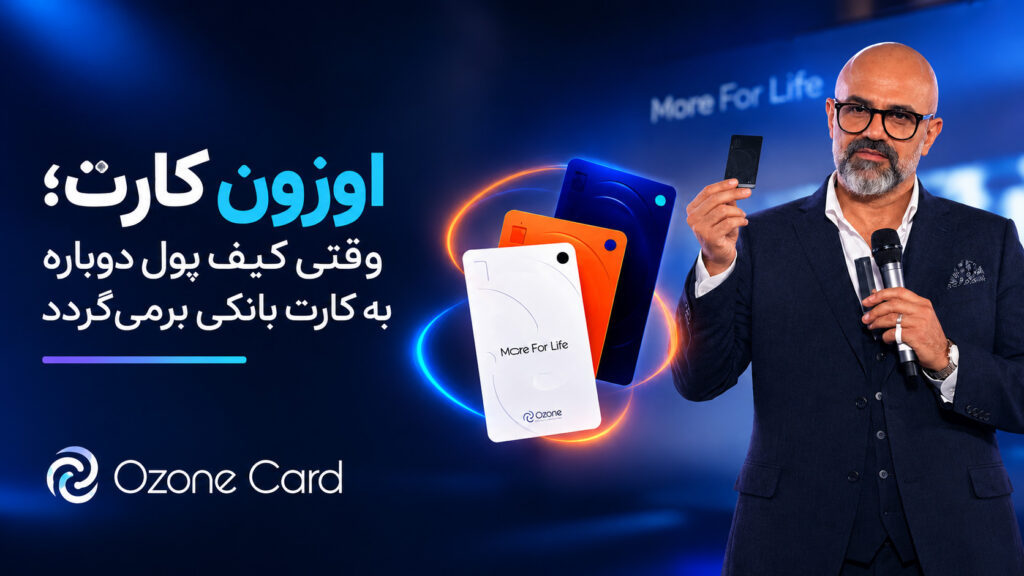
اقتصاد مدرن – رونمایی از «اوزون کارت» یک پرسش جدی برای صنعت پرداخت ایجاد کرده است: اگر قرار است کیف پول توسعه پیدا کند، چرا دوباره برای خرج کردن موجودی آن به کارت بانکی و پایانه فروش برمیگردیم؟
اصل ایده همپذیرندگی میان کیف پولها قابل دفاع و از نیازهای قدیمی بازار است. اینکه کاربر بتواند از اعتبار کیف پولهای مختلف در یک اکوسیستم استفاده کند، میتواند بخشی از مشکل کلوزلوپ بودن کیف پولها را حل کند.
اما ایراد اصلی اوزون کارت دقیقاً از جایی شروع میشود که کیف پول را دوباره به کارت بانکی متصل میکنیم.
کیف پول قرار است بخشی از تراکنشهای خرد را از مسیرهای پرهزینه و پرتراکنش شبکه کارت خارج کند. حال اگر کاربر موجودی کیف پولش را از طریق یک کارت روی پایانه فروش خرج کند، عملاً همان تراکنش دوباره وارد همان زیرساختی میشود که قرار بود بخشی از بار آن کاهش پیدا کند.
در این مدل، سؤال دیگر صرفاً این نیست که «کیف پول چه خدمتی ارائه میدهد؟»؛ سؤال این است که آیا اساساً این مدل، مسئلهای را که برای حل آن کیف پول توسعه داده شده، حل میکند؟
اگر پاسخ مثبت است، باید دقیقاً مشخص شود چه بخشی از تراکنش، چه هزینهای و چه باری از شبکه پرداخت حذف شده است. اگر چنین اتفاقی نمیافتد، اتصال کیف پول به کارت بانکی بیشتر شبیه تغییر منبع حساب کارت است تا توسعه واقعی کیف پول.
همپذیرندگی خوب است؛ اما تسویه کجاست؟
اوزون یک موضوع مهم دیگر را نیز وارد میدان کرده است: همپذیرندگی کیف پولها.
این اتفاق در صورتی که با یک مدل شفاف تسویه همراه باشد، میتواند برای صنعت پرداخت مهم باشد. اما اتصال چند کیف پول به یکدیگر بدون تعیین دقیق سازوکار تسویه، مسئولیتها، جریان وجوه و نقش بانکها و نهاد ناظر، کافی نیست.
اینجا بانک مرکزی باید پاسخ روشنی داشته باشد: این مدل دقیقاً تحت چه چارچوب مقرراتی فعالیت میکند و جریان تسویه میان کیف پولها چگونه مدیریت و نظارت میشود؟
این پرسش درباره یک شرکت خاص نیست؛ درباره مدلی است که اگر قرار باشد در مقیاس بزرگ توسعه پیدا کند، بدون قواعد روشن میتواند به یک نقطه ابهام در نظام پرداخت تبدیل شود.
مسئله بزرگتر از اوزون است
اگر سیاست بانک مرکزی واقعاً حرکت تراکنشهای خرد از شتاب و شاپرک به سمت کیف پول است، این سیاست باید شفاف و رسمی اعلام شود.
بانکها و شرکتهای پرداخت نمیتوانند همزمان میلیاردها تومان برای توسعه زیرساختهای مرتبط با رشد تراکنشهای کارت هزینه کنند و در همان زمان ندانند که سیاستگذار قرار است بخش قابل توجهی از این تراکنشها را به سمت کیف پول منتقل کند.
صنعت پرداخت به نقشه راه نیاز دارد، نه سیگنالهای پراکنده.
جمعبندی
مسئله اوزون کارت این نیست که چرا یک شرکت سرویس جدیدی راهاندازی کرده است. مسئله این است که این سرویس دقیقاً قرار است کدام مشکل نظام پرداخت را حل کند؟
اگر هدف، توسعه کیف پول و کاهش بار تراکنشهای خرد از شبکه کارت است، اتصال مجدد کیف پول به کارت بانکی نیازمند توضیح جدی است.
و اگر هدف، صرفاً ارائه یک ابزار جدید برای خرج کردن موجودی کیف پول است، باید روشن شود چرا این مدل را باید «توسعه کیف پول» بدانیم، نه بازتعریف کارت بانکی با یک حساب جدید پشت آن.
همپذیرندگی اوزون میتواند یک اتفاق مثبت برای اکوسیستم کیف پول باشد؛ اما بخش کارتی این مدل، از نظر معماری پرداخت، نیازمند پاسخ روشنتری است.
کیف پول قرار است جایگزین بخشی از مسیر کارت شود؛ نه اینکه کارت، دوباره مسیر اصلی استفاده از کیف پول باشد.
– عبداله افتاده
دیدگاهها (۰)