قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم

قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم

اقتصاد مدرن را به منابع منتخب خود در گوگل اضافه کنیدتا تازه‌ترین مطالب اقتصاد مدرن را آسان‌تر در گوگل پیدا کنیدافزودن به گوگل

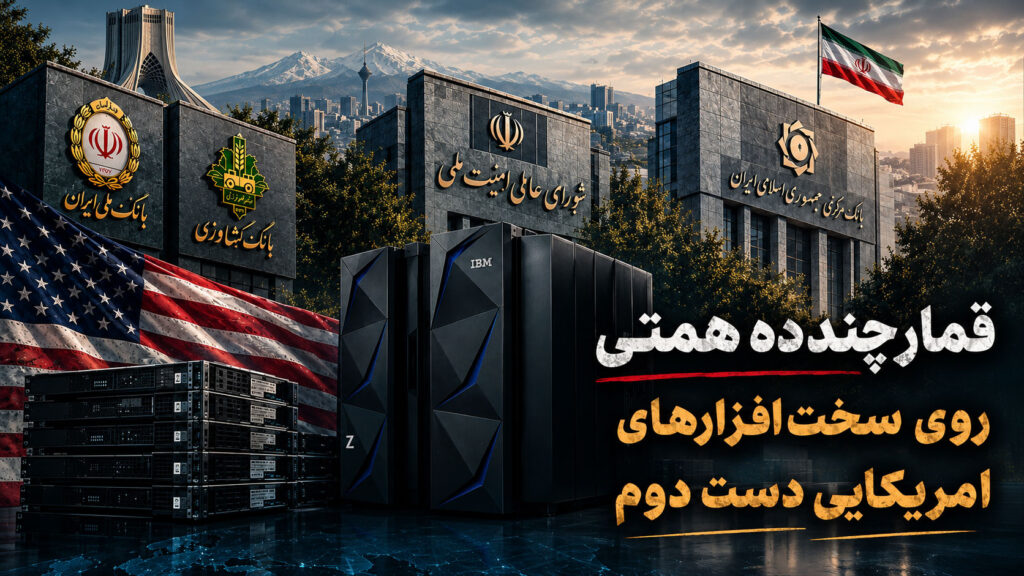
بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود ۱۶.۹ همت اعلام شده و در صورت نهایی شدن، یکی از سنگین‌ترین خریدهای سخت‌افزاری در زیرساخت بانکی کشور خواهد بود.

اقتصاد مدرن | گزارش ویژه
تبلیغاتفضای تبلیغاتی

بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود ۱۶.۹ همت اعلام شده و در صورت نهایی شدن، یکی از سنگین‌ترین خریدهای سخت‌افزاری در زیرساخت بانکی کشور خواهد بود.

اما مسئله فقط رقم ۱۷ هزار میلیارد تومان نیست.

آنچه این خرید را به یک موضوع قابل تأمل تبدیل می‌کند، همزمانی آن با بحث خروج سخت‌افزارهای آمریکایی از زیرساخت‌های حساس، نزدیک شدن برخی مدل‌های این خانواده به پایان دوره پشتیبانی رسمی و تلاش برای حرکت به سمت کوربنکینگ‌های مستقل از سخت‌افزار است.

اقتصاد مدرن، در بررسی این پرونده به یک سؤال اساسی رسید: اگر قرار است طی چند سال آینده معماری بانکداری ایران از وابستگی به سخت‌افزارهای آمریکایی فاصله بگیرد، چرا باید امروز برای خرید چهار دستگاه Z14 M5 نزدیک به ۱۷ همت هزینه شود؟

ماجرای یک خرید ۱۷ همتی

بر اساس اطلاعات بررسی‌شده، بانک کشاورزی برای تأمین چهار دستگاه Z14 M5 اقدام کرده و شرکت داده‌پردازی نیز به عنوان برنده مناقصه معرفی شده است.

رقم این خرید حدود ۱۶.۹ همت است؛ رقمی که با توجه به ماهیت تجهیزات، سابقه استفاده از مین‌فریم در شبکه بانکی و شرایط بازار سخت‌افزار، توجه ویژه‌ای را به خود جلب می‌کند.

این در حالی است که در اطلاعات بررسی‌شده، برای Z14 M5 نیز پایان دوره پشتیبانی رسمی در سال ۲۰۲۷ مطرح شده است. به این ترتیب، بانک کشاورزی در شرایطی در حال خرید تجهیزاتی با قیمت چند هزار میلیارد تومان است که فاصله چندانی با پایان دوره پشتیبانی آنها باقی نمانده است.

این پرسش در همین نقطه شکل می‌گیرد: آیا خرید یک تجهیز دست‌دوم آمریکایی با چنین قیمت سنگینی، برای بانکی که باید درباره معماری چند سال آینده خود تصمیم بگیرد، توجیه‌پذیر است؟

مسئله امنیت، قبل از مسئله خرید

این پرونده را نمی‌توان از اتفاقات امنیتی ماه‌های گذشته جدا کرد.

حملات سایبری ابتدای سال که خدمات شرکت خدمات انفورماتیک و به تبع آن فعالیت بانک‌های ملی، صادرات و تجارت را تحت تأثیر قرار داد، بار دیگر موضوع تاب‌آوری زیرساخت‌های بانکی را به مرکز توجه آورد.

در این میان، یکی از مسائل مطرح‌شده، مشخص نبودن دقیق منشأ بخشی از آسیب‌ها و دشواری بررسی عمیق تجهیزات خارجی مورد استفاده در زیرساخت‌های حساس است.

همین موضوع، اهمیت یک بحث قدیمی را بیشتر کرده است: وابستگی زیرساخت‌های حیاتی بانکی به سخت‌افزارهایی که امکان بررسی کامل معماری، پشتیبانی و اجزای آنها در داخل کشور وجود ندارد.

بر اساس محتوای مورد بررسی، شورای عالی امنیت ملی نیز پیش‌تر بر عدم استفاده از سخت‌افزارهای آمریکایی در نقاط حساس تأکید کرده است.

مسئله اما اینجاست که جایگزین کردن یک‌شبه مین‌فریم‌های موجود امکان‌پذیر نیست. کوربنکینگ بانک‌های بزرگ کشور سال‌ها بر پایه همین زیرساخت‌ها شکل گرفته و تغییر معماری آن نیازمند زمان، سرمایه‌گذاری و برنامه‌ریزی دقیق است.

بنابراین مسئله اصلی دیگر صرفاً «خرید یا عدم خرید» نیست؛ مسئله، زمان‌بندی خروج و نقشه راه جایگزینی است.

وقتی نقشه راه مشخص نیست، خریدهای چندهمتی آغاز می‌شوند

در بررسی این موضوع، به یک خلأ مهم می‌رسیم: اگر قرار است طی دو یا سه سال آینده معماری جدید کوربنکینگ بانک‌ها به سمت استقلال از سخت‌افزارهای خاص حرکت کند، باید از همین امروز مشخص باشد که هر بانک در چه نقطه‌ای قرار دارد و چه زمانی قرار است از زیرساخت فعلی عبور کند.

در غیر این صورت، هر بانک برای حل مسئله امروز خود، به سراغ خرید تجهیزات جدید می‌رود؛ تجهیزاتی که ممکن است چند سال بعد دوباره نیازمند جایگزینی باشند.

در همین حال، در کشور پروژه‌هایی برای توسعه کوربنکینگ‌های جدید در حال پیگیری است؛ از پروژه‌های شرکت خدمات انفورماتیک گرفته تا تلاش برخی بانک‌ها برای توسعه پلتفرم‌های مستقل.

اگر این پروژه‌ها قرار است طی دو یا سه سال آینده به نتیجه برسند، تصمیم درباره خرید مین‌فریم باید در نسبت مستقیم با همین برنامه‌ها گرفته شود.

آیا واقعاً گزینه ارزان‌تری وجود دارد؟

یکی از نقاط بحث‌برانگیز این پرونده، مقایسه Z14 M5 با مدل‌های قدیمی‌تر مانند Z12 است.

بررسی مطرح‌شده در این پرونده نشان می‌دهد که گزینه Z12 همچنان می‌تواند به عنوان یک راهکار برای رفع نیازهای فعلی برخی بانک‌ها مورد توجه قرار گیرد؛ هرچند تأمین، وضعیت پشتیبانی و مشخصات دقیق هر دستگاه باید به صورت موردی بررسی شود.

در محتوای مورد بررسی، هزینه چهار دستگاه Z12 حدود ۴ همت برآورد شده است؛ یعنی فاصله‌ای حدود ۱۳ همت با رقم ۱۶.۹ همتی خرید بانک کشاورزی.

این اختلاف، به اندازه‌ای بزرگ است که نمی‌توان آن را صرفاً یک تفاوت قیمت میان دو نسل سخت‌افزار تلقی کرد.

البته برای قضاوت قطعی درباره اقتصادی بودن هر یک از این گزینه‌ها باید مشخصات فنی، ظرفیت پردازشی، شرایط گارانتی و پشتیبانی، هزینه واردات، وضعیت قطعات و الزامات امنیتی بانک کشاورزی در کنار یکدیگر بررسی شود.

اما یک سؤال همچنان پابرجاست:

آیا بانک کشاورزی برای رفع یک نیاز امنیتی و عملیاتی، الزاماً به چهار دستگاه Z14 M5 نیاز دارد؟

مشکل بانک کشاورزی ظاهراً «تراکنش» نیست

نکته مهم دیگری که در بررسی وضعیت بانک کشاورزی به آن رسیدیم، این است که مسئله اصلی تجهیزات فعلی، دست‌کم بر اساس اطلاعات مطرح‌شده، اختلال مستقیم در پردازش تراکنش‌ها نیست.

بانک از تجهیزات قدیمی‌تر مانند Z9 استفاده می‌کند و مسئله اصلی، بیشتر به دریافت پچ‌ها و به‌روزرسانی‌های امنیتی مربوط می‌شود.

اگر چنین باشد، راه‌حل مسئله الزاماً خرید گران‌ترین تجهیز موجود نیست.

ممکن است راه‌حل، استفاده از تجهیزی با هزینه پایین‌تر برای عبور از دوره فعلی و همزمان سرعت دادن به پروژه مهاجرت به معماری جدید باشد.

این همان نقطه‌ای است که تصمیم ۱۷ همتی بانک کشاورزی نیازمند توضیح دقیق‌تری می‌شود.

یک راه‌حل دیگر: کاهش بار روی شبکه بانکی

اما در این پرونده یک مسئله بزرگ‌تر نیز وجود دارد که شاید اساساً نیاز بانک‌ها به خریدهای سنگین سخت‌افزاری را کاهش دهد.

بخش قابل توجهی از تراکنش‌های شبکه پرداخت، تراکنش‌های خرد هستند. طبق بررسی‌های انجام شده، سهم تراکنش‌های کمتر از ۸۰۰ هزار تومان حدود ۸۵ درصد کل تراکنش های آنلاین کشور است.

برهمین اساس پیشنهاد می‌شود بانک مرکزی بخشی از این تراکنش‌ها را از مسیر فعلی شبکه بانکی خارج و به سمت کیف پول و فناوری‌های جدید پرداخت هدایت کند.

در چنین مدلی، بخشی از تراکنش‌های خرد می‌تواند حتی به شکل آفلاین پردازش شود و فشار پردازشی از روی سامانه‌های اصلی بانک‌ها کاهش پیدا کند.

نتیجه چنین تغییری می‌تواند فراتر از یک تحول در پرداخت باشد:

کاهش نیاز به ارتقای فوری ظرفیت سخت‌افزاری بانک‌ها.

اگر بانک‌ها بتوانند بخشی از بار پردازشی خود را از کوربنکینگ خارج کنند، ممکن است تجهیزاتی که امروز برای پاسخ به حجم تراکنش‌ها ناکافی به نظر می‌رسند، برای چند سال دیگر نیز پاسخگوی نیاز عملیاتی باشند.

بانک ملی؛ پرونده دیگری با اعداد بزرگ‌تر

بانک کشاورزی تنها بانکی نیست که در این بحث مطرح شده است.

بر اساس اطلاعات موجود در فایل، بانک ملی نیز پیش‌تر برای خرید سه دستگاه Z13 با رقمی حدود ۵.۶ همت برنامه‌ریزی کرده بود.

اما در صورت حرکت به سمت Z14، برآورد مطرح‌شده برای خرید چهار دستگاه می‌تواند به بیش از ۲۵ همت برسد.

اگر این ارقام نهایی شوند، دیگر با یک خرید معمولی فناوری اطلاعات مواجه نیستیم؛ بلکه با تصمیمی در مقیاس هزاران میلیارد تومان درباره آینده زیرساخت پردازشی یکی از بزرگ‌ترین بانک‌های کشور مواجه خواهیم بود.

بانک صادرات فعلاً مسیر دیگری را دنبال می‌کند

در مقابل، بانک صادرات بر اساس اطلاعات مطرح‌شده در این پرونده، فعلاً تصمیمی برای خرید سخت‌افزار جدید ندارد و موضوع استفاده از Z12های در اختیار بانک ملی را دنبال می‌کند.

در همین ارتباط، اختلافی میان دو بانک درباره تجهیزات Z12 نیز مطرح شده که موضوع آن به پیگیری قضایی رسیده است.

همین مسئله نشان می‌دهد که بازار مین‌فریم در ایران صرفاً با مسئله «خرید دستگاه جدید» مواجه نیست؛ بلکه مالکیت، اجاره، انتقال تجهیزات، پشتیبانی و نحوه تأمین سخت‌افزارهای دست‌دوم نیز به بخشی از چالش‌های نظام بانکی تبدیل شده است.

پرسش درباره قیمت؛ ۵ همت اختلاف از کجا می‌آید؟

یکی از ادعاهای مهم مطرح‌شده، اختلاف حدود ۵ همتی میان رقم ۱۷ همتی خرید و برآورد حدود ۱۲ همتی برای تأمین چهار دستگاه Z14 M5 توسط بانک کشاورزی البته با دلار 225 هزار تومانی است.

این ادعا نیازمند بررسی اسناد قرارداد، مشخصات دقیق تجهیزات، هزینه‌های حمل و واردات، خدمات نصب و پشتیبانی و سایر اقلام قرارداد است.

به همین دلیل، نمی‌توان صرفاً بر اساس رقم اعلام‌شده درباره وجود شائبه یا اضافه‌قیمت قضاوت کرد.

اما همین اختلاف ادعایی به اندازه‌ای بزرگ است که شفاف‌سازی درباره اجزای قیمت نهایی را ضروری می‌کند.

در چنین خریدی، یک سؤال مشخص باید پاسخ داده شود:

چه میزان از ۱۶.۹ همت بابت خود سخت‌افزار پرداخت می‌شود و چه میزان مربوط به خدمات، پشتیبانی، واردات و سایر هزینه‌های قرارداد است؟

یک مطالبه مشخص: اسناد تأمین باید روشن باشد

یکی از بخش‌های قابل توجه این پرونده، مسئله منشأ تأمین تجهیزات است.

بر اساس اطلاعات موجود، درباره نحوه واردات مین‌فریم‌های مورد استفاده در شبکه بانکی و اسناد گمرکی آنها پرسش‌هایی مطرح شده است.

برای یک خرید نزدیک به ۱۷ همت، شفاف بودن مسیر تأمین، کشور مبدأ، قیمت خرید، هزینه‌های واردات، خدمات پس از فروش و نقش واسطه‌ها، اهمیت ویژه‌ای دارد.

بدون دسترسی به این اسناد، نمی‌توان درباره سهم واقعی هر یک از این عوامل در قیمت نهایی قضاوت کرد.

اما انتشار این اطلاعات می‌تواند بخش مهمی از ابهامات موجود درباره بازار مین‌فریم کشور را برطرف کند.

مسئله‌ای که دیگر نمی‌توان به آینده موکول کرد

اقتصاد مدرن در بررسی این پرونده به یک نقطه روشن رسید: بحث مین‌فریم دیگر فقط بحث واحد فناوری اطلاعات بانک‌ها نیست.

این موضوع همزمان به امنیت سایبری، اقتصاد بانک‌ها، نحوه هزینه‌کرد منابع، وابستگی فناوری، سیاست‌گذاری بانک مرکزی و آینده کوربنکینگ ایران مربوط است.

بانک‌ها برای حفظ سرویس‌های خود نیازمند زیرساخت پایدارند و نگرانی درباره پایان پشتیبانی تجهیزات قدیمی نیز واقعی است. اما از سوی دیگر، خرید تجهیزات گران‌قیمت در شرایطی که مسیر حرکت به سمت معماری‌های جدید در حال ترسیم است، بدون داشتن یک نقشه راه مشخص، می‌تواند تصمیم‌های امروز را به هزینه‌های فردا تبدیل کند.

پرونده بانک کشاورزی دقیقاً در همین نقطه اهمیت پیدا می‌کند.

۱۶.۹ همت برای چهار مین‌فریم، فقط یک عدد در یک مناقصه نیست؛ این رقم می‌تواند نشانه‌ای از تصمیمی باشد که نظام بانکی ایران درباره آینده زیرساخت خود می‌گیرد.

آیا قرار است چند سال دیگر همچنان برای حفظ کوربنکینگ فعلی، میلیاردها تومان صرف خرید مین‌فریم‌های جدید و دست‌دوم شود؟

یا اینکه بانک مرکزی و بانک‌ها و حتی شورای عالی امنیت ملی یک نقشه راه مشخص برای مهاجرت به معماری‌های جدید، کاهش بار تراکنش‌های خرد و خروج تدریجی از وابستگی سخت‌افزاری تدوین خواهند کرد؟ و مهم‌تر از همه آیا برای اولین بار تصمیمی در سطوح بالا در خصوص این نقشه راه گرفته خواهد شد که اگر مدیران امروز و حتی مدیران فردا در صورت به نتیجه نرسیدن این مسیر به دستگاه قضا معرفی شوند؟!

البته که خوب می‌دانیم، پاسخ به این سؤال بسیار فراتر از سرنوشت یک مناقصه در بانک کشاورزی است.

مقاله رو دوست داشتی؟
نظرت چیه؟
عبداله افتاده
به محتوای این مطلب چه امتیازی میدی؟

نظر شما برامون مهمه و به بهتر شدن کیفیت مطالب کمک می‌کنه.

۱۰ - بسیار خوب۱ - بسیار بد

از دست ندهید

قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 1 روز پیش 0 نظر از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» تصویب و ابلاغ «قانون ملی توسعه هوش مصنوعی» را باید یکی از مهم‌ترین نقاط عطف سیاست‌گذاری فناوری در کشور دانست؛… 2 روز پیش 0 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اقتصاد مدرن – رونمایی از «اوزون کارت» یک پرسش جدی برای صنعت پرداخت ایجاد کرده است: اگر قرار است کیف… 7 روز پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 هفته پیش 0 نظر مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 2 هفته پیش 3 نظر بانک‌ها چقدر برای بحران بعدی آماده‌اند؛ امنیت یا تاب‌آوری بانک‌ها چقدر برای بحران بعدی آماده‌اند؛ امنیت یا تاب‌آوری اقتصاد مدرن - در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه مهندس محمد صادقی… 2 هفته پیش 0 نظر
مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ مروری بر عملکرد حمزه آقابابایی؛ آینده ایران‌کیش در هاله‌ای از ابهام؟ در این گزارش عملکرد دو ساله حمزه آقابابایی مدیرعامل سابق شرکت ایران کیش را نقد و بررسی کردیم. متاسفانه بررسی‌ها… 2 هفته پیش 3 نظر اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اوزون کارت؛ وقتی کیف پول دوباره به کارت بانکی برمی‌گردد اقتصاد مدرن – رونمایی از «اوزون کارت» یک پرسش جدی برای صنعت پرداخت ایجاد کرده است: اگر قرار است کیف… 7 روز پیش 0 نظر شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی شاپرک، PSP و آینده پرداخت؛ ادامه مسیر یا تغییر بازی اقتصاد مدرن – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر احمد پیشگاه… 1 هفته پیش 0 نظر اعلام جزئیات محصولات جدید بانک شهر در حوزه فناوری اطلاعات اعلام جزئیات محصولات جدید بانک شهر در حوزه فناوری اطلاعات مدیرامورسیستم های بانکی بانک شهر با تاکید بر اینکه “شعار نوآوری در خدمت” را در راستای بهره مندی شهروندان از… 2 سال پیش 0 نظر در میزگرد آنلاین با حضور مدیران و فعالان بانکی عنوان شد: اعتبارسنجی مشتریان نظام بانکی یک مساله اجتماعی و دیتامحور است در میزگرد آنلاین با حضور مدیران و فعالان بانکی عنوان شد: اعتبارسنجی مشتریان نظام بانکی یک مساله اجتماعی و دیتامحور است ماجرا از جایی شروع شد که هفته قبل، سیداحسان خاندوزی، وزیر امور اقتصادی و دارایی، در توییتی نوشت: الوعده وفا؛… 5 سال پیش 0 نظر اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 1 ماه پیش 0 نظر
آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) آینده شبکه پرداخت ایران؛ اصلاح شاپرک یا عبور از شاپرک (قسمت اول) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 1 ماه پیش 0 نظر هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! – عبداله افتاده در ‎⁨پیوست (کارمزدهای الکترونیکی) (۱)⁩، در ردیف‌های ۲۶ و ۲۷ یعنی «خرید کارتی» و «برگشت وجه خرید… 2 ماه پیش 0 نظر ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ ‌عدالت در نظام بانکی؛ چرا کارمزدها افزایش می‌یابد، اما بازدهی سپرده‌ها نه؟ افزایش سالانه کارمزد خدمات بانکی، اگر بر مبنای افزایش هزینه‌های واقعی شبکه بانکی و با شفافیت همراه باشد، فی‌نفسه موضوعی… 2 ماه پیش 0 نظر از امنیت شبکه پرداخت، سرنوشت کیف پول، ریال دیجیتال، پرداخت آفلاین، ممنوعیت تعلق سود به مانده کیف پول، پرداخت‌یارها، لندتک‌ها  تا خالی فروشی‌ پلتفرم‌های طلا «قسمت دوم و پایانی» از امنیت شبکه پرداخت، سرنوشت کیف پول، ریال دیجیتال، پرداخت آفلاین، ممنوعیت تعلق سود به مانده کیف پول، پرداخت‌یارها، لندتک‌ها تا خالی فروشی‌ پلتفرم‌های طلا «قسمت دوم و پایانی» عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر مانی یکتا… 2 ماه پیش 0 نظر نوآوری در پرداخت؛ بانک‌ها و فین‌تک‌ها چگونه بازار اعتبار را بازتعریف می‌کنند؟(قسمت پایانی) نوآوری در پرداخت؛ بانک‌ها و فین‌تک‌ها چگونه بازار اعتبار را بازتعریف می‌کنند؟(قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمانان برنامه دکتر امید ترابی… 3 ماه پیش 0 نظر ۲۰ سال فعالیت، ۸۸ میلیارد تراکنش؛  نگاهی به گزارش پایداری به‌پرداخت ملت در سال ۱۴۰۴ ۲۰ سال فعالیت، ۸۸ میلیارد تراکنش؛ نگاهی به گزارش پایداری به‌پرداخت ملت در سال ۱۴۰۴ در سال ۱۴۰۴ بیش از ۱۰.۵ میلیارد تراکنش از زیرساخت‌های به‌پرداخت ملت عبور کرده است؛ عددی که به معنای پردازش… 3 ماه پیش 0 نظر
اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) اقتصاد فناوری؛ از روش افزایش حقوق نیروهای نخبه تا حمکرانی هوشمند دولت (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر حمیدرضا احمدیان… 1 ماه پیش 0 نظر امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) امنیت نظام بانکی و پرداخت در آزمون بحران؛ الزامات جدید برای حمکرانی، رگولاتوری و تاب‌آوری(قسمت دوم و پایانی) عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه سرکارخانم دکتر نوش‌آفرین… 2 ماه پیش 0 نظر جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ جنگ و خاموشی اینترنت؛ فین تک‌ها چگونه دوام آوردند؟ عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه مهندس مهدی فاطمیان… 4 ماه پیش 0 نظر خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع خط قرمزهای بانک مرکزی برای فین‌تک‌ها؛ پولشویی و خروج سرمایه از کشور ممنوع باتوجه به اینکه کسب‌وکارهای اقتصاد دیجیتال و فناوری‌های نوین مالی (فین‌تک‌ها) نوپا هستند و با چالش‌هایی مواجهند،‌ رئیس کل بانک… 12 ماه پیش 0 نظر عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی تأکید کرد: حمایت از فین‌تک‌ها و ابزارهای نوین تأمین مالی ضروری است عضو هیأت مدیره بانک کشاورزی، با اشاره به تغییر فضای رقابتی در نظام بانکی، هم‌افزایی درون‌گروهی، بر حمایت از فین‌تک‌ها… 1 سال پیش 0 نظر بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» بررسی پیش‌نویس سند «ره‌نگاشت گسترش و تنظیم‌گری فناوری‌های نوین مالی (فین‌تک)» عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمانان برنامه آقایان مهندس علی… 1 سال پیش 0 نظر
قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم قمار چند ده همتی روی سخت افزارهای امریکایی دست دوم بانک کشاورزی برای خرید چهار دستگاه مین‌فریم IBM Z14 M5 وارد فرآیند مناقصه شده است؛ خریدی که رقم آن حدود… 1 روز پیش 0 نظر هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! هزینه کمتر، کارمزد بیشتر؛ پاراد‌وکس ریال دیجیتال! – عبداله افتاده در ‎⁨پیوست (کارمزدهای الکترونیکی) (۱)⁩، در ردیف‌های ۲۶ و ۲۷ یعنی «خرید کارتی» و «برگشت وجه خرید… 2 ماه پیش 0 نظر بررسی نقاط ضعف و قوت اپلیکیشن‌های دیما، میلی و ملی گلد بررسی نقاط ضعف و قوت اپلیکیشن‌های دیما، میلی و ملی گلد عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برگزار شد، نقاط ضعف و قوت،… 8 ماه پیش 0 نظر در نشست خبری مدیرعامل به‌پرداخت ملت مطرح شد: از حرکت به سمت اعتباردهی تا جایگزینی کارتخوان‌های ۲G در نشست خبری مدیرعامل به‌پرداخت ملت مطرح شد: از حرکت به سمت اعتباردهی تا جایگزینی کارتخوان‌های ۲G نشست خبری بیستمین سالگرد تأسیس شرکت «به‌پرداخت ملت» با حضور محمدمهدی تقی‌پور، مدیرعامل این شرکت برگزار شد. در این نشست،… 1 سال پیش 0 نظر رییس هیات مدیره بانک تجارت با اکثریت آرا عضو هیات مدیره و نائب رییس انجمن حسابرسی فناوری اطلاعات ایران شد رییس هیات مدیره بانک تجارت با اکثریت آرا عضو هیات مدیره و نائب رییس انجمن حسابرسی فناوری اطلاعات ایران شد پیرو آگهی دعوت مجمع عمومی عادی سالیانه جلسه مجمع عمومی عادی سالیانه انجمن علمی حسابرسی فناوری اطلاعات ایران در ساعت… 1 سال پیش 0 نظر هشدار بانک مرکزی به مشتریان شبکه بانکی درخصوص آگهی‌های جعلی اعطای وام هشدار بانک مرکزی به مشتریان شبکه بانکی درخصوص آگهی‌های جعلی اعطای وام مشتریان شبکه بانکی درخصوص «تبلیغات اعطای وام در شبکه‌های اجتماعی با سوءاستفاده از نام و نشان بانک مرکزی و شبکه… 2 سال پیش 0 نظر
از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت از نخستین تراکنش تا ۸۸ میلیارد؛ مسیر رشد به‌پرداخت ملت ثبت رکورد بیش از ۸۸ میلیارد تراکنش موفق در شبکه پرداخت کشور، عددی نیست که بتوان به سادگی از کنار… 3 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت پایانی) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 3 ماه پیش 0 نظر «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) «زیرساخت‌های بانکداری الکترونیک؛ نقطه قدرت یا پاشنه آشیل بحران؟» (قسمت اول) عصر پرداخت – در این برنامه که با اجرای علی رحیمی پور مجری و کارشناس و میهمانان برنامه بهزاد صفری… 3 ماه پیش 0 نظر اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد اولین «گزارش پایداری صنعت پرداخت» کشور منتشر شد؛«به‌پرداخت ملت» استاندارد تازه‌ای در شفافیت ترسیم کرد برای نخستین‌بار در صنعت پرداخت الکترونیک ایران، گزارش پایداری این صنعت منتشر شد؛ گزارشی که با ابتکار به‌پرداخت ملت و… 3 ماه پیش 0 نظر با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی با امضای دیجیتال و احراز هویت آنلاین انجام می شود؛ دریافت درگاه اینترنتی بدون کاغذ بازی درسال‌های اخیر ، صنعت پرداخت الکترونیک کشور با تغییرات جدی در حوزه خدمات غیرحضوری، احراز هویت دیجیتال و توسعه زیرساخت¬های… 4 ماه پیش 0 نظر نظارت بر پلتفرم‌های طلا به بورس رسید نظارت بر پلتفرم‌های طلا به بورس رسید با تصویب شورای عالی بورس، مسئولیت نظارت بر سکوهای فروش آنلاین طلا به سازمان بورس واگذار شد. به گزارش تسنیم،… 4 ماه پیش 0 نظر
از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» از «قانون ملی توسعه هوش مصنوعی» تا «نظام ملی هوش مصنوعی ایران» تصویب و ابلاغ «قانون ملی توسعه هوش مصنوعی» را باید یکی از مهم‌ترین نقاط عطف سیاست‌گذاری فناوری در کشور دانست؛… 2 روز پیش 0 نظر پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر و انجمن ملی هوش مصنوعی ایران تفاهم نامه همکاری امضا کردند پرداخت الکترونیک سپهر در راستای سیاست‌های کلان خود که همکاری با مجموعه‌های دانش بنیان و پیشرو را در سرلوحه کار… 4 ماه پیش 0 نظر کاربرد هوش مصنوعی در بانک تجارت کاربرد هوش مصنوعی در بانک تجارت بانک تجارت در راستای تحقق تحول دیجیتال و ارتقای سطح خدمات بانکی، بهره‌گیری از فناوری‌های نوین از جمله هوش مصنوعی… 1 سال پیش 0 نظر رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد رییس سازمان نظام صنفی رایانه ای کشور: در اختصاص بودجه‌های هوش مصنوعی دولت با صنف هماهنگ باشد عصر پرداخت – در این برنامه که با اجرای عبداله افتاده مجری و کارشناس و میهمان برنامه دکتر علی حکیم… 2 سال پیش 0 نظر مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی مدیرکل آمار و فناوری داده بانک ملت: نظام کارمزدی هوشمند با استفاده از هوش مصنوعی در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور وضعیت به‌کارگیری هوش مصنوعی در نظام بانکی و پرداخت کشور در این برنامه که با اجرای عبداله افتاده مجری و کارشناس برنامه و میهمانان برنامه آقایان دکتر محمدعلی بخشی زاده… 2 سال پیش 0 نظر
تبلیغاتفضای تبلیغاتی

دیدگاه‌ها (۰)