خلاقیت و نوآوری در حوزه پرداخت، حتی به اندازه صنعت کیک و کلوچه نبوده است!

خلاصه مدیرتی: کیفپولهای الکترونیکی و پرداختهای بانکی برخط در دنیا در کانون توجه قرار دارند اما خرید از طریق POS در ایران، همچنان حرف اول را میزند. از اینرو، رفتار و ترجیحات مشتری باعث شده روند نوآوری همراه با این خواستهها، خود را تطبیق دهد.
«روشهای پرداخت جایگزین»، «روشهای پرداخت محبوب برای مشتریان»، «کارتهای اعتباری و بدهی»، «کیف پول الکترونیکی»، «پرداختهای الکترونیکی برخط»، «پول نقد»، «پرداخت مستقیم از طریق اپراتورها»، «رمزارزها»، «POS» و «بهینهسازی و بومیسازی تسویه حساب پرداخت»، از مواردی هستند که ورود رگولاتور بانکی و صدور بخشنامههای متعدد در ایران، موجب شده به جای شکلگیری مسیر درست آنها، هنوز اندر خم موضوعات پیشپاافتاده باشیم.
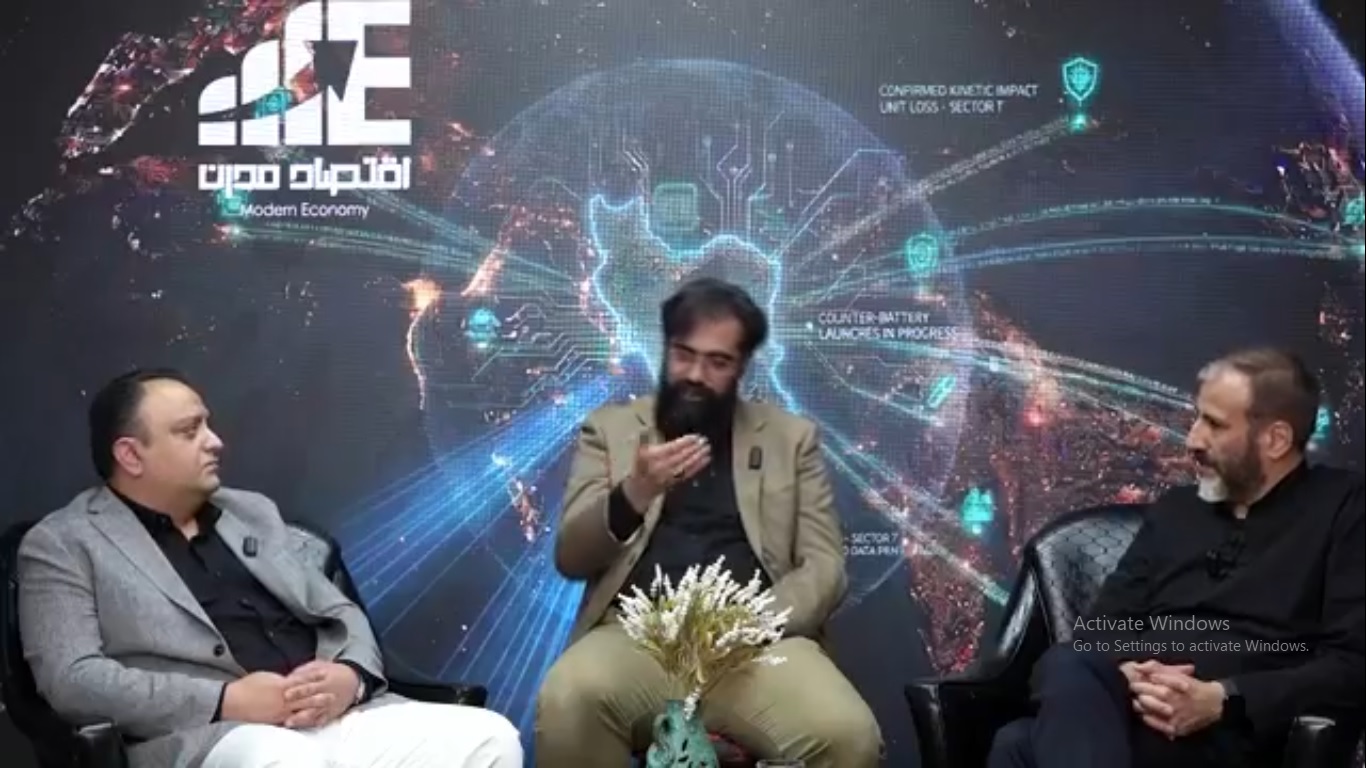
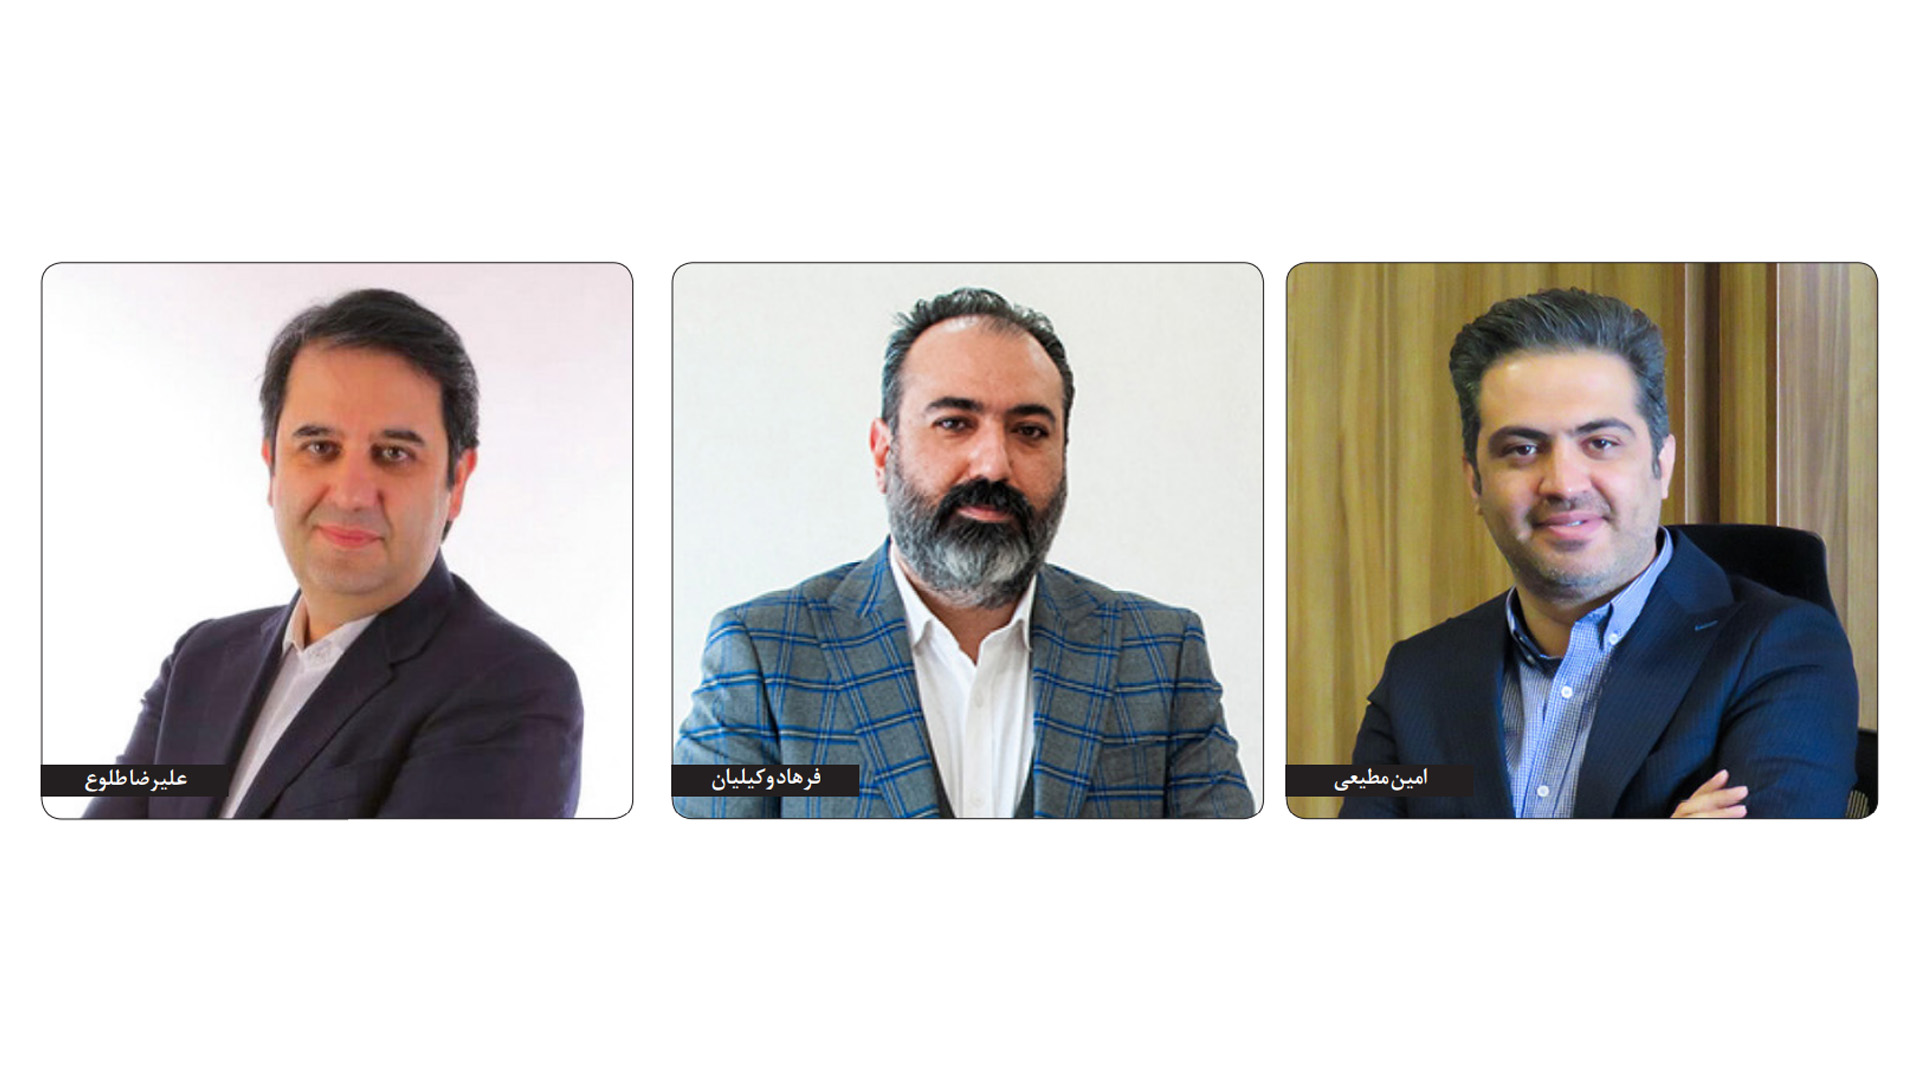
در یکصد و ششمین میزگرد آنلاین از سلسله نشستهای تخصصی بانکداری و اقتصاد دیجیتال، که ۱۷ تیرماه ۱۴۰۱ برگزار شد، فرهاد وکیلیان مدیرعامل شرکت سابین تجارت آریا، امین مطیعی مدیرعامل شرکت پرداخت نوین آرین و علیرضا طلوع کارآفرین حوزه فناوری اطلاعات و تحول دیجیتال، موضوع «جایگاه مغفول نوآوری در مدل کسبوکار شرکتهای پرداخت الکترونیک» را مورد بررسی قرار دادند. خلاصه این گفتوگو، پیشروی شماست.
- مقصران غفلت از نوآوری در صنعت پرداخت
وکیلیان: نوآوری یک لایه سطحی دارد که این لایه، کمپینها، تبلیغات و مشابه آن از جنس بودجه هستند. دوم لایه عمیق که در این زمینه، شرکتهای موفق در عرصه نوآوری، مطالعه بازار خوبی داشتهاند و زمانی به سمت این حوزهها رفتهاند که ترند نبوده است. بسیاری از آنها از شرکتهای بینالمللی کمک گرفتهاند و ریسک سرمایهگذاری را پذیرفتهاند. الان با همین ریسک، در حوزههای نوآوری مواجهیم. ریسک سرمایهگذاری یکی از چالشهای نوآوری است.
درباره شرکتهای PSP، اول اینکه آنهایی که به لحاظ مالی، بانک پشت سر آنهاست، نیازی به نوآوری ندارند. دوم اینکه یک شرکت پرداخت به طور متوسط، با ۳۰ تا ۵۰ شرکت هدایت تراکنشی، قرارداد و حدود ۳۰ تا ۴۰ نماینده، بازاریاب و نماینده پشتیبانی دارد و رسیدگی به حدود ۱۰۰ قرارداد برای امور جاری شرکتهای PSP، بسیار وقتگیر است و فرصتی برای نوآوری باقی نمیماند. البته یکی دو شرکت، حوزه نوآوری را برونسپاری کردهاند و بنابراین مشکلات صنایع مختلف را پیدا میکنند. بنابراین دلیلی برای رفتن به سراغ نوآوری وجود ندارد. از طرف دیگر، شرکتهایی که مجبورند به سراغ نوآوری بروند، زیاد هستند. اگر ۸ میلیون و ۵۰۰ هزار پوز فعال در کشور را کنار بگذاریم و همین میزان پوز جدید بخریم، با قیمت فعلی دلار، نمیتوان روی درآمدها و… کار کرد.
مطیعی: آنچه درباره نوآوری نباید فراموش کنیم، فقط و فقط، نگاه به نیاز مشتریان و مشترکان است. کارتخوان، اقبال و عادت مردم است. وقتی اصرار داریم تکنولوژی را تغییر دهیم، حتما باید مراقب آن باشیم. بعضا شرکتهای پرداخت در حوزه همین سرویس ۹۰ درصدی کارتخوان، به درستی، سرویس نمیدهند. نکته دیگر اینکه در کنار کارتخوان، نوآوری خاصی نداشتهایم. البته سعی کردهایم سرویسهای ارزش افزوده یا جانبی ارائه دهیم اما درباره محصول جدید برآمده از نیاز مشتریان کار نکردهایم. ما در صنعت پرداخت که لبه فناوریهای دنیا، آیتی است، به اندازه صنعت کیک و کلوچه هم خلاقیت به خرج ندادهایم! فقط به سرویسهایی چسبیدهایم که بعضا به درستی ارائه نمیدهیم.
درباره اینکه رگولاتور مقصر است یا شرکتهای پرداخت، بنده غیر از خودم به دنبال مقصر نمیگردم. اگر هرکدام از ما نقش خود را به درستی ایفا کنیم، اوضاع بهتر میشود. ما به عنوان فعالان صنعت پرداخت به دنبال نیاز مردم نرفتهایم. شرکتهای پرداخت به دنبال تبلیغ بیشتر، قیمت کمتر از جمله دامپینگهای عجیب و غریب و بعضا ارائه خدمات سریعتر و بهتر میروند. این سه مشخصه در صنعت پرداخت و صنایعی است که رشد کم دارند. یک کیک ثابت است و هیچوقت بزرگتر نمیشود چون نوآوری و خلاقیت نداریم و دعوا بر سر این کیک بالا میگیرد و اقیانوس قرمز تشکیل میشود.
طلوع: مدلهای نوآوری، پنج مرحله دارد. مرحله اول، فشار فناوری است. مثلا موبایل وارد میشود و یکسری بیزینس، سرویسها و تقاضاهای جدید ایجاد میکند. مرحله دوم ورود به کشش بازار است که یکسری نوآوریها در آن اتفاق میافتد. مرحله سوم مدل ترکیبی است و از فشار فناوری و کشش بازار بازخورد میگیرد. دو مرحله تکمیلی دارد. مرحله چهارم، مدل یکپارچه است. در اینجا تعامل بین مشتریان و تامینکنندگان اتفاق میافتد و سرمایهگذاری مشترک، از کلیدواژههای آن است. مرحله پنجم مدل یکپارچه شبکهای است و همکاری در تنظیم بازار نیز به آن اضافه میشود. انعطافپذیری کسبوکار و سرعت توسعه از کلیدواژههای این مرحله است. فکر میکنم کشور ما وارد فاز چهارم شده و باید سعی کنیم مرحله چهارم را به بلوغ رسانده و وارد مرحله پنجم شویم. یکی از مشکلات موجود، کمبود منابع انسانی در حوزه نوآوری شرکتهاست. برخی دوستان اشاره کردند بعضی شرکتها این حوزه را برونسپاری کردهاند اما به نظرم، این حوزه، چیزی نیست که برونسپاری شود زیرا باید فیدبکهای داخلی گرفته شود. موضوع دیگر اینکه ریسکپذیری مدیران به شدت کم است زیرا اگر نوآوری به نتیجه نرسد، هزینه زیادی برای مدیر دارد. عمدهترین مشکل در کشور ما این است که هیچوقت از هزینه فرصت استفاده نمیشود؛ یعنی از مدیر سوال نمیشود که چه فرصتهایی در اختیار وی بوده و از آنها استفاده نکرده است. البته اندازهگیری آن سخت است.
در حوزه رگولاتوری و شرکتها، نقش آنها مهم است. رگولاتوری ۳۰ درصد در توسعه نوآوری نقش دارد و شرکتها ۷۰ درصد. آن ۳۰ درصد رگولاتور، به این موضوع برمیگردد که سیاست و نقشه راه را در افقهای ۱۰، ۵ و ۳ ساله مشخص کند تا شرکتها آن را عملیاتی کنند؛ یعنی سیاستگذاری کلان انجام دهد. یک سرمایهگذاری با هزاران میلیارد در این حوزه، انجام داده و دستگاههای پوز متعدد نصب شده و به قول دوستان، ۹۰ درصد بار تراکنش شبکه، روی دستگاه پوز است اما رگولاتور از بقیه مارکت غافل ماند.
- حلقههای مفقوده نوآوری در صنعت پرداخت
وکیلیان: ما با بازاری مواجهیم که مرچندها به شدت هوشمندند. پرداختیارها بازارشان را به درستی شناسایی کردند و سعی کردند مشکلی را مثلا از کسبوکارهای اینستاگرامی حل کنند. با شیوع کرونا، کسبوکارهای اینستاگرامی شکل گرفت. پرداختیارها به اینها سرویس نوآورانه دادند. فارغ از اینکه ساختارهای مالی و حقوقی شرکتهای پرداختیار چگونه است، تنها نقطه نوآوری صنعت پرداخت توسط آنها انجام شده و موفق شدند از پذیرندههای مختلف، کارمزد بالایی بگیرند تا اینکه بانک مرکزی و وزارت صمت، اینماد را الزامی کردند و بازارشان، مقداری دچار خدشه شد. همان زمان که شرکتهای PSP، کارمزد میدادند یا سهام جاهایی را که تراکنش بالای IPG داشتند، میخریدند، پرداختیارها، کارهای نوآورانه میکردند.
طلوع: یکی از قاتلین نوآوری، از بین رفتن انگیزه نیروی انسانی است. در ایران، به طراح ایده، نهایتا پاداش میدهند اما در دبی، مرخصی یکساله و امکانات میدهند تا فرد ایده را توسعه دهد و شرکت اصلی هم سهم میبرد. یکی از مدلهای نوآوری این است. در شرکت IBM صاحبان ایده، آن را در قالب اسپینآف یا خارج از شرکت اجرا میکنند. شرکتها نمیتوانند نیروهای نوآور را درون خود نگه دارند، زیرا این نیروها، چندان در چارچوب قرار نمیگیرند.
مطیعی: بنده باید از صنعت پرداخت دفاع کنم! ضمن اینکه معتقدم شرکتهای پرداختیار، نوآوریهای خوبی داشتهاند و چابک، حرکت میکنند، باید عرض کنم در تدوین دستورالعملها و رگولیشنها، هرجا شیب ایجاد شود، جریان به همان طرف میرود. این شیب یا پلکان، به این موضوع برمیگردد که پرداختیارها، در یک مقطع، برای جذب درگاه IPG نیاز به اینماد نداشتند اما PSPها الزام داشتند. در این شرایط، پذیرنده به سمت پرداختیار، تمایل داشت و پرداختیار، کارمزد میگرفت و سرویس نوآورانه به پذیرنده ارائه میکرد. با این حال، این شیب، موجب این اتفاق بود وگرنه PSPها نیز خلاقیت لازم را دارند.
حلقه مفقوده صنعت این است که کارشناسی فکر نمیکنیم. اگر به عنوان PSP با همکاران خودمان، همفکر بودیم، ما ۱۲ شرکت دور همدیگر مینشستیم و از پرداختیارها و فعالان این حوزه نیز دعوت میکردیم. وقتی خودمان این کار را نمیکنیم، بهتر است مرجع بالادستی همه را دور هم جمع کند! بنده در شرکت خودم برای اپلیکیشن تاپ، مسئول دفترم را هم به جلسه دعوت کردم تا ایدههای مارکتینگ بدهد و از قضا ایده آن شخص، کارساز بوده است. وقتی اجماع نظر میکنیم، در اجرا هم بقیه تلاش میکنند و مدلی که همه با هم توافق کردند، پیاده مینمایند. این، کمترین نتیجه اجماع و جلسات طوفان فکری است.
- حوزههای نوآوری فعالان حوزه پرداخت
طلوع: سودآوری برای کسبوکارها زمانی است که ارتباط بلندمدت با مشتری داشته باشیم. حلقه مفقوده در صنعت پرداخت، ایجاد وفاداری مشتریان است. شرکتها باید تشویق کنند تا مشتریان وفادار شوند و تنوع درآمدی از آنها داشته باشند. وقتی با مشتری بلندمدت کار کنیم، نیاز نیست تمام سود در تراکنش اول، به صورت یکسان روی تراکنشهای مختلف تقسیم شود. نکته دیگر که ترند دنیاست، تجمیع امتیازات است؛ یعنی از کانالها و مرچندهای مختلف، خرید و امتیازات را تجمیع و در شبکه موجود از آن استفاده کنیم.
وکیلیان: نوآوری، صرفا تکنولوژی نیست بلکه میتواند در لایههای بیزینسی و پایینتر مطرح شود. بسیاری از شرکتهای کوچک فعال، به این نقطه رسیدهاند اما تمام اینها وابسته به این است که فرض کنیم شرکتی با یک ایده و مدل بیزینسی خاصی، تازه پا به عرصه گذاشته، باید در بیزینسپلن و بیزینسمدل خود، درآمد و آیندهای را برای خودش متصور باشد
الان دو سه بانک، روی حوزه نئوبانک و بانکداری دیجیتال کار میکنند. نئوبانک، وقتی اتفاق میافتد که یک صنعت وارد بانک میشود، منابع خود را میآورد و از امکانات و سرویسهای بانکی استفاده میکند. صنعت پرداخت نیز میتواند یک نئوبانک داشته باشد، مشروط به اینکه همه فکر کنند با این مدل، چه منافعی وارد صنعت پرداخت میشود؛ البته اگر از حوزه صنعت پرداخت، وارد بانک شویم؛ یعنی برعکس عمل کنیم. تا حالا بانکها به شرکتهای پرداخت سرویس دادهاند و پول، تزریق کردهاند اما وقت آن است این بازی، برعکس شود. این موضوع برای صنعت پرداخت، جذاب است و تا حالا مغفول مانده است.
در حوزه پذیرندگی از این ۸ میلیون و ۵۰۰ هزار پوز فعال، دو میلیون واحد و صنف داریم که هرکدام به طور متوسط، چهار و خردهای، پوز دارند. این دو میلیون، واقعا مشتریان ارزندهای هستند که میتوانند وارد حوزه نئوبانک شوند. اگر جزیرهای کار نکنیم و منافعمان را در همکاری با همدیگر ببینیم، اتفاق خوب و جذابی مثلا در حوزه نئوبانک میافتد.
مطیعی: وقتی صحبت از سرویسهای جدید مانند کیف پول یا مانند آن میکنیم، به این معناست که زمان نوآوری، مشتری و مردم را فراموش نکنیم. با خودم فکر میکنم سوپرمارکت روبهروی منزل درباره این میتینگ و سرویس، چه نظری دارد. بعضا ایدههای ما با کسی که قرار است این سرویس را پیاده کند یا قرار است این سرویس را به وی ارائه دهیم، خیلی فاصله دارد. نکته دیگر اینکه همگی با هم بنشینیم، ایده بدهیم، فکر کنیم و برای این مسائل، راهحل ارائه دهیم و حتی سرویسها را قبل از ارائه، به پختگی برسانیم.
پادکست : رادیو عصر پرداخت
مدیرمسوول: عبداله افتاده
مهمانان: فرهاد وکیلیان مدیرعامل شرکت سابین تجارت آریا، امین مطیعی مدیرعامل شرکت پرداخت نوین آرین و علیرضا طلوع کارآفرین حوزه فناوری اطلاعات و تحول دیجیتال
موسیقی : معین صالحی
اسپانسر : شرکت توسعه خدمات الکترونیکی آدونیس
مشروح این خبر را در ادامه بخوانید
خلاقیت و نوآوری در حوزه پرداخت، حتی به اندازه صنعت کیک و کلوچه نبوده است!
چنانچه بخواهیم وضعیت صنعت پرداخت دنیا را با ایران مقایسه کنیم در بخش نخست، خواهیم دید کیف پولهای الکترونیکی به لطف تجربه بینظیرشان، محبوبیت بسیاری کسب کردهاند. پرداختهای بانکی برخط نیز در کانون توجه قرار دارند، زیرا هم برای مصرفکنندگان و هم برای فروشندگان مناسبند، اینها در حالی است که خرید از طریق POS در ایران، همچنان حرف اول را میزند.
از آنجا که صنعت پرداخت به طور مداوم در حال تحول و فراتر از اصول روشهای پرداخت است، رفتار و ترجیحات مشتری نیز باعث شده روند نوآوری همراه با این خواستهها، خود را تطبیق دهد.
«روشهای پرداخت جایگزین»، «روشهای پرداخت محبوب برای مشتریان»، «کارتهای اعتباری و بدهی»، «کیف پول الکترونیکی»، «پرداختهای الکترونیکی برخط»، «پول نقد»، «پرداخت مستقیم از طریق اپراتورها»، «رمزارزها»، «POS» و «بهینهسازی و بومیسازی تسویه حساب پرداخت»، از جمله مواردی هستند که ورود رگولاتور بانکی و صدور بخشنامههای متعدد در ایران، موجب شده به جای شکلگیری مسیر درست آنها، هنوز اندر خم موضوعات پیشپاافتاده در این حوزه باشیم، در حالی که زمینه نوآوری همین موضوعات، در کشورهای دیگر، سالهاست که حل شده است.
اینکه چرا با وجود توسعه زیرساختهای ارتباطی و اشتیاق ایرانیان در استفاده از فناوریهای جدید، نتوانستیم از این حوزه، بهره ببریم و بانیان وضع موجود در این زمینه، چه کسانی هستند، نکاتی است که نیازمند بررسی و تامل بیشتر است.
از اینرو، در یکصد و ششمین میزگرد آنلاین از سلسله نشستهای تخصصی بانکداری و اقتصاد دیجیتال، با موضوع « جایگاه مغفول نوآوری در مدل کسبوکار شرکتهای پرداخت الکترونیک» که با حضور فرهاد وکیلیان مدیرعامل شرکت سابین تجارت آریا، امین مطیعی مدیرعامل شرکت پرداخت نوین آرین و علیرضا طلوع کارآفرین حوزه فناوری اطلاعات و تحول دیجیتال برگزار شد، مشکلات این حوزه، موردبحث و تبادلنظر قرار گرفت. ماحصل این گفتوگو، پیشروی شماست. حامی این میزگرد، شرکت آدونیس است.
- به عنوان اولین سوال، دلیل مغفول ماندن نوآوری در مدل کسبوکار شرکتهای پرداخت الکترونیک چیست؟ علیرغم فعالیت بیش از یک دهه شرکتهای پرداخت اما عمده سرویسها، همچنان دستگاه کارتخوان، IPG و کیوسکهای پرداخت در برخی اصناف است و چیز خارقالعاده یا نوآوری خاصی از شرکتهای پرداخت دیده نشده است. نبود نوآوری چه میزان به رگولاتور برمیگردد و چه میزان به کمکاری مدیران شرکتهای پرداخت؟
وکیلیان: بنده به عنوان کسی که سالها در شرکتهای PSP و نیز در شرکتهای پرداختیار فعالیت کردهام، کاملا این موضوع را لمس کردهام. به نوآوری میتوان در دو لایه اشاره کرد: یکی لایه سطحی کار است که این لایه، کمپینها، تبلیغات و موارد اینچنینی از جنس بودجه هستند. البته بنده به این حوزه که کسی کمپین مناسبی، طراحی و بودجه خوبی، برای آن لحاظ کند، مثلا «دو شارژ بخرید، دو تا مجانی ببرید»، وارد نمیشوم. این موضوع در حوزه آژانسهای تبلیغاتی و تخصص آنهاست و کار خوبی است زیرا باعث افزایش فروش، برندینگ و مانند آن میشود. با این حال، اگر در لایههای نوآوری عمیقتر شویم، میتوانیم ببینیم مثلا دیجیکالا، اسنپ و اپلیکیشن آپ در زمان خودشان، یک کار نوآورانه ارائه کردهاند و برای این نوآوری، سه پارامتر را مدنظر قرار دادهاند: اول اینکه مطالعه بازار خوبی داشتهاند و زمانی به سمت این حوزهها رفتهاند که ترند نبوده و کسی حسی نسبت به آن نداشته است. بسیاری از آنها از شرکتهای بینالمللی کمک گرفتهاند و ریسک سرمایهگذاری را پذیرفتهاند. الان با همین ریسک، در حوزههای نوآوری مواجهیم. ریسک سرمایهگذاری در حوزه نوآوری، بسیار سنگین است و در حال حاضر یکی از چالشهای نوآوری است. اینها یک مسئله را به عنوان یک مشکل شناسایی کردهاند و به کمک تکنولوژی و صنعت پرداخت که آن موقع تقریبا پخته شده بود، یک کار نوآورانه انجام دادهاند و سپس فالوئر و دنبالهرو داشتهاند اما بعد از آنها، تقریبا هیچکدام مانند اولینها نشدهاند. سوال اینجاست الان مشکلاتمان در صنایع نسبت به آن زمان کمتر شده یا بیشتر؟ آیا در صنایع مختلف که مشکلات در شرایط اقتصادی فعلی زیاد است، بانکها و شرکتهای پرداخت، میتوانند مشکل را شناسایی کنند؟ اگر با تکنولوژی پرداخت و بانک به سراغ این مشکلات برویم، آیا اینکه دوستان در صنایع مختلف، یک درصد تا ۲۵۰ تومان کارمزد میدهند، مفهومدار میشود؟ چون در این حالت، مشکلی از دوش صنعت برداشته میشود. صنایع مختلف هم در این حوزه بسیار زیادند و مشکلات فراوانی دارند. اکنون بررسی کنیم چرا شرکتهای پرداخت به سراغ این مشکلات و برطرف کردن آن نمیروند. یک شرکت پرداخت با مسائل جاری زیادی روبهرو است. اغلب شرکتهای پرداخت در حوزه پوز کار میکنند. آمار شاپرک خرداد، نشان میدهد بالغ بر ۹۲ درصد تراکنشها، بر روی کارت و پوز است و بازار خوبی است. در بسیاری از شرکتها که ارزش دفتری دستگاههای پوز رو به صفر یا صفر است، این پوزها در بازار فعالیت میکنند. بنابراین PSPها، دو درآمد اصلی دارند: یکی درآمد شاپرکی و دیگری اجارهای که از بانکها میگیرند، فارغ از میزان اجاره. عددی که از بانک دریافت میکند، هزینههای جاری مانند PM، EM، رول کاغذ و مسائل سربار را پوشش میدهد. تصور کنید این درآمد، کاملا یا صرف آن میشود یا نمیشود. کارمزد شاپرک نیز درآمد اضافی است. بنابراین نکته اول این است که شرکتهای پرداخت، اساسا به لحاظ مالی و اقتصادی، خصوصا آنهایی که بانک، پشت آنها قرار دارد، نیازی به نوآوری ندارند. نکته دوم اینکه تصور کنید یک شرکت پرداخت به طور متوسط، با ۳۰ تا ۵۰ شرکت هدایت تراکنشی، قرارداد و حدود ۳۰ تا ۴۰ نماینده، بازاریاب و نماینده پشتیبانی دارد. رسیدگی به حدود ۱۰۰ قرارداد و گرفتاریهای این قراردادها، برای امور جاری شرکتهای PSP، بسیار وقتگیر است. یک شرکت پرداخت، آنقدر درگیر مسائل جاری است که در حوزه نوآوری، کند عمل میکند. البته یکی دو شرکت، حوزه نوآوری را برونسپاری کردهاند و بنابراین مشکلات صنایع مختلف را پیدا میکنند. با این حال، روی سخن من با همه صنعت پرداخت یعنی ۱۲ شرکت و شرکتهایی که در آن سطح فعالیت میکنند، است. بنابراین دلیلی برای رفتن به سراغ نوآوری وجود ندارد. از طرف دیگر، شرکتهایی که مجبورند به سراغ نوآوری بروند، زیاد هستند و در بازار فعالیتهایی دارند. اگر ۸ میلیون و ۵۰۰ هزار پوز فعال در کشور را کنار بگذاریم و همین میزان پوز جدید بخریم، دیگر با قیمت فعلی دلار، نمیتوان روی درآمدها و مسائل اینچنینی کار کرد. بنابراین در این حالت، شرکتها مجبور میشوند به سراغ نوآوری بروند.
- همانطور که اشاره کردید عمده قراردادهای PSPها با بانکهاست که برای واگذاری دستگاه پوز منعقد میشود. از یکطرف، در برخی شرکتها، بانک مالک صددرصدی PSP است و تعدادی بانک دیگر ممکن است سهامدار باشند یا نباشند. وقتی PSP به سمت بانک خودش میرود قاعده این است که بانک، صرف و صلاح اقتصادی پورتفلیوی خودش را میبیند و با کمترین قیمت با PSP، قرارداد اجاره دستگاه پوز میبندد. از طرف دیگر میبینیم چنین چیزی نیست و به خاطر اینکه زیانها و هزینههای شرکتها جبران شود و عملا شرکت در صورتهای مالی، سودده نشان داده شود، قراردادی که بانک با PSP خودش میبندد، با PSP دیگر از زمین تا آسمان متفاوت است. آیا این موضوع را تایید میکنید؟
وکیلیان: اگر شما هم جای بانک بودید، همین کار را میکردید! بانکی که سهامدار یک شرکت PSP است، ارزش شرکتش بالا میرود. بانک با این مارکتکپ و رشد تراکنش، مبلغ و منابعی که وارد بانک میکند و قیمت شرکتی که خودش سرمایهگذاری کرده و نهال آن را کاشته، باید مراقب شرکت خود باشد. عددی که بابت اجاره قرارداد میدهد با رشد بازار شرکتهای PSP قابل مقایسه نیست. تصور میکنم هرکس به جای بانک، سهامدار شرکت PSP بود، همین کار را میکرد و کار بسیار منطقی در حوزه سرمایهگذاری و اقتصاد انجام میدهد.
- اجازه بدهید در اینجا با شما مخالفت کنم. الان دو شرکت پرداخت بورسی در رتبههای بالا داریم؛ یعنی شرکتهای پرداخت الکترونیک سامان یا سپ و شرکت بهپرداخت. ارزش بازار سپ در بورس، ۱۹ هزار میلیارد تومان است و ارزش بازار بهپرداخت، ۷ هزار میلیارد تومان. این فاصله بین این دو شرکت پرداخت که پا به پای همدیگر جلو میروند، چطور امکانپذیر است؟ یعنی ارزش بازار که شما اشاره میکنید، به نظرم در بورس، به حباب تبدیل شده است. البته در چند ماه آینده، یک برنامه با کارشناسان بورس در این زمینه خواهیم داشت. مگر ارزش دارایی یا زیرساخت سپ با بهپرداخت، چقدر متفاوت است؟ آیا باید ۱۲ هزار میلیارد تومان فاصله داشته باشد؟! به نظرم، بحث سفتهبازی وجود دارد که البته موضوع امروز ما نیست. آقای مطیعی! نظر چنابعالی را درباره مواردی که مطرح شد، میشنویم.
مطیعی: دوست دارم بلند بلند فکر کنیم. نمیتوانیم در وضعیت فعلی بازار نسخهای بپیچیم و بگوییم این، نظر من است. بنده از چند زاویه به این موضوع نگاه میکنم. آنچه درباره نوآوری نباید فراموش کنیم، فقط و فقط نگاه به نیاز مشتریان و مشترکان است. کارتخوان، اقبال و عادت مردم است. برخی اوقات اصرار داریم تکنولوژی را تغییر داده، کار جدید انجام دهیم. حتما باید مراقب آن باشیم. ما شرکتهای پرداخت در حوزه همین سرویس ۹۰ درصدی کارتخوان نیز بعضا به درستی، سرویس نمیدهیم. آنقدر اوضاع شبکه کارتخوان نابسامان است که با وجود اقبال به این سرویس، همین ۹۲ درصد، سرویس به درستی ارائه نمیشود. نیاز و اقبال مردم به سمت کارتخوان است. نکته دوم اینکه در کنار کارتخوان، نوآوری خاصی نداشتهایم. البته سعی کردهایم روی شبکه کارتخوان تغییراتی ایجاد کنیم و سرویسهای ارزش افزوده یا جانبی ارائه دهیم اما درباره محصول جدید یا چیزی که برآمده از نیاز مشتریان باشد، کار نکردهایم. بعضا سرویسها، استارتاپها و پلتفرمهای مختلفی در بازار شکل میگیرد اما با وجود سرمایهگذاری و وقت گذاشتن بر روی آن، توجه نکردهایم مردم چقدر به این سرویس نیاز دارند. بعضا محصولاتی شکل میگیرد و سپس به دنبال متقاعد کردن مردم هستیم تا نشان دهیم سرویس، خوب است و مردم باید از آن استفاده کنند، در حالی که اگر به سمت خود مردم میرفتیم و از کف بازار و نیاز مردم به محصول میرسیدیم، میتوانستیم بهرهبرداری کنیم و خدمت بهتری نیز ارائه دهیم. در حوزه پرداخت، موارد ناراحتکنندهای دیده میشود. ما در صنعت پرداخت که مبتنی بر آیتی است و لبه فناوریهای دنیا، آیتی است، به اندازه صنعت کیک و کلوچه هم خلاقیت به خرج ندادهایم! فقط به سرویسی چسبیدهایم که سالهای سال ارائه میدهیم و همین سرویس را هم بعضا به درستی ارائه نمیدهیم. مردم را سردرگم کردهایم و تصمیمات خلقالساعه هم میگیریم و پدیدههای نوظهور نیز در صنعت داریم که مزید بر علت هستند. واقعا در این حوزه خلاقیت نداریم. درباره اینکه رگولاتور مقصر است یا شرکتهای پرداخت، باید عرض کنم بنده غیر از خودم به دنبال مقصر نمیگردم. اگر هرکدام از ما نقش خود را به درستی ایفا کنیم، اوضاع بهتر میشود. ما به عنوان فعالان صنعت پرداخت به دنبال نیاز مردم نرفتهایم و سرویسی را تعریف نکردهای که مردم از آن به درستی استفاده کنند. در صنعتی که نوآوری نباشد و رشد آن صنعت کم باشد، عینا همین اتفاقی که در صنعت پرداخت میبینید، در سایر صنایع با رشد کم نیز این آفت را میبینید. شرکتهای پرداخت به دنبال تبلیغ بیشتر، قیمت کمتر از جمله دامپینگهای عجیب و غریب و بعضا ارائه خدمات سریعتر و بهتر میروند. این سه مشخصه در صنعت پرداخت و صنایعی است که رشد کم دارند. یک کیک ثابت است و هیچوقت بزرگتر نمیشود چون نوآوری و خلاقیت نداریم و دعوا بر سر این کیک بالا میگیرد و اقیانوس قرمز تشکیل میشود و حتی از آن هم فراتر رفته است؛ خصوصا در حوزه دامپینگ قیمت.
- آقای دکتر نکوفر، مدیرعامل فعلی شرکت جیرینگ که شنونده این برنامه هستند، اشاره کردهاند با شنیدن صحبتهای مهمانان، یاد شرکت نوکیا میافتیم. زمانی انحصار در اختیار نوکیا بود و آنقدر نوآوری نکرد تا به وضعیت موجود رسید. اشاره درستی است. انحصار در صنعت پرداخت هم ماجرایی است. اگر رقبای بیشتری بودند احتمالا مسیر، بازتر بود و اتفاقات بهتری میافتاد. جناب طلوع! جنابعالی هم به عنوان مدیرعامل اسبق جیرینگ، نظرتان را درباره مشکلات صنعت پرداخت بفرمایید.
طلوع: آقای وکیلیان درباره مدلهای نوآوری بحثی را مطرح کردند. در این رابطه باید عرض کنم مدلهای نوآوری، پنج مرحله دارد. مرحله اول، فشار فناوری است. مثلا موبایل وارد میشود و یکسری بیزینس، سرویسها و تقاضای جدید ایجاد میکند. مرحله دوم ورود به کشش بازار است که یکسری نوآوریها در آن اتفاق میافتد. مرحله سوم مدل ترکیبی است و از فشار فناوری و کشش بازار بازخورد میگیرد. دو مرحله تکمیلی دارد که فکر میکنم کشور ما وارد فاز چهارم شده است. مرحله چهارم، مدل یکپارچه است. در اینجا تعامل بین مشتریان و تامینکنندگان اتفاق میافتد و سرمایهگذاری مشترک، از کلیدواژههای آن است. مرحله پنجم مدل یکپارچه شبکهای است و همکاری در تنظیم بازار نیز به آن اضافه میشود. انعطافپذیری کسبوکار و سرعت توسعه از کلیدواژههای این مرحله است. برای رخ دادن نوآوری، باید سعی کنیم مرحله چهارم را به بلوغ برسانیم و وارد مرحله پنجم شویم. یکی از مشکلات موجود، کمبود منابع انسانی در حوزه نوآوری شرکتهاست. برخی دوستان اشاره کردند بعضی شرکتها این حوزه را برونسپاری کردهاند اما به نظرم، این حوزه، چیزی نیست که برونسپاری شود زیرا باید فیدبکهای داخلی گرفته شود. موضوع دیگر این است که ریسکپذیری مدیران به شدت کم است زیرا اگر نوآوری انجام شود و به نتیجه نرسد، هزینه زیادی برای مدیر دارد. عمدهترین مشکل در کشور ما این است که هیچوقت از هزینه فرصت استفاده نمیشود؛ یعنی از مدیر سوال نمیشود که چه فرصتهایی در اختیار وی بوده و از آنها استفاده نکرده است. البته اندازهگیری آن سخت است. یکی از دوستان میگفت اگر در سیلیکون ولی، یکی ایدهپردازی کند و کارشناس به هر دلیل، آن را رد کند و این موضوع در حوزه رقیب، مطرح و با سرمایهگذاری بر روی آن، موفق شود، بلافاصله آن فرد شرکت قبلی را اخراح میکنند و به او گفته میشود فرصتی که میتوانسته برای شرکت ایجاد کند، شناسایی نکرده است اما در ایران میگویند خواست خدا بود که رقیب آن را اجرا کند! نکته دیگر، مدل توسعه پلتفرم است. فرض کنید منابع انسانی اختصاص داده شده و مدیر نیز ریسکپذیر است، حالا پلتفرم باید پاسخگو باشد؛ یعنی تکنولوژی آن مواردی که در قالب نوآوری است، باید به مارکت ارائه دهد. معمولا سه مدل انجام میدهند که هر سه مدل را در کشور داریم: اول in-house است که خود شرکت، تیم دارد و توسعه میدهد. دوم برونسپاری است که کاملا به شرکت دیگر واگذار میشود. سوم ترکیبی است که معمولا بخش کُر، برونسپاری میشود و آنچه به سمت مشتری نزدیک میشود، خود شرکتها در داخل مجموعه دارند تا چابکی بیشتری داشته باشند. در حوزه رگولاتوری و شرکتها، نقش آنها مهم است. رگولاتوری ۳۰ درصد در توسعه نوآوری نقش دارد و شرکتها ۷۰ درصد. آن ۳۰ درصد رگولاتور، به این موضوع برمی-گردد که سیاست و نقشه راه را در افقهای ۱۰، ۵ و ۳ ساله مشخص کند تا شرکتها آن را عملیاتی کنند؛ یعنی سیاستگذاری کلان انجام دهد. مثلا زمانی در کشور، فورس و فشار یارانه به این سمت رفت که همه مردم کارت بانکی داشته باشند؛ یعنی بیزینسمدل آن فرقی نکرده و هنوز بعد از ۱۰ سال، بخشی از جامعه، بحث unbanked که ما در جیرینگ داشتیم، دارند. همه حساب بانکی و کارت پلاستیکی دارند اما بیزینسمدل و نوآوری، پشت آن شکل نگرفته است. در اینجا رگولاتور، کوتاهی کرده و مجوزهای درستی طی این سالها صادر نکرده و حمایتش بیشتر از دارندگان لایسنس بوده است. یک سرمایهگذاری با هزاران میلیارد در این حوزه، انجام و دستگاههای پوز متعدد نصب شده و به قول دوستان، ۹۰ درصد بار تراکنش شبکه، روی دستگاه پوز است اما رگولاتور از بقیه مارکت غافل ماند. البته درهای کوچکی باز کردند و به پرداختیارها مجوز دادند اما حمایت و فضای کاری مناسبی ایجاد نشد تا کار، توسعه داده شود.
- حضرتعالی از مدیران سابق همراه اول هستید و از سال ۸۹ با شرکت جیرینگ پیگیری کردید که کیف پول موبایلی در این مملکت شکل بگیرد اما متاسفانه به جایی نرسیدید. تا چند سال پیش که درصد کارمزد بانکها از طریق USSD صفر نشده بود، این چالش وجود داشت تا وقتی که بانکها کارمزد ندادند، ناامنی USSD نیز کاملا به فراموشی سپرده شد. ظاهرا ماجرا، کارمزد نامناسب این حوزه بود و عدد آن، منطقی نبود.
طلوع: البته بنده این موضوع را قبول ندارم اما در ادامه، توضیح خواهم داد.
- بله لطفا درباره آن توضیح بفرمایید. فرم قرارداد جیرینگ با شرکتهای پرداخت، یکی از چالشهای اصلی بود که اگر اشتباه نکنم جیرینگ، ۸۰ درصد قیمت کارمزد شاپرکی را از شرکتهای PSP میگرفت و علاوه بر آن، اجاره سنگین درباره سرشمارههایی که به آنها میداد، دریافت میکرد. اینها مانند پیراهن عثمانی شده بود و بین بانکها و شرکتهای PSP با همراه اول به دلیل همین موضوع ساده، دشمنیهایی ایجاد شد که از آن به عنوان قرارداد ترکمانچای نام میبردند و تا زمان صفر شدن آن، مسائل حل نشد.
طلوع: شما در صحبتهایتان بحث مارکتکپ را مطرح کردید. اینکه چرا مارکتکپ سپ، ۱۹ هزار میلیارد است و بهپرداخت، ۷ هزار میلیارد تومان. این دو شرکت با همدیگر در یک سرویس، اختلاف دارند. سپ، جزء پیشتازانی بود که در قالب USSD مارکت خود را توسعه داد اما بهپرداخت این کار را نکرد. بخشی از این اختلاف، مرهون همین سرویس بوده و سپ توانست وارد بازارهای جدید شود و ارزش، ایجاد کند. درباره کاری که ما در جیرینگ کردیم، باید عرض کنم آن زمان اپراتور تمامقد ورود کرد؛ یعنی ما از مدل نوآوری یک به مدل چهار رفتیم و با تامینکنندگان، مدل شراکتی تعریف کردیم که قبل از آن در کشور، سابقه نداشت. مثلا الان در کشور گفته میشود باید برای اینترنت، هر گیگ، ۲۰۰۰ تومان پرداخت کنید و کاری ندارند که از این ۲۰۰۰ تومان پول درمیآورید یا خیر و این پول، باید پرداخت شود. ما بیزینسمدل جدید در بازار ارائه دادیم و اکوسیستم جدید ارائه کردیم که بخشی از هدف آن، حل مشکلات اپراتور بود. ما آن زمان، در حوزه فروش شارژ سیمکارت و پرداخت قبوض، که یکی از مشکلات بازار بود، دغدغه داشتیم و شبکه بانکی، پاسخگوی نیاز ما نبود چون چندین هزار میلیارد سمت اپراتور سرمایهگذاری و مشتری، جذب شده بود و سرمایهگذاری در پلتفرم، انجام و بازاریابی شده بود اما هیچکس نمیتوانست به این تقاضا پاسخ دهد و ما خودمان وارد شدیم. آن زمان، خدمات به صورت کاغذی بود. بنده داشتم مصاحبهها را مرور میکردم ذکر شده بود که حذف قبوض، باعث جلوگیری از قطع ۱۵ هزار درخت شده که اتفاقا دغدغه امروز شبکه بانکی است اما ما با تعاملات سازنده این مسئله را ۱۰ سال پیش حل کردیم. اپراتور، خودش سرمایهگذاری کرد و بانکها هم در این مسیر حرکت کردند. ایجاد اکوسیستم و حل مشکل فروش شارژ و قبض، یکی از دستاوردهای مهم اپراتور بود. دستاورد مهم دیگر، ارتباط بین دو صنعت است. تعامل بین دو صنعت بسیار سخت است زیرا هرکدام ادبیات خاص خود را دارند و طرز تفکرشان متفاوت است؛ شبکه بانکی و مخابرات، هرکدام متفاوت فکر میکنند. یکی از معضلات آن زمان، قیمت USSD بود و هیچ منبع قیمتگذاری وجود نداشت. ما اکوسیستم را چیدیم و بازیگران را داخل اکوسیستم گذاشتیم و بر اساس نقش آنها، درصدها مشخص شد. بنابراین اصطلاح ترکمانچای را قبول ندارم. ما باعث توسعه PSPها شدیم، بدون اینکه آنها سرمایهگذاری کنند یا یک پوز نصب نمایند. خود دوستان میدانند و مثالهایی که ذکر میکنند، مشخص است. قبل از اینکه جیرینگ وارد بازار شود و بعد از آن، بازار PSPها چقدر رشد کرد؟ ما بازارسازی کردیم. در بازار آن زمان، ۴۰ میلیون مشترک داشتیم. این بازار را در اختیار شبکه بانکی گذاشتیم. ما مشتریان، تکنولوژی، پلتفرم و حتی تقاضای بازار را آوردیم. فروش شارژ، سادهترین روش فروش است. کسانی که استاد مارکتینگ هستند، میدانند باید تقاضا ایجاد کرد و به آن پاسخ داد. اپراتور، هر دو اینها را انجام داد و دوستان، فقط لایسنس روی آن گذاشتند که چون بانک مرکزی به ما لایسنس نداد، این اتفاق افتاد، وگرنه اگر خودمان لایسنس گرفته بودیم، سراغ این مدل نمیرفتیم.
- آن وقت همه را خودتان میگرفتید و به PSPها نمیدادید!
طلوع: این، حمایت رگولاتور بود و مشکلی در آن نمیبینم. یکی از وظایف رگولاتور، حمایت از کسانی است که به آنها لایسنس داده است.
- اینکه اپراتور به PSPها کمک کرد تا بازار آنها بزرگتر شود، حرف کاملا درستی است اما همه PSPها از این فرصت استفاده نکردند. دو سه PSP استفاده کردند و سهم بازار خوبی هم گرفتند و به همین دلیل رشد کردند. درباره مارکتکپ و اینکه اشاره کردید دلیل فاصله بهپرداخت و سپ، همین USSD است، اگر اجازه بدهید…
طلوع: عرض کردم یک بخش! نگفتم صددرصد. ببینید USSD مزیت ایجاد میکند چون direct to consumer است و مستقیما به مصرفکننده وصل میشود. این کار، برای شرکتی که آن را انجام میدهد، مزیت زیادی ایجاد میکند. الان ترندهای دنیا، به همین روش کار میکنند و دوران B2B تمام شده و معتقدند باید مستقیما به مصرفکننده وصل شویم؛ یعنی باید دیتا را جمعآوری و رفتار مصرفکننده را آنالیز کنیم و بر اساس آن، اقدامات شخصیسازیشده یا کاستومایز ارائه دهیم. این اتفاق، در آن شرکتی که مارکتکپ آن بیشتر است، رخ داده است. ما این مزیت را ایجاد کردیم تا استفاده کنند. این، به عرضه یک شرکت برمیگردد. نمیگویم آنها دستوپا بسته بودهاند و سرمایهگذاری نکردهاند، بلکه از فرصت استفاده کرده و بر روی بیزینسمدل جدید سوار شدهاند. مهم این است که از بیزینسمدلهای جدید استفاده کنیم. ما یک بیزینسمدل جدید آوردیم. درست است تکنولوژی نسل ۲ بود اما هنوز هم استفاده میشود و USSD بعد از اینترنت، بزرگترین شبکه در کشور است و هنوز میتواند نیازهای بخشی از جامعه را جواب بدهد، چون همه گوشی هوشمند ندارند، همه اپ استفاده نمیکنند و همه دهکهای جامعه به اینترنت دسترسی ندارند. هر تکنولوژیای، پاسخگوی یک سگمنت جامعه است و هیچ تکنولوژیای نمیتواند بگوید برای همه بخشهای جامعه پاسخگوست. باید تکنولوژیهای مختلف، برای سلایق مختلف و سگمنتهای مختلف، طراحی کنیم.
- در مقام مقایسه، سهم بازار آپ حداقل در حوزه موبایل، از سپ خیلی بیشتر است. آقای ریاضتی هم در گروه اشاره کردهاند که آسان پرداخت از سود حاصل از فروش شارژ، موفق شد حدود ۶۰۰ هزار دستگاه پوز خریداری و نصب کند که متاسفانه این بازار در حوزه کارتخوان در حال از دست دادن است و سایر PSPها، جای آسانپرداخت را میگیرند. الان در بازار بورس، سهم آپ ۳۸۰۰ میلیارد، سپ ۱۹ هزار میلیارد و بهپرداخت ۷ هزار میلیارد تومان است. بنابراین فاصلهها، اصلا منطقی نیست.
طلوع: البته بانک سامان، پشتیبان سپ است و آن نکتهای که آقای وکیلیان مطرح کردند یعنی اینکه یک بانک، صددرصد سهام یک PSP را داشته باشد یا نداشته باشد، یک مزیت است.
- بله اما بانک ملت هم سهامدار صددرصدی بهپرداخت و بسیار قویتر از بانک سامان است.
طلوع: در اینجا مباحث حاشیهای مانند ثبات مدیریتی، عدم تغییرات و نظایر آن مطرح میشود.
- بله قبول دارم اما بحث حباب…
طلوع: به قول شما، یک بخش آن، حباب است.
- انشاءاالله در برنامه تخصصی دیگر به اینکه کجا جباب است و کجا نیست، میپردازیم. آقای وکیلیان! به بحث انحصارگرایی میرسیم. همان سرویس خاصی که با آقای طلوع درباره USSD صحبت شد، سرویس انحصار توسط اپراتور بود که یکسری PSPها گرفتند و چارهای جز این نبود، زیرا هیچکس جز اپراتور، چنین امکانی را نداشت. الان متاسفانه شرکتهای پرداخت از درآمد خودشان به پذیرندهها کارمزد میدهند. یک نمونه را که در برنامههای قبلی عرض کردهام، تکرار میکنم. لطفا دوستان به سایت سینما تیکت مراجعه کنند. بلیت سینماها هم بسیار گران و حدود ۴۵ هزار تومان شده است. اگر دو بلیت به قیمت ۹۰ هزار تومان خریداری کنید، سینما تیکت به نام کارمزد خرید آنلاین، از مشتری چهار درصد پول میگیرد که ۳۶۰۰ تومان به ازای دو بلیت میشود. هرچه تعداد بلیت بیشتر شود، این درصد، به همان نسبت، افزایش مییابد. مثلا اگر ۱۰ بلیت خریداری شود، حدود ۱۶ تا ۱۷ هزار تومان باید به سینما تیکت کارمزد بدهید. سینما تیکت، جزء شرکتهایی است که رسما از PSPها باجخواهی میکند و میگوید اگر بخواهند دستگاه آنها برای خرید قرار داده شود، باید ۸۰ درصد کارمزد را به سینما تیکت برگردانند و متاسفانه برخی PSPها این کار را انجام میدهند. فارغ از این ۸۰ درصد، چهار درصد هم از مردم کارمزد میگیرد؛ یعنی حدود ۲۰۰ تومان برای هر تراکنش از PSP و ۳۶۰۰ تومان از مردم میگیرد. تا الان هم کاربران، توییت نکردند یا در اینستاگرام، اعتراض نکردند که چرا سینما تیکت این پول را به زور میگیرد و چیزی هم به PSPها نمیدهد! این چه مدل کسبوکاری است؟! چرا توسط PSPها گفته نمیشود سینما تیکت، بابت ارائه خدمات آنلاین به مردم، کارمزد میگیرد؟ از طرف دیگر، از سوی PSP، سرویس و زیرساخت ایجاد میشود تا بلیتش را بفروشد و در صورت نبود درگاه پرداخت، سینما تیکت هم نمیتوانست پول بگیرد. بنابراین باید بخشی از چهار درصد کارمزد که از مردم میگیرد، به PSP بدهد، در حالی که نه تنها این کار را نمیکند، بلکه PSPها، چیزی هم روی آن میگذارند و به سینما تیکت میدهند! چرا این اتفاق میافتد؟
وکیلیان: بنده از سال ۱۳۸۴، اولین پوز شرکت قبلیام را از زمانی که پا به عرصه شرکت گذاشتم، خودم در یک مغازه کمتراکنش نصب کردم. قراردادی که آن موقع ما و تجارت الکترونیک پارسیان با مرچندها میبستیم، از یک درصد یعنی ۱۵۰۰ تومان تا ۴۰۰۰ تومان بود. با اینکه آن موقع، پوز چندانی در کشور وجود نداشت که ترند ایجاد کند، با کمال میل استقبال میکردند و کارمزد میدادند تا اتفاقاتی که همه دوستان میدانند، رخ داد؛ یعنی یکی دو بانک، کارمزد را صفر کردند و در نهایت، کارها با کارمزد صفر پیش رفت. دلیلش این بود که منابع ارزان قیمت وارد بانک شود و اتفاقات و مدلهای مختلف دیگر رخ داد. یکبار هم بانک مرکزی، تلاش کرد مدل کارمزد را تغییر دهد که اعتراضات بسیار شدید رخ داد و در نهایت کارمزد، دچار رکود فعلی شد. الان با وضعیت فعلی، با این پوزها، صندوقهای فروشگاهی، کارمزد پس دادن PSPها که حتی بعضا صددرصد کارمزد پس داده میشود، منابع ارزان قیمت وارد بانکها میشود؟ الان صددرصد، یعنی به ازای هر تراکنش، به پذیرنده پرداخت میشود! بنابراین با توجه به شرایط فعلی، دیگر منابع ارزان قیمت وجود ندارد اما چرا هنوز این اتفاق میافتد؟ یکی از بزرگترین دلایل پس دادن کارمزد و جنگ تعداد تراکنشها این است که ما گرفتار رقابت بر سر تعداد تراکنش شدهایم، زیرا بانکهایی که صاحب سهم شرکتهای PSP هستند، به لحاظ ارزش شرکتی، سود میبرند. در اینجا سر بانکهایی کلاه میرود که سهامدار شرکت PSP نیستند، شرکت PSP ندارند یا تازه تاسیس هستند یا به هر دلیلی، از این نعمت، محرومند و بقیه برای آنها پوز و IPG نصب میکنند و بانک، کارمزد میدهد، بدون اینکه برایش اتفاقی بیفتد. در این مدل، تراکنشهای خرد به سمت این بانکها میرود. بنابراین یک حلقه بیزینسی اتفاق میافتد که نفع تعدادی از بازیگران و زیان تعداد دیگری را به همراه دارد. اینکه چطور قرار است این معادله درست شود، تنها راه، شکستن انحصار مجوز PSP است. آخرین مجوز صادرشده PSP، مربوط به سال ۱۳۹۷ است؛ یعنی در این چهار سال، هیچ شرکتی، شایستگی داشتن مجوز PSP را نداشته است؟ این نگاه، اشتباه است زیرا بسیاری از شرکتها، شایستگی آن را داشتند و شاید اگر تعداد PSPها اضافه میشد این اتفاقات نمیافتاد. بنابراین این اتفاق، به دلیل نفع عده بسیار زیادی که سهامدار شرکتهای PSP هستند، میافتد و تا زمانی که مدل کارمزدی، تغییر نکند، این کار، به شدت اجتنابناپذیر است و این مدل، ادامه خواهد داشت و نمیتوان هیچ کاری انجام داد.
- آقای مطیعی! همانطور که آقای وکیلیان اشاره کردند برخی PSPها، صددرصد کارمزد را میدهند. حتی بنده شنیدهام برخی اضافهتر از صددرصد هم میدهند تا تعداد تراکنشها افزایش یابد. اینکه چرا از سوی سهامدار خطاب به شرکت PSP خودش، سوال نمیشود که آیا ارزش افزوده ایجادشده، آنقدر بهصرفه است که بانک، پول به حساب PSP بریزد یا خیر، جای سوال دارد. در شرایط موجود، شرکتهای پرداختیار هزاران مشکل دارند. محدودیت ۱۰۰ میلیون تومان تراکنش در روز حتی برای مشتریان حقوقی پرداختیارها نیز ایجاد شده که آنها را با مشکلات زیادی مواجه کرده است. به هرحال تعدادی شرکت پرداختیار داریم که سرویس IPG میدهند و از پذیرنده پول دریافت میکنند. در همین رابطه، پرداختیارها، یک سال پیش به بانک مرکزی، طرحی را پیشنهاد دادند که بانکها بابت IPG هیچ کارمزدی به هیچکس ندهند و از آن طرف، شرکتهای PSP، درگاه پرداخت یا IPG را به پرداختیارها واگذار کنند و چون پرداختیارها از پذیرنده پول میگیرند، اعلام کردند همان سهم بازاری که از سوی بانکها به PSP، شاپرک و شتاب میرسد، همه را عینا پرداخت میکنند. چطور پرداختیار میتواند از پذیرنده پول بگیرد اما PSP نمیتواند؟!
مطیعی: در این زمینه باید مقیاس را هم لحاظ کنیم؛ یعنی چه تعداد پذیرنده هستند که پرداختیار توانسته این کار را انجام دهد و PSP نتوانسته است. فکر نمیکنم با مدل فعلی کارمزدی، بتوان در حجم بالا این کار را انجام داد. شاید بتوان از پذیرنده، مقدار کمی بابت تراکنشهای IPG کارمزد گرفت، زیرا مدل، غلط است. تا مدل را اصلاح نکنیم، هیچکدام از موارد، درست نمیشود. آقای وکیلیان به شکست انحصار اشاره کردند. در این رابطه باید عرض کنم اگر قرار باشد مدل، درست نشود، انحصار را نشکنیم، بهتر است و اگر انحصار را بشکنیم، بدتر میشود! ما باید بعد از سالها با رگولاتور همفکری کنیم و یکسری موارد را تغییر دهیم. یکی از اینها، مدل کارمزد است و دیگری بولتن شاپرک؛ یعنی اینطور نیست که پرداختیار، بلد است کارمزد بگیرد اما ما به عنوان PSP نمیتوانیم. ما هم بلدیم! اما تحتفشار گرفتن سهم بازار، همگی از استاندارد خارج شدهایم. این موضوع، وارد فضای احساسی و خارج از منطق شده است. درباره اینکه مطرح شد اپراتور، کسبوکار را در اختیار PSP گذاشته، باید اصلاح کنم. اتفاقا این، PSPها بودند که برای اولین بار راهکار پرداخت را مطرح اما اپراتورها با آن، مخالفت کردند. اگر خاطر دوستان باشد، در همین زمینه، اپراتوری در کیش با شرکتهای پرداخت، پایلوت شد و بعدا اپراتورهای بزرگ، وارد قضیه شدند. بنابراین اولین بار صنعت پرداخت، این راهکار را ارائه داد اما اپراتور از PSPها طلب کارمزد میکرد. بزرگترین کارمزدخواه ما در مدتی که بنده در صنعت پرداخت کار کردم، خود اپراتور بوده است. با آمار و ارقام عجیبی که در حوزه USSD اتفاق میافتاد، در آن زمان، در شرکت پرداختی که حضور داشتم، این اتفاق، سبب خیر شد. آنقدر وضعیت رقابت، عجیب بود که به سمت اپلیکیشن تاپ رفتیم و منجر به ارائه سرویسهایی مانند QR شد. الان همین وضعیت را در بانکها داریم. با بخشنامه جدیدی که شاپرک و بانک مرکزی برای عقد تفاهمنامه با بانکها دادند، بانکها هم کارمزدخواهی میکنند. الان PSP برای حفظ سهم خود به سمتی میرود که نه تنها هزینه اجاره نصب کارتخوان و سرویس ارائهشده را از بانک نمیخواهد بلکه اعلام میکند کارمزد را هم برمیگرداند! بازی، واقعا عجیب و غریب شده و همهچیز، برگشته است! الان بانکها هم به این قضیه اضافه شدهاند. همچنین بولتن شاپرک و حفظ سهم، معضل بزرگی شده است. البته بنده نمیگویم شاپرک یا بانک مرکزی نباید بولتن بدهند بلکه ما به عنوان مجریان این قضیه و سهامداران نباید تحتتاثیر گزارش بولتن که گزارشی از وضعیت عملکرد است، قرار گیریم تا به سمتی برویم که به بانک بگوییم با هزینه خودمان برای بانک، کارتخوان نصب میکنیم و هزینه سرویس نصب، نگهداری، مراقبت، زیرساخت فنی و پرسنل را هم انجام میدهیم و کارمزد را هم برمیگردانیم تا سهممان را حفظ کنیم. بنابراین PSP هم میتواند کارمزد بگیرد اما متاسفانه این رقابت ناسالم اجازه نمیدهد. خواهش من این است تا مدل درست نشده، انحصار شکسته نشود. الان ۱۲ شرکت PSP هستیم که به پذیرندهها و بانکها میگوییم کارمزد را پس میدهیم. حالا فرض کنید این تعداد شرکت PSP، به ۵۰ شرکت افزایش یابد و همگی به بانکها و شرکتها پیشنهاد برگشت کارمزد بدهیم. اینکه بدتر است! اولین اقدام، اصلاح مدلها و سپس رفتن به سمت شکستن انحصار و… است.
- البته با وضعیت موجود، طبق برنامه بانک مرکزی، قرار بود در نیمه اول امسال، نظام پرداخت کارمزد، اصلاح شود. درد بزرگ این است که احتمالا قیمتها باید اصلاح شود. اینکه چه کسی آن را پرداخت کند؛ یعنی بانک، پذیرنده یا مردم، خودش محل دعواست. همان کاری که قرار بود مدیران شرکت پرداخت درخصوص شرکت جیرینگ انجام دهند و زمان مدیریت آقای قادری، جلسهای در شاپرک گذاشتند؛ یعنی مدیران PSP دور هم جمع شدند، مانیفستی را نوشتند و همه امضا کردند که دیگر به جیرینگ، ۸۰ درصد کارمزد نمیدهند و جیرینگ هر کار دوست داشت، انجام دهد. جالب اینکه هنوز از جلسه بیرون نیامده بودند، نماینده PSPها، در شرکت جیرینگ، به تاریخ یک ماه قبلتر، قرارداد امضا کرد. الان هم PSPها از درآمد خود به پذیرندهها میدهند. اگر همه PSPها بایستند و پرداختیارها را نیز ملزم به اجرای این کار کنند که…
مطیعی: ما PSPها نشان دادیم که نمیشود! این، یک استاندارد آموزشی است. در آموزشهای مختلف ارائهشده توسط شرکتهای خارجی ملاحظه کردهام. یکی از سرفصلهای آموزشی این است که اگر یکی از PSPها (از مجموع ۱۲ شرکت PSP) از توافق خارج شود، هم خودش بازنده است و هم ۱۱ شرکت PSP دیگر. امکان ندارد یک PSP برنده باشد، بلکه کل ۱۲ شرکت، بازنده هستند. در همه موارد، همینطور هستیم. ما نمیتوانیم با همدیگر توافق کنیم. فکر میکنم کار، باید توسط نهاد بالادستی مدیریت شود.
- دقیقا نکته همین است. بنده طرح موضوع کردم تا به همینجا برسیم. تعدادی شرکت به خاطر رقابت ناسالم فضای کسبوکار را بههم ریخته و این فضای کسبوکار، کل صنعت را تحتالشعاع قرار میدهد. با روند موجود، به زودی، تعدادی از PSPها، از گردونه درآمدزایی به زیانسازی میرسند. بانکها، چرا باید به PSPهای زیانده، پول بدهند؟ اینجا، وظیفه رگولاتور است که بازار را تنظیم کند. علاوه بر سیاستگذاری و نظارت، تنظیم بازار را هم داریم. متاسفانه شاپرک، با وجود اینکه سالها در این حوزه، صحبت میشود، ورود نکرده است. البته خود شاپرک و بانک مرکزی، در هرکدام از تراکنشها، ذینفع هستند، فارغ از اینکه تراکنش ۱۰۰۰ تومان یا یک میلیارد باشد، عدد ثابت خود را از هر تراکنش برمیدارند و این، آسیبزننده است. وقتی بازیگران صنعت با همدیگر تعامل نمیکنند، رگولاتور باید راهحل بدهد و بابت این موضوع، جریمه سنگین ببندد. در دوره آقای همتی، اعلام شد اگر ظرف یک هفته یا یک ماه، دستگاه کارتخوانِ خارج از کشور، توسط شاپرک شناسایی شود، مجوز PSP تعلیق میشود. آیا این تهدید، جواب داد؟ این، حق رگولاتور است. باید این کار را انجام دهد تا بازار را تنظیم کند. الان هم جریمه سنگین بگذارد تا PSPهای متخلف مجبور شوند از آن تمکین کنند. با فشار رگولاتور، میتوان این موضوع را مدیریت کرد و برای ارزیابی عملکرد مدیرعامل، صرفا افزایش تعداد تراکنشها توسط سهامدار عمده و سهم بازار در بولتن شاپرک نباشد و به جای آن به کیفیت کار، ارائه سرویسها، سهم بازار، میزان هزینه و آورده آن توجه شود. آقای طلوع که همزمان در دبی و داخل کشور فعالیت میکنند، چند روز پیش عنوان کردند وقتی در دبی برای پرداخت و خرید حضور پیدا میکنند، برخی پذیرندهها در آنجا از ایشان درخواست میکنند به جای اینکه در صندوق فروشگاهی، کارت بکشید، کارت به کارت کنید یا پرداخت را از مسیر دیگری انجام دهید. ظاهرا در دبی هم با همه پیشرفتها، پذیرندهها، سعی میکنند از حوزه کارمزدی فرار کنند و آن را پرداخت نکنند! درست است جناب طلوع؟
طلوع: همهجا باید برای سرویس، هزینه پرداخت کنید. آنجا در دبی، روی شبکه پوز، کارمزد دارند و اکثرا مذاکراتی که فروشگاههای بزرگ انجام میدهند، این است که کارمزد کمتری پرداخت کنند. اصل مطلب، این است اما در ایران، برعکس است یا در حوزه IPG کمترین درصد مربوط به PayPal با ۱٫۹ درصد کارمزد است و اگر تراکنشها از یک میزان کمتر باشد، هزینه ثابت حدود ۵۰ یا ۱۰۰ درهم میگیرند یا اتصالات که IPG دارد، سه درصد میگیرد. همهجای دنیا، مجوز را بر اساس شرایط احراز صلاحیت میدهند و شرکتها به خاطر اینکه دیر به دنیا آمدهاند یا دیرتر وارد بازار شدهاند، مقصر نیستند. اینکه شرکتها با وجود ایده و شرایط احراز شدن، باید مثلا ۲۰ سال منتظر مجوز باشند، درست نیست. هرکس صلاحیت دارد، میتواند ورود کند. مثلا PSP باید ۵۰ میلیارد سرمایه بگذارد، ایده داشته باشد، پول خودش است و اگر از بین رفت، خودش ضرر میکند. این تفکر، باید در رگولاتور اصلاح شود. همه دنیا به این سمت رفتهاند. شرایط احراز صلاحیت میگذارند. در دبی، یکسری فرمها وجود دارد. بحث پولشویی در آنجا بسیار برجسته است. وارد سایت مربوطه شده، ثبتنام میکنید، بیزینسپلن میدهید، با توجه به داشتن شرایط احراز، فرایندی بین یک سال تا یک سال و نیم، طی میکنید تا مجوز صادر شود؛ یعنی مجوز، فاز به فاز، صادر میشود و اینطور نیست که همان روز اول، داده شود. خبر جدید در حوزه نوآوری است. در این رابطه، یکی از قاتلین نوآوری، از بین رفتن انگیزه نیروی انسانی است. فرض کنید در ایران، کسی ایده داده است. الان ایده چه شده؟ طراح ایده، چقدر سهم دارد؟ نهایتا به وی پاداش میدهند اما در دبی، به کسانی که ایده دارند و کارمند دولت هستند، مرخصی یکساله و امکانات میدهد تا ایده را توسعه دهند. قاعدتا شرکت اصلی هم سهم میبرد. یکی از مدلهای نوآوری این است. الان در کشور ما کسی انگیزهای ندارد. کارش را انجام میدهد، حقوقش را میگیرد و یک بیزینس قدیمی است که پیش میرود. ضمن اینکه بازار هک، داغ است و اگر ایده، هک شود، ریسک آن بیشتر است. در شرکت IBM هم کسانی که ایده دارند، آن را در قالب اسپینآف یا شرکتی خارج از IBM اجرا میکنند. شرکتها نمیتوانند نیروهای نوآور را درون خود نگه دارند، زیرا این نیروها، چندان در چارچوب قرار نمیگیرند. مثلا اینکه در جلسه بنشینند و یک ساعت حرف مدیر را گوش دهند. اینها در چارچوب کارمندی شکل نمیگیرند. بنابراین این افراد را در جهت منافع سازمان، مدیریت میکنند. این هم از مواردی است که به توسعه نوآوری کمک میکند تا ایدههایش شکوفا شود و فرد بداند اگر ایده به موفقیت برسد، سهم خواهد داشت و در غیر این صورت نیز پست و جایگاه وی محفوظ است.
- بحث کیف پول از سال ۱۳۸۹ با پروژه سپاس پیش رفت. الان دو سال از آییننامه کیف پول میگذرد اما متاسفانه هنوز راه به جایی نبردهایم؛ آن هم به دلیل کسبوکاری که نه سهم کارمزد آن برای راهاندازیکننده کیف پول، مشخص است و نه سودی به مانده کیف پول تعلق میگیرد. فکر میکنم برای صدور کیف پول، الزام شده بود از کسی که کیف پول میخواهد، عددی دریافت شود. از آنطرف، نظام پرداخت کارمزد اصلاح نشد. اگر قرار باشد با کیف پول، پرداخت کنیم، باید موبایل را از جیب در بیاوریم، اپ را باز کنیم، اینترنت خوب داشته باشیم، پذیرنده را انتخاب کنیم، مبلغ را وارد کنیم، کارت را انتخاب و رمز را وارد نماییم. بنابراین فرایند طولانی سپری میشود، در حالی که الان کارت میکشیم و اگر پذیرنده، صندوق فروشگاهی داشته باشد، عدد به صورت اتوماتیک، روی دستگاه ظاهر میشود، کارت میکشیم و رمز را وارد میکنیم و تمام! وقتی این دو روش کنار هم باشد، معلوم است کیف پول به جایی نمیرسد. موضوع دیگر، تراکنشهای آفلاین است. چرا شبکه را به سمت تراکنشهای آنلاین بردهایم؟ هم هزینههای نگهداری آن زیاد است و هم خرید تجهیزات موردنیاز، خصوصا در وضعیت تحریم که همه را دچار مشکل کرده و باید چند برابر قیمت خریداری شود. در دنیا، اینقدر در حوزه نوآوری، چارچوب میگذارند و سختگیری میکنند؟
طلوع: الان با توجه به مباحث تحول دیجیتال، دیتاهای زیادی به سمت بانکها، اپراتورها یا هر بیزینس آنلاین میآید. در ایران، تحلیل دیتا وجود ندارد تا به هر مشتری، اعتبار بدهند. مثلا وقتی کیف پول، راهاندازی شود، یک بخش آن، store of value و پولی است که داخل کیف پول دارید. بخش دیگر، تعریف کارت بانکی به عنوان بخشی از کیف پول است که پرداخت، انجام میشود و نیاز به ورود مجدد اطلاعات نیست. همچنین رمز دوم در دنیا حل شده است. یکی از موانع NFC در ایران این است که چگونه رمز بگیرند. بالاخره تا حدی باید به مشتری اعتماد کرد و به وی اعتبار داد اما این اعتبار وجود ندارد و اعتبار مشتری نزد بانک، با هر گردش مالی، صفر است. الان در اپهای حملونقلی یا سوپراپها، یکسری سرویسهای جدید پرداخت، راهاندازی شده یا کارت بانکی تعریف میشود و پرداختهای تاکسی نیز از طریق کارت بانکی صورت میگیرد. اینها اتفاقات خوبی است اما هنوز در بازار ایران، فراگیر نشده است. برندهای کیف پول را ببینید. علیبابا، AliPay و اپل، Apple Pay را دارد. اینها بانک نیستند. ساختار بانک مشخص است. بانک، باید سختگیر باشد و مدیریت ریسک داشته باشد و برای نوآوری، چندان خوب نیست. مانند اینکه از سازنده موتور ماشین، بخواهیم درباره ارگونومی آن نظر بدهد. معلوم است هیچوقت نمیتواند این کار را انجام دهد. بازار باید دستهبندی شود و شرکتهای مختلف در سگمنتهای مختلف کار کنند. الان طرف، کربنکینگ دارد، فرابوم راهاندازی میکند تا API را به شرکت خودش بدهد، زیرا به دیگری اعتماد ندارد. باید به شرکتهای موجود اعتماد کنیم و در حوزه فرهنگسازی در تمام لایهها اتفاقاتی رخ دهد. همه به هم بیاعتماد هستند. البته فرهنگسازی باید با نظارت صورت گیرد نه به صورت باز. اینکه هرچیز را در داخل یک مجموعه بگذاریم، قطعا رد است. الان ریسکپذیری پرداختیارها نسبت به PSPها بالاتر است. برخی پرداختیارها، روی IPG، کارمزد میگیرند. چطور اینها میتوانند بگیرند اما PSPها نمیتوانند بگیرند. چون سیستم مالی ایجاد کرده و ارزش افزوده به طرف میدهد. پاسخگویی نیز نکته بعدی است. در خارج کشور، هر مشکلی ایجاد شود، حق با شماست و فقط باید یک تیکت، باز کنید اما در ایران باید ثابت کنید بیگناهم و مرچند، پول مرا خورده است! فضای بیاعتمادی، در شبکه بانکی، بسیار صدمه میزند و البته دوطرفه است. بسیاری افراد از کیف پولهایی که برای تاکسیهای اینترنتی راهاندازی شده، استفاده نمیکنند و معتقدند پول را میخورد! از افراد مختلف میپرسم چرا استفاده نمیکنید؟ میگویند چرا پول ما، نزد آنها باشد؟! افراد حاضرند وقتشان بیشتر تلف شود، چون سرویس اضافه دریافت نمیکنند و واقعیت هم همینطور است. اینطوری خاطرشان، جمعتر است. اگر اینها حل شود، اتفاق خوبی در شبکه پرداخت رخ میدهد. تحریمها باعث رشد شبکه پرداخت ما شده است. کربنکینگهای داخلی و اینکه توسعهدهنده و شرکتهایی با ۱۲۰۰ پرسنل در این زمینه داریم، مزیت است. شرکتهای بزرگ باید به درستی هدایت شوند و اگر بتوانند وارد بازارهای جهانی شوند، فرهنگ، خود به خود منتقل میشود اما تحریمها، اجازه این کار را نداده است. الان که پتانسیل و سرمایهگذاری ایجاد شده، شرکتها باید خودشان را با این فضا، وفق دهند. اینها سرمایه ملی است. بانک یا اپراتور با پول مردم شکل گرفتهاند. باید از افراد متخصص در حوزه مارکتینگ و مدیریت فنی استفاده شود تا منافع و رفاه عمومی برای همه ایجاد گردد. درباره مباحث کارمزدی هم تحلیلهای زیادی وجود دارد. وقتی شبکه بانکی، ۶۰۰۰ میلیارد کارمزد پرداخت میکند، این هزینه، از جیب سپردهگذاران است. اعداد بزرگی جابهجا میشود و میتواند اتفاقات بهتری بیفتد. اگر اقتصادِ برعکس ما، درست شود و قانون عرضه تقاضا در اقتصاد، منطقی باشد و مردم عادت کنند، بابت سرویس دریافتشده، پول پرداخت کنند، وضعیت بهتر میشود. اینکه مثلا پزشکان ما به عنوان یک قشر فرهیخته، حاضر نیستند پوز نصب کنند تا مالیات ندهند. خیلی بد است، چون معتقدند معلوم نیست پول مالیات کجا میرود و بازگشتی به خودشان احساس نمیکنند. اینها باید فرهنگسازی شود، چون تکنولوژی وجود دارد. الان پزشکان یا کارت به کارت کار میکنند یا نقدی یا شماره کارت گذاشتهاند یا حسابهای اجارهای دارند که تبعات آن، عدم فرهنگسازی است. از قشر پزشک به عنوان افراد باسواد و نخبه، فرهیختهتر نداریم اما وضعیت ما اینگونه است یا مهندسان. اینها باید در کشور حل شود.
- بله متاسفانه در حوزه پزشکان، یک ایراد این است که اعتماد مردم به چرخه مالیات، مسئله شده است و میگویند آیا به اندازه پولی که بابت مالیات میدهیم، همانقدر از سمت دولت، خدمات میگیریم یا خیر. تا این موضوع توسط مردم لمس نشود، مثال آن قشر نخبه پزشکی میشود که حاضر است بیمار یا همراه وی را مجبور کند از خودپرداز، پول نقد بگیرد یا به حساب منشی، کارت به کارت کند تا منشی به خاطر ماجرای مالیاتی گرفتار شود و برای پزشک هم مهم نیست! آقای وکیلیان! در حوزه استفاده از فناوریهای جدید، QR، موضوعی است که حداقل شرکتهای پرداخت در زمینه توسعه شبکه، میتوانستند از آن بهره ببرند. البته نمیگویم دستگاه را جمع میکردند و به جای آن، QRکد میگذاشتند، چون این کار، سختیهای خود را دارد. با این حال، برخی شرکتهای رتبه یک که در حوزه اپلیکیشنهای موبایلی، عقب بودند و شرکتهای رتبه سوم و چهارم، جلوتر بودند، زیر میز زدند و QRکد را بازی ندادند و نگذاشتند همپذیرندگی شکل بگیرد و عملا QRکد شکل نگرفت. آقای محمودزاده، مدیرعامل اسبق شرکت پرداخت الکترونیک سداد، یادداشتی را در رسانه همکار ما، «راه پرداخت» نوشتهاند. ایشان اشاره کردهاند متاسفانه برخی شرکتهای واردکننده دستگاه کارتخوان یا به ظاهر تولیدکنندگان داخلی آن، همواره کوشیدهاند با تطمیع مدیران بانکی و شرکتهای PSP مربوطه، آنها را به خرید روزافزون دستگاه کارتخوان ترغیب کرده و همچنین با ایجاد رقابتهای ناسالم در شبکه پرداخت، هزینه عملیاتی این حوزه را افزایش دهند؛ بهطوری که بالغ بر ۸۰ درصد درآمدهای شرکتهای پرداخت، صرف خرید دستگاههای کارتخوان میشود که در صورت کاهش تعداد دستگاههای کارتخوان در یک واحد صنفی، به میزان قابل توجهی از این رانتها، جلوگیری خواهد شد. با توحه یه یادداشت آقای محمودزاده، چرا در زمینه حذف تعدد دستگاه کارتخوان که کمک بزرگی به شرکتهای PSP میکند، فعالیت نمیکنیم؟ در شرایطی که چون دولت توان پرداخت سوبسید را ندارد، قرار است نان را هم یارانهای به دست مردم بدهیم و شمارش نان انجام دهیم، چنین هزینههایی را انجام میدهیم. کاش آقای محمودزاده در این یادداشت، مصداقهای عینی را هم نام میبردند تا ببینیم کدام شرکت، کدام بانک و کدام مدیر این کار را کرده است. ما هم زیاد میشنویم اما مستند نیست تا به آن بپردازیم، با این حال، بسیاری هم آن را تایید میکنند. جناب وکیلیان آیا شما این موضوع را تایید میکنید؟ آیا QRکد نمیتوانست در این زمینه کمک کند؟
وکیلیان: اگر اجازه بدهید بنده ابتدا درباره موضوع پرداختیاری، نکتهای را عرض کنم. ما با بازاری مواحهیم که مرچندها به شدت هوشمندند. الان یک صاحب سوپرمارکت میداند یک شرکت PSP چقدر درآمد دارد، قیمت پوز و رول چقدر است. پرداختیارهای شاخص به مرچند نگفتهاند همان سرویسی که PSP به ما میدهد، ما به شما میدهیم و شما پول بدهید. پرداختیارها بازارشان را به درستی شناسایی کردند و سعی کردند مشکلی را مثلا از کسبوکارهای اینستاگرامی حل کنند. با شیوع کرونا، کسبوکارهای اینستاگرامی شکل گرفت. اغلب اینها مانند صنایع دستی، فروش لباس و… در خانه انجام میشد. پرداختیارها به اینها سرویس نوآورانه دادند تا طرف، حاضر شد یک تا چهار درصد بابت آن، پرداخت کند. فارغ از اینکه ساختارهای مالی و حقوقی شرکتهای پرداختیار چگونه است، تنها نقطه نوآوری صنعت پرداخت توسط آنها انجام شده و موفق شدند از پذیرندههای مختلف، کارمزد بالایی بگیرند تا اینکه بانک مرکزی و وزارت صمت، اینماد را الزامی کردند و بازارشان، مقداری دچار خدشه شد. همان زمان که شرکتهای PSP، کارمزد میدادند یا سهام جاهایی را که تراکنش بالای IPG داشتند، میخریدند، پرداختیارها، کارهای نوآورانه میکردند. درباره سوال پیچیده شما باید عرض کنم برای هر تخلفی، نهادهای امنیتی داریم. هر بانکی، حراست و هر مجموعهای بر شرکتهای خود نظارت دارد. بنابراین بهتر است این کار را به اصلح و اشخاص صالح بسپاریم تا ببینند تطمیع بوده و بیتالمال حرام شده یا خیر. این، موضوعی است که برای ما قابل اثبات نیست و نمیتوانیم درباره آن اظهارنظر کنیم.
- البته در حد شنیدهها، همه شنیدهایم.
وکیلیان: خیلی مسائل را در طول روز میشنویم که هم غلط است و هم درست. اینها باید اثبات شود.
- بسیاری اوقات مطالبی به دستمان میرسد. برخی از سر خیرخواهی و برخی به خاطر دعواهای صنفی و مشکلات شخصی، دیتا میدهند که تا زمان مستند شدن، نمیتوان کاری کرد. البته نهاد ناظر داریم که ضعیف عمل میکند و اگر ضعیف، عمل نمیکرد اختلاسهای ۳۰۰۰ میلیاردی و ۵۰۰۰ میلیاردی در کشور نبود. امیدواریم دوستان در دوره جدید با هوشمندی دقیقتر عمل کنند. لطفا درباره QRکد توضیح بفرمایید.
وکیلیان: شما سه موضوع مطرح کردید: کیف پول، QR و تراکنشهای آفلاین. درباره QR بازارنمایی درستی انجام ندادیم. شاید یک نفر در تاکسی، QR را بردارد، چند پارامتر وارد کند و تراکنش انجام دهد که بعضا با مقاومت راننده تاکسی مواجه میشود اما اینکه در جای شلوغ، QR بگذاریم، همه را دچار اشکال میکند. مدل رهایی از این موضوع، همانطور که آقای طلوع اشاره کردند، مدل Tap & Go است که فرد بتواند به راحتی پرداخت و عبور کند. این مدل در دنیا، پیادهسازی شده و اینجا هم میتواند حداقل برای پرداختهای خرد پیادهسازی شود. همچنین مدل BNPL که الان ترند بازار است و روی آن کار میشود، در کشور خودمان، جزء مدلهای ساده قابل اجراست. با این حال، QR، تراکنشی است که میتواند کارمزد داشته باشد اما ببینید چقدر کیف پولهای مختلف در قالب شرکتهای مختلف حتی شرکتهای بیمه و کارگزاری بورس داریم. اینها کیف پول را میشناسند و آن را توسعه دادهاند اما با کدام کارمزد و کدام مدل درآمدی باید دنبال کیف پول برویم و مشتری پیدا کنیم. با این مدل، حتما کیف پول اجرایی نمیشود، مگر اینکه دوباره بانکها، اقداماتی انجام دهند تا کیف پول از نظر کارمزدی و درآمدی، معنا پیدا کند. درباره تراکنشهای آفلاین هم باید عرض کنم همه کارتخوانهای کشور، چیپ ریدر دارد اما غیر از یک دو پروژه خاص و محدود، هیج استفادهای از آن نمیشود. خاطرم هست شرکت انفورماتیک، حدود ۱۵ سال پیش تراکنش آفلاین را راهاندازی کرد و ما در سال ۱۳۸۵ روی کارتهای اعتباری که آن موقع در شرکت PSP قبلی صادر میکردیم، تراکنش آفلاین داشتیم. آن موقع کسی در حوزه کارتهای اعتباری روی تراکنش آنلاین، متمرکز نبود. برای کارتهای اعتباری، از چیپ استفاده میکردیم که آن موقع پوزهای خاصی آن را میپذیرفتند اما بعد از آن استفادهای از این روش ندیدم. در مجموع، دلیل استفاده و بازار هر چیز باید مشخص شود و مسئلهای را از یک صنعت یا قشر حل کند. تراکنش آفلاین در مرحله آخر تراکنشهای QR، کیف پول و تپنگو است. شخصا دلیلی نمیبینم تراکنش آفلاین دوباره راهاندازی شود تا وقتی که QR و کیف پول به راحتی بتواند در اختیار مردم قرار گیرد و به راحتی، قابل استفاده باشد. به نظرم رگولاتور باید شرایط استفاده تجاری از آن را فراهم کند. با همین سقف ۲۰۰ هزار تومان کیف پول، الان حدود ۴۰ درصد تراکنشهای ما زیر ۲۵۰۰۰ تومان است و اگر با همین مدل پیش برویم، ۷۰ تا ۸۰ درصد تراکنش زیر ۲۰۰ هزار تومان داریم. پس با این مدل، به راحتی و با هزینه بسیار کمتر، میتوان این کار را انجام داد؛ یعنی برای جاهایی که تراکنش آنها ثابت و زیر یک عدد مشخص است، به راحتی میتوان این کار را انجام داد. ضمن اینکه میتوانیم این مدل را روی سرویس دایرکت دبیت، که واقعا سرویس خوبی است، پیاده کنیم. الان دایرکت دبیت، منحصر به چند سرویس ساده شده در حالی که شاید در خریدها بتوانیم به راحتی از آن استفاده کنیم و بانک عامل، مسئول تسویه شود. میتوانیم این کار را با مدل دایرکت دبیت، برای جاهایی که مبلغ تراکنش آنها ثابت است، انجام دهیم. اگر بانک مرکزی روی قوانین و چارچوبهای این چند موضوع، بازنگری کند، بازار بسیار خوب با هزینه بسیار کمتر داریم زیرا QR به اندازه پوز، قیمت ندارد. در اینجا، شرکتهای پرداختیار و PSP با همدیگر میتوانند بازار خوبی ایجاد کنند.
- حق با شماست. آنجا که صحبت از قانون میشود، بحث کارمزد داریم که بسیار مهم است. کسی که قرار است کیف پول صادر کند، بالاخره باید از جایی منتفع شود؛ یعنی یا باید کارمزد بگیرد یا بابت رسوب و مانده کیف پول، سود دریافت کند. البته حتما باید اشاره شود خلق پول اتفاق نیفتد و پایه پولی، دچار مسئله نشود. با این حال، اگر درآمد نداشته باشد، چرا باید کیف پولی راهاندازی شود که در کنار آن، یک کارت بانکی ساده و رایگان وجود دارد و میتوان با آن خرید را انجام داد؟ به حوزه رگولاتور برگردیم. متاسفانه رگولاتور صنعت پرداخت، خودش ذینفع است و به خاطر شبکهای که ایجاد کرده، بابت هر تراکنش، عددی را برداشت میکند. بسیاری معتقدند این عدد، باعث شده رگولاتور در برخی حوزهها مانند کیف پول، اقدام مناسب انجام ندهد. الان حدود ۸۵ درصد تراکنشهای شاپرکی، زیر ۲۰۰ هزار تومان است که البته به دلیل بیارزش شدن ریال، به ۵۰۰ هزار تومان میرسد. اگر ۸۵ درصد تراکنشهای آنلاین شاپرک و کارتخوان را روی بستر کیف پول درست که همپذیرندگی هم داشته باشد، هدایت کنیم و برای کسی که سرویس میدهد، درآمد ایجاد کنیم، وضعیت، متفاوت خواهد شد. البته باید به کارت بانکی، کارمزد ببندیم چون اگر رایگان باشد، کسی به سراغ کیف پول نمیرود. در این رابطه، به نظرم نظام پرداخت کارمزد که قرار بود امسال اجرایی شود، اجرایی نمیشود که دلیل آن هم جای سوال است. در این مملکت، همهچیز، چند برابر شد و همه مردم را دچار مسئله کرد اما هم بانک مرکزی، هم اقتصاددانان و هم مدیران صنعت پرداخت میدانند، کارمزد از جیب شخص مدیرعامل بانک پرداخت نمیشود بلکه به طور غیرمستقیم از طریق سود سپردهای که پرداخت نمیشود، از جیب مردم دریافت میشود. مردم فکر میکنند سرویس، رایگان است اما بانکها با یک مدل دیگر، پول را میگیرند. چرا این موضوع را برای مردم شفاف نمیکنند تا بدانند اگر پول را بدهند، مزایایی برای آنها ایجاد میشود؟ چرا رگولاتور این اتفاق را رقم نمیزند؟ آیا به خاطر ذینفع بودن رگولاتور این اتفاق رخ میدهد یا مشکل، چیز دیگری است؟ تا زمانی که این ماجرا در حوزه قوانین حل نشود، کسی در این کشور، کیف پول راهاندازی نمیکند. درباره تراکنش آفلاین هم با نظرآقای وکیلیان مخالفم. اگر ۸۵ درصد تراکنش فعلی بر بستر آفلاین قرار گیرد که شدنی است، قطعا انالیز دیتایی که قرار است ترانسفر شود و هزینههای سنگینی که بانکها و شرکتهای پرداخت به صورت آنلاین، در حوزه سختافزار، نگهداشت و ماجراهای دیگر در حوزه سوئیچ سختافزاری متحمل میشوند، بسیار کاهش مییابد و حداقل در حوزه سختافزار، فشار کمتری رخ میدهد. آقای مطیعی! نظر جنابعالی را میشنویم.
مطیعی: ابتدا درباره بحث قبلی یکی دو نکته عرض کنم. میدانم پرداخت کارمزد از طرف پذیرنده به پرداختیار و اینکه PSP نتوانسته این کار را انجام دهد، ذهن شما را درگیر کرده است. در این زمینه، باید از صنعت پرداخت دفاع کنم! ضمن اینکه معتقدم شرکتهای پرداختیار، نوآوریهای خوبی داشتهاند و چابک، حرکت میکنند، باید عرض کنم وقتی یک بطری آب را به زمین بریزیم، شیب زمین به هر طرف باشد، جریان آب به آن سمت، حرکت میکند. در تدوین دستورالعملها و رگولیشنها، هرچا شیب ایجاد شود، جریان به همان طرف میرود. این شیب یا پلکان، به این موضوع برمیگردد که پرداختیارها، در یک مقطع، برای جذب درگاه IPG نیاز به اینماد نداشتند اما PSPها الزام داشتند. در این شرایط، پذیرنده به سمت پرداختیار، تمایل داشت و پرداختیار، کارمزد میگرفت و سرویس نوآورانه به پذیرنده ارائه میکرد. خودم مصداقهای این سرویس نوآورانه را دیدهام و پرداختیارها در این زمینه، خوب عمل کردهاند. با این حال، این پلکان و شیب، موجب این اتفاق بود وگرنه PSPها نیز خلاقیت لازم را دارند.
- نکته شما درست است. مشتریان و پذیرندهها، چه کسانی که مدارک کسبوکارشان درست نبود و چه آنهایی که نمیتوانستند اینماد دریافت کنند، خصوصا در راند اول، به سمت پرداختیارها رفتند. درست است شما نمیتوانستید مانند پرداختیار از پذیرنده کارمزد بگیرید اما میتوانستید از درآمد خود به پذیرنده ندهید.
مطیعی: آن قسمت را بولتن اجازه نمیدهد! وقتی با تعدادی مگامرچند کار میکنید و هر زمان کارمزد را برنگردانید، آن مگامرچند به سمت PSP دیگر حرکت میکند، وضعیت کنونی ایجاد میشود! به نظرم، این پلکان در اعمال قانون موجب ایجاد این فرایند شده است. مصداق آن را در موارد دیگر هم میبینیم. الان بیشتر مطب پزشکان به بیماران میگویند کارتخوان نداریم، کارت به کارت کنید. این هم یک پلکان است و از سمت پرداخت به انتقال وجه، گریز ایجاد کرده و هر زمان که رگولیشن ما این پلکان را داشته باشد و شیب ایجاد کند، جهتگیری پذیرندهها و حتی دارندهها، به این سمت حرکت میکند. درباره QR باید عرض کنم ما اولین بار این سرویس را بر روی اپلیکیشن تاپ، لانچ کردیم و مدعی بودیم که اولین شرکت در این زمینه بودیم. البته آنقدر همزمانی آن، بین دو سه فعال این حوزه، سریع بود که دوستان دیگر فکر میکنند اولین بودند. به هرحال، دو سه اپلیکیشن اول در این حوزه بودیم. ما باید اول کارشناسی کنیم، فکر کنیم، بسنجیم، بعد نسخه بپیچیم. ما درباره یک صنعت بسیار بزرگ با چند میلیون کسبه صحبت میکنیم که با همه بازار این مملکت سروکار دارد. اینکه یک نسخه بپیچیم که ۸۰ درصد این بازار را به سمت خاصی سوق دهیم، به این سادگی نیست. حلقه مفقوده صنعت ما این است که کارشناسی فکر نمیکنیم. اگر به عنوان PSP با همکاران خودمان، همفکر و همجهت بودیم، ۱۲ شرکت PSP دور همدیگر مینشستیم و از پرداختیارها و فعالان این حوزه نیز دعوت میکردیم، فکر میکردیم، میسنجیدیم، بررسی میکردیم و سپس اقدام میکردیم. وقتی خودمان این کار را نمیکنیم، بهتر است مرجع بالادستی همه را دور هم جمع کند. ما در جلساتی که شرکت میکنیم، وقتی موضوعاتی مانند نان مطرح میشود، همه دوستان ایده و پیشنهاد دارند. میشود آن را روی یک کارتخوان ساده یا راهکارهایی با هزینه کمتر پیاده کرد اما وقت نمیگذاریم. بنده درباره QR اعتراف میکنم در آن دوره قصد داشتیم سرویس نوآورانه پیاده کنیم اما این سرویس را برعکس پیاده کردیم. اگر نگاهی به کشورهای شرق مانند چین بیندازیم، استفاده آنها از QR به شکل دیگری است و سمت دارنده استفاده میشود و پذیرنده این QR را اسکن میکند. ما کار را با شتاب، انجام دادیم اما در یک چشم برهم زدن، شرکتهایی درخصوص کار تخصصی QR خلق شدند. ما هم مسیر را اشتباه رفتیم، هم سرویس را اشتباه پیاده کردیم و هم تارگت مارکت را برعکس پیاده کردیم. شرکتهایی با میلیاردها تومان ارزش ایجاد شدند و QR را به تاکسی منتقل کردند. اصلا خودم به عنوان یوزر، یک بار موفق نشدم از QR در تاکسی، به درستی استفاده کنم. ما باید به سمت تراکنشهای آفلاین و کیف پول میرفتیم. باید درباره هر محصولی، فکر و به درستی، پیادهسازی شود. هر محصولی، فراگیر نمیشود. نمیتوان گفت کل صنعت پرداخت یا ۸۰ درصد آن را به سمت QR، کیف پول، تراکنش آفلاین، BNPL یا مانند آن سوق دهیم. الان همه به صورت عجلهای بر روی BNPL کار میکنند که امیدوارم باز هم اشتباه نکنیم و سوتی ندهیم! بنده در هر مجموعهای که نقش مدیریتی داشتهام، زمان اجرای هر پروژه یا محصول، حتما شخصا تمام متولیان، سهامداران یا هرکس تاثیر یا نقشی در اجرای آن دارد، دور همدیگر جمع میکنم و خودم به عنوان کارشناس در آن جلسه مینشینم؛ حتما فکر و بررسی میکنیم، ایدهها را چک میکنیم تا ببینیم تارگت مارکت آن کجاست. آیا در جای دیگری، نمونهای دارد یا شرایط کشور دیگر، چطور بوده که این سرویس در آنجا پیاده شده است. باید بیشتر فکر کنیم و کمتر اقدام کنیم؛ یعنی با زمان کم میتوانیم اقدام کنیم. ما QR را اشتباه پیاده کردیم و شکست خوردیم. با اینکه خودم مدعی هستم اولین کسی بودم که QR را روی اپلیکیشن پیاده کردم، اعتراف میکنم شکست خوردم. مگر اینکه برای آن طرحی نو دراندازیم. همچنین نباید دنبال هدف کلی و عمومی برای این محصول یا محصولات دیگر باشیم. شاید بتوان QR یا کیف پول یا BNPL را در بین ۲، ۱۰ یا ۱۵ درصد از پذیرندهها پیاده کرد. به هر حال باید از نیاز مشتری و مردم به محصول برسیم. با اینکه صاحب ایده هستم و در شرکت، چندین طرح در این زمینه، در حال پیادهسازی و بررسی داریم اما اجازه بدهید بدون همفکری با همکاران، نسخه نپیچم. کیف پول هم همینطور است؛ یا بنده متوجه نمیشوم یا کاملا نابسامان است. هر کس یک پروژه کیف پول راهاندازی میکند. بنده به عنوان مدیرعامل یک شرکت PSP آمادهام به عنوان کارشناس در این زمینه کمک کنم و دوستان در نهاد بالادستی حضور پیدا کنند تا همفکری کنیم. باور کنید یک بار برای همفکری دعوت نمیشویم! حداقل برای من اتفاق نیفتاده است. البته شاید به دلیل مدت کوتاه مدیریتی بنده در شرکت پرداخت نوین باشد. به هرحال، وضعیت کارتخوان و سرویسهای جدید بازار، نابسامان است، تارگت مارکت آن معلوم نیست و ما PSPها نیز به خاطر بولتن شاپرک، مجبوریم به آنها سرویس بدهیم. واقعا بنده متوجه نشدم در QR و کیف پول به دنبال چهچیز هستیم؟! چرا NFC را انجام ندادیم. شاید مجموعههای پرداختیار که از PSPها کوچکتر اما خلاقتر و بهروزتر هستند، بیشتر فکر میکنند اما ما در سطوح مدیریتی با کارشناسان، دور هم جمع نمیشویم تا نسخه بدهیم مگر اینکه دوستان، برنامه مدون ماهانه یا هفتگی طراحی کنند و همراه با همین ۱۰۰ یا ۲۰۰ نفر مخاطب شما، دور هم جمع شویم و فکر کنیم. بیشترین کاری که در دبی انجام شده و آقای طلوعی از آن صحبت میکنند، همین فکر کردن است. هدف را روی کاغذ طراحی کردند، برنامهریزی، مشخص شده، آن را پلن و پیاده کردند و به اهدافشان رسیدهاند. ما اصلا برای برنامهریزی وقت نمیگذاریم. بنده اعلام آمادگی میکنم یک نفر که بهتر است نهاد بالادستی باشد، متولی شود و ما را دور هم جمع کند و درباره موضوعاتی مانند BNPL و… فکر کنیم. بنده در شرکت خودم برای اپلیکیشن تاپ، حتی مسئول دفترم را هم به جلسه دعوت کردم تا ایدههای مارکتینگ بدهد و از قضا ایده آن شخص، کارساز بوده است. وقتی اجماع نظر میکنیم، در اجرا هم بقیه تلاش میکنند و مدلی که همه با هم توافق کردند، پیاده مینمایند. این، کمترین نتیجه اجماع و جلسات طوفان فکری است.
- اینکه به تصمیمات خلقالساعه اشاره کردید، باید عرض کنم مثلا درخصوص EMV، حدود دو سال پیش، زمان آقای همتی، یک تراکنش در این حوزه زده شد و قرار بود سال بعدتر، EMV توسط همه PSPها راهاندازی شود. بانک صادرات و ایران کیش، این پروژه را پیش بردند تا به واسطه EMV، تپنگو راهاندازی شود و بر اساس آن، بسیاری از مشکلات حوزه پرداخت خرد، مرتفع گردد اما به جایی نرسید. دو هفته پیش هم بر سر ماجرای اتباع خارجی، پولی از هرات افغانستان وارد برخی حسابهای بانکی اتباع خارجی شد و دوستان با تصمیم خلقالساعه، به این نتیجه رسیدند که تمام حسابها مسدود و واریزی پایا، موبایلبانک و اینترنتبانک این افراد، تعطیل شود و اتباع، حساب جدید باز نکنند، زیرا پولی وارد شده، رد آن را گرفتهاند و قصد دارند مدیریت کنند تا خدایناکرده، قیمت دلار، ۱۰۰ یا ۲۰۰ تومان بالا نرود! نمیدانم چقدر این قضیه، جدی بوده اما فضای روانی کشور، آنقدر متلاطم است که آقای باقری به وین میرود، قیمت دلار پایین میآید و بدون خبر خوش برمیگردد، قیمت دلار، دوباره بالا میرود! آسانسوری شدن اقتصاد در مملکت ما، روان مردم و کسبوکارها را بههم ریخته است که چرا به نقطه ثبات نمیرسیم. بالاخره باید یک جایی ترمز را بکشیم که حتی ممکن است قیمت دلار ۵۰ هزار تومان شود. بالاخره مرگ یک بار، شیون یک بار! حداقل روش مدیریتی اینطور نباشد که هر روز ضبح، بلای جدید بر سر ما بیاید. حالا بندگان خدا، این اتباع دستشان و زورشان به کسی نمیرسد، منتظرند بانک مرکزی ما که دسترسی و نظارت دقیق روی دیتای بانکی مردم دارد، چه دستوری بدهد. بنده که از این کار سر درنیاوردم! در عین حال، در ماجرای کیف پول، موضوع ذینفع بودن رگولاتور، کار را سخت میکند. میتوان گفت این دوستان به خاطر منافع شرکتهای زیرمجموعه بانک مرکزی تمایل ندارند این اتفاق بیفتد چون الان همپذیرندگی کیف پول هم ماجرای دیگری است. فرض کنید فردا صبح یک بانک، بر اساس هر مدلی که تصمیم گرفته، درست یا اشتباه، کیف پول، راهاندازی کند. اگر قرار باشد این کیف پول، کلوزلوپ باشد و همهجا قابل استفاده نباشد، موفقیتی حاصل نمیکند. بهتر است حداقل مردم را ترغیب میکردیم از کیف پول استفاده کنند تا تراکنشهای خرد به این سمت هدایت شود و آن ۸۰ درصدی که بانکها از جیب مردم، کارمزد میدهند، نمیدادند و به کیف پول منتقل میشد و رایگان، اتفاق میافتاد. در این صورت، هزینه نگهداشت و ارائه سرویس کیف پول برای بانکها و شرکتهای پرداخت نیز ارزانتر بود. یک بانک هم میتوانست فکر کند در حال توسعه سرویس است و آن طرف کارمزد نمیدهد و این طرف، جبران میکند. حداقل اینکه کارمزد، ذخیره میشود. ضمن اینکه همپذیرندگی کیف پول را به شرکت خدمات انفورماتیک سپردهاند؛ یعنی یک سرویس که میتواند منافع یک شرکت را دچار خدشه کند، به همان شرکت دادهاند که پیادهسازی کند! معلوم است اگر بنده هم به عنوان مدیرعامل آن شرکت یا سازمان باشم، آن را در اولویت قرار نمیدهم و تا زمانی که فشار نباشد، راهاندازی نمیکنم. آقای طلوع! جمعبندی و سخنان پایانی شما را میشنویم.
طلوع: سودآوری برای کسبوکارها زمانی است که ارتباط بلندمدت با مشتری داشته باشیم. حلقه مفقوده در صنعت پرداخت، ایجاد وفاداری مشتریان است. شرکتها باید تشویق کنند تا مشتریان وفادار شوند و تنوع درآمدی از آنها داشته باشند. وقتی با مشتری بلندمدت کار کنیم، نیاز نیست تمام سود در تراکنش اول، به صورت یکسان روی تراکنشهای مختلف تقسیم شود. درباره بارکد هم آقای مهندس مطیعی اشاره کردند که در حوزه شناسایی مشتری استفاده میشود و بیشتر در حوزه وفاداری کاربرد دارد. مثلا وقتی قرار است امتیازات را بگیریم، بارکد دوبعدی یا سهبعدی میگیریم و امتیازات به اپلیکیشنی که اتفاق افتاده، منتقل میشود. نکته دیگر که ترند دنیاست، تجمیع امتیازات است؛ یعنی از کانالها و مرچندهای مختلف، خرید و امتیازات را تجمیع و در شبکه موجود از آن استفاده کنیم.
- سپاسگزارم. دوستان در گروه اشاره کردند در این میزگرد، بحث به جای نوآوری به سمت کارمزد و ماجراهای کسبوکار و مشابه آن پیش رفت. باید عرض کنم همین کیف پول، هرچند نوآوری نیست اما قرار است کپی آن را از خارج مرزها بیاوریم. با این حال، تا زمانی که موضوع کسبوکاری و کارمزدی حل نشود، هر نوآوری در نقطه ورود، در نطفه خفه میشود و زمانی که قادر به ورود به این فضا نباشد، نمیتوان امکان ورود به بازار را داد. جناب وکیلیان! نظر جنابعالی در این زمینه چیست؟ همچنین جمعبندی پایانی شما را میشنویم.
وکیلیان: به نکته درستی اشاره کردید. نوآوری، صرفا تکنولوژی نیست بلکه میتواند در لایههای بیزینسی و پایینتر مطرح شود. بسیاری از شرکتهای کوچک فعال، به این نقطه رسیدهاند اما تمام اینها وابسته به این است که فرض کنیم شرکتی با یک ایده و مدل بیزینسی خاصی، تازه پا به عرصه گذاشته، باید در بیزینسپلن و بیزینسمدل خود، درآمد و آیندهای را برای خودش متصور باشد. نکته دیگر اینکه همه ما درباره غلط بودن مدل کارمزدی صحبت میکنیم. اصلا فرض کنید در یک چشم بههم زدن مدل کارمزدی درست شده و به این سمت رفته که مرچند همه کارمزد مثلا ۵۰۰ تومان یا ۱۰۰۰ تومانی را بابت هر تراکنش پرداخت کند. از این بهتر که نمیشود! یا تقسیمبندی کنیم که بخشی را بانک و بخشهای دیگر را دارنده کارت و مرچند بدهند. شما مطمئن باشید برای گرفتن بازار، حتما برخی بانکها، آن پول را به نحوی به مرچند برمیگردانند و مطمئنا این اتفاق، رخ میدهد و آن موقع، دیگر این مشکل، قابل حل نیست. بانک مرکزی میگوید قانون کارمزد را اصلاح کرده اما تکلیف این وضعیت چیست؟ حتما یکسری از بانکها، با یک مدل خاصی، کارمزد را برمیگردانند و بازار، طی شش ماه، دوباره به همان وضع قبلی برمیگردد. به شما قول میدهم این اتفاق، ظرف شش ماه میافتد. البته امیدوارم این اتفاق نیفتد اما به نظر میرسد این اتفاق، مانند چند سال پیش دوباره خواهد افتاد. برای جمعبندی، دو موضوع مدنظر است که اگر در برنامههای قبلیتان به آن پرداخته نشده، امیدوارم در برنامههای آینده رسانه «عصر پرداخت»، به آن توجه شود. یک موضوع، پوزهای قاچاق است. این پوزها، هرچه نسبت به آن سختگیری بیشتری میشود، به شدت در حال گسترش است! بالاخره این پوزها به تنهایی کار نمیکنند و از ۱۲ شرکت PSP، با انواع و اقسام مدلهای فنی مختلف، بالاخره به یکی از آنها متصل میشوند. تکلیف این موضوع باید مشخص شود؛ یا قانونمند شود یا مدلی برای آن تدوین کنند. پوز قاچاق، رقابت را برای شرکتهای پرداخت سخت کرده است. زمانی ممکن است یک پوز قاچاق، یک میلیون تومان خریداری شود. اگر این پوز، از طریق قانونی خریداری شود که قیمت آن، ۳ تا ۳٫۵ میلیون تومان است. در بیزینس آن شرکت، خیلی موثر خواهد بود. نکته دیگر اینکه شاید دو سه بانک، روی حوزه نئوبانک و بانکداری دیجیتال کار میکنند. نئوبانک، وقتی اتفاق میافتد که یک صنعت وارد بانک میشود، منابع خود را میآورد و از امکانات و سرویسهای بانکی استفاده میکند. صنعت پرداخت نیز میتواند یک نئوبانک داشته باشد، مشروط به اینکه طبق اظهارات آقای مطیعی، همه پشت میز بنشینند و درباره آن فکر کنند که با این مدل، چه منافعی وارد صنعت پرداخت میشود؛ البته اگر از حوزه صنعت پرداخت، وارد بانک شویم؛ یعنی برعکس عمل کنیم. تا حالا بانکها به شرکتهای پرداخت سرویس دادهاند و پول، تزریق کردهاند اما وقت آن است این بازی، برعکس شود. این امر در صورتی رخ میدهد که همه با همدیگر بنشینند و همفکری و کار کارشناسی کنند. این موضوع نیز برای صنعت پرداخت، جذاب است؛ موضوعی که تا حالا مغفول مانده و کسی به آن، توجهی نکرده است.
- متشکرم. ضمن پوزش از شنوندگان برنامه، اگر اجازه بدهید پنج دقیقه به زمان برنامه اضافه کنیم. آقای وکیلیان! جنابعالی به سه نکته اشاره کردید که در فهرست سوالات بنده وجود دارد و حیف است مطرح نشود. در همین حوزه نئوبانک، طبق دیتای خودتان قبل از برنامه، تمام شرکتهای PSP، به خاطر رولهای حرارتی یا رسیدهای دستگاههای کارتخوان، سالانه ۵۰۰ میلیارد تومان پول میدهند که عملا بلااستفاده است و هیچکس استفاده نمیکند؛ اعم از کسی که عدد خریدش، درشت یا کوچک است. ما برای خرید به هایپرمارکت میرویم که لیست بلندبالایی از طریق پرینت ارائه میکند. قاعدتا آن عدد لیست خرید هایپر برای ما مهمتر است تا رسید آخر. این رسید را بانک هم پیامک میزند و از حساب، برداشت میشود. ما در واتسآپ یک گروه مدیران داریم که محدودیت تعداد اعضا دارد. در این گروه، آقای محرمیان، معاون فناوریهای نوین بانک مرکزی، درباره رسیدهای بلااستفاده اعلام کردند شرکتها درخصوص این موضوع، طرح بدهند تا در اولین فرصت، رسیدها حذف شوند. شما به حوزه نئوبانک اشاره کردید. اگر بتوانیم همین ۵۰۰ میلیارد تومان را صرفهجویی کنیم و در جیب شرکتهای PSP نگهداریم، سرمایه اولیه نئوبانک میشود. این موضوع، جذاب است و یک برنامه مستقل در این زمینه خواهیم داشت. بحث دارایی دیتایی که PSPها از سمت پذیرندهها جذب میکنند، نیز مهم است. این دارایی دیتا و خرید توسط مردم، در سوئیچهای شرکتهای پرداخت، ذخیره میشود. بحث BNPL را هم مطرح کردید. این موضوع، آنجایی ارزشمند است که هوش مصنوعی را پشت این دیتا بیندازد و از آن، آنالیز و رکورد گرفته شود، هوشمند شود و به مشتری، سرویس هوشمند داده شود که مثلا به جای فلانجا، افراد از جای دیگری خریداری کنند. مثلا سایت ترب، با نرمافزار، مقایسه قیمت بین فروشگاههای اینترنتی انجام میدهد که اتفاقا روز به روز، بزرگتر میشود. یک ایده ساده که از نظر فنی مشکلات خاصی دارد، از حوزههای نوآورانه است و اصلا معلوم نیست PSPها روی آن کار میکنند یا نه. الان شرکتهایی داریم که در حوزه BNPL، اعتبار خرد و «امروز خرید کن، فردا پرداخت کن»، به صورت جانبی در صنعت فینتک، شکل گرفتهاند و اتفاقا پاسخ مناسبی دریافت کردهاند. الان وضعیت اقتصادی دهکهای پایین، آنقدر بد است که از دریافت وام خرد، صددرصد استقبال میکنند. چرا شرکتهای پرداخت در این زمینه ورود نمیکنند؟ اتفاقا همین درآمد، بسیار جذاب است. آقای احمد میردامادی پیام دادهاند که چرا سینما تیکت را میزنید؟! اتفاقا سینما تیکت، الگوست. وقتی مردم حاضرند ۴ درصد یعنی ۳۶۰۰ تومان بابت خرید دو بلیت، پول کارمزد بدهند و به جای خرید حضوری بلیت و معطلی برای گرفتن جای مناسب در سینما، از طریق سایت، خرید را انجام دهند، جایگاه نشستن را مشخص کنند، رأس ساعت حضور پیدا نمایند، به گیشهدار پرینت بلیت را بدهند، فیلم را تماشا کنند و از سالن سینما خارج شوند، اینها نشان میدهد این، سرویسی است که برای مردم، ایجاد شده و آنها حاضرند بابت آن پول بدهند زیرا یک خدمت، ارائه و نیاز افراد، مرتفع شده است. آقای وکیلیان! اگر جنابعالی نکتهای دارید، بفرمایید.
وکیلیان: درباره کاغذ رول که اشاره کردید، عرض کردم ما سه میلیارد تراکنش ماهانه داریم و اگر هر رسید را پنج سانتیمتر درنظر بگیریم، با همه دورریز و کوچک یا بلند بودن رسید، تقریبا ماهانه ۴۰ میلیارد و سالانه ۵۰۰ میلیارد تومان بابت کاغذ، هزینه میکنیم. درخصوص کاغذ، تکلیف پذیرنده، معلوم است. همه شرکتهای PSP با سیستمهای MRS از آن پشتیبانی میکنند؛ یعنی پذیرنده از طریق اپلیکیشن و سایت، میتواند تراکنشها را به صورت ریز ببیند یا از طریق پوز مشاهد کند. تکلیف دارنده هم مشخص است که الزامی است و باید رسید را دریافت نماید. سال گذشته هم این صحبت مطرح بود. در این مدت، بعضی شرکتها با بانک مرکزی جلساتی داشتهاند اما نتیجه آن را نمیدانم. عملا این رسید، هیج کاربردی و کارآیی ندارد. حتی از نظر قانونی و قوه قضائیه، هیج نهادی نمیگوید اول رسید را بدهید، بعد پرونده را باز میکنم. بازپرس یا پلیس فتا، به PSP یا پرداختیار، نامه ارسال میکند و استعلام میخواهد. شرکتها هم همین کار را میکنند و اصلا کسی، رسید از دیگری نمیخواهد. در حوزه پذیرندگی از این ۸ میلیون و ۵۰۰ هزار پوز فعال، ۲ میلیون واحد و صنف داریم که هرکدام به طور متوسط، چهار و خردهای، پوز دارند. این ۲ میلیون، واقعا مشتریان ارزندهای هستند که میتوانند وارد حوزه نئوبانک شوند. اگر جزیرهای کار نکنیم و منافعمان را در همکاری با همدیگر ببینیم، اتفاق خوب و جذابی در حوزه نئوبانک میافتد. درباره اظهارات آقای میردامادی مبنی بر اینکه چرا علیه سینما تیکت، موضع میگیرید، بنده هم با ایشان موافقم! چون این مجموعه، پولی را میگیرد که روی تراکنش، ۱۸ برابر پولی است که ما از بانک پذیرنده و شاپرک میگیریم. متوسط کارمزد برای شرکتهای PSP، حدود ۱۲۰ تومان است. اگر اینطور بگیریم، عدد، بسیار بالاتر میرود. بنابراین سینما تیکت، ۱۸ برابر کارمزد میگیرد و دارنده کارت، با کمال میل، این پول را پرداخت میکند. هیچکس، هیچوقت و هیچجا، اعتراضی نکرده است.
- البته باید یقهاش را بگیریم! چه کسی این عدد را گذاشته است؟! اگر قرار باشد هرکس، هرچه دوست دارد بگیرد که نمیشود! هرچند ریال آنقدر بیارزش شده که کسی واکنش نمیدهد. اگر یادتان باشد بر سر پیامک بانک ملی که تصمیم گرفت تعرفهاش را از مشتری بگیرد، چه بلبشویی برپا شد! این سینما تیکت، شش ماه پیش هم این کار را میکرد. البته شاید قبلتر از آن هم این کار را میکرد و بنده خبر نداشتم. با این حال، یک توئیت اعتراضی ندیدم. در عین حال، این عدد، باید منطقی باشد، زیرا چهار درصد یا ۳۶۰۰ تومان در هر خرید برای دو بلیت، عدد کمی نیست و باید مدیریت شود. بنده نمیگویم کسبوکار نباید پول بگیرد اما باید منطقی پول بگیرد. آقای مطیعی! نکات و سخنان پایانی جنابعالی را میشنویم.
مطیعی: بنده هم درباره سینما تیکت باید عرض کنم نه تنها کارمزد، دریافت میکند، بلکه سرویسهای دیگری هم درخواست کرده است. یادم هست قبلا شرکتهای PSP، کیوسک و استندهایی که پرینت تیکت انجام میدهند، تامین میکردند و کارمزد تنها یک بخش ماجراست. به قول شما، اینکه کاری انجام داده و باری از دوش مردم برداشته، یک اقدام رو به جلو است و خودم هم از این سرویس استفاده میکنم. بنده دو نکته اصلی در عرایضم داشتم که مجددا تکرار میکنم. یکی اینکه وقتی صحبت از سرویسهای جدید مانند کیف پول یا مانند آن میکنیم؛ یعنی هنگام نوآوری، مشتری و مردم را فراموش نکنیم. با خودم فکر میکنم سوپرمارکت روبهروی منزل درباره این میتینگ و سرویس، چه نظری دارد. بعضا ایدههای ما با کسی که قرار است این سرویس را پیاده کند یا قرار است این سرویس را به وی ارائه دهیم، خیلی فاصله دارد. نکته دیگر اینکه همگی با هم بنشینیم، ایده بدهیم، فکر کنیم و برای این مسائل، راهحل ارائه دهیم و حتی سرویسها را قبل از ارائه، به پختگی برسانیم. در همین برنامه، وقتی بحث رول مطرح شد، مشاهده کردید چقدر ایدههای جدید و خلاقانه در گروه واتسآپ مطرح گردید. ما میتوانیم با حضور در یکی دو جلسه، همین موضوع کاغذ رول را جمع کنیم. با عزم و ارادهای که نزد شرکتهای PSP، پذیرندهها، مردم و خود بانک مرکزی میبینم، فکر میکنم به مرحله آخر رول رسیدهایم. همچنین پیام ارسالشده توسط آقای محرمیان در گروه، امیدوارکننده بود.
- متشکرم. واقعیت ماجرا این است که با وضعیت موجود، تا پایان سال، در صنعت پرداخت، اتفاقات بدی رخ میدهد؛ همانند وضعیت بد برخی بانکها که شاهد آن هستیم و زیان انباشته سنگین دارند اما فعلا هستند و دست پنهان، پشت سر آنها وجود دارد تا شاید وضعیت اقتصادی حل شود و زیانهای انباشته را جبران کنند. اگر یکی از این بانکها زمین بخورد، دومینووار، همه بانکها دچار مشکل میشوند؛ خصوصا اینکه مردم الان به خاطر تورم، منابع مالی خود را از بانکها بیرون میکشند تا تبدیل به چیزی کنند که ارزش ریالی آن، از دست نرود. در حوزه نوآوری، میدانم خواسته آقای محرمیان، اگر مشغلههایشان اجازه بدهد، این است که مسیر را باز کنند. امیدوارم با سندباکسی که توسط شرکت ملی انفورماتیک راهاندازی شده، حوزه نوآوری جدیتر گرفته شود و در زمینه تغییر نظام پرداخت کارمزد، به سمت مدل جذابی برویم که برخی از دوستان پیشنهاد دادند. در این زمینه، آقای فرامرزی پیشنهاد کردند وضعیت را پلکانی کنیم. آنجا که رسوب پول پذیرنده خوب است، بانک، کارمزد را پرداخت کند و آنجا که پذیرنده، ارزش ریالی و رسوب برای بانک ندارد، خود پذیرنده بدهد و بخشی از آن برعهده صاحب کارت که استفادهکننده اصلی است، گذاشته شود تا توازن برقرار باشد. در کنار آن، فناوریهایی مانند کیف پول و تپنگو، وجود داشته باشد که بستر حق انتخاب برای مشتری ایجاد کند. مثلا بگوییم اگر مشتری از کارت بانکی استفاده کند، کارمزد ۱۲۰ یا ۲۵۰ تومانی را خودش باید بدهد اما اگر به جای کارت، مبلغ را از کیف پول پرداخت نماید، به جای ۲۰۰ یا ۲۵۰ تومان، ۵۰ تومان بدهد، چون هزینه آن از طریق کیف پول نسبت به دستگاه پوز، بسیار کمتر است. با این روشها، مسیر را باز کنیم تا نوآوری جان بگیرد. چنانچه ورای نوآوری، درآمد وجود نداشته باشد، به هر شکلی در شرکتهای پرداخت، قابل اجرا نیست یا اگر هم درآمد ایجاد نکند اما در عوض، منجر به کاهش هزینههای شرکتها و صنعت پرداخت الکترونیک شود. امیدوارم فضا، بازتر و به گفته آقای مطیعی، کارگروه و اتاق فکر ایجاد شود تا در جهت منافع جمعی نه فردی، تصمیماتی بگیریم که منفعت آن، در انتها، به مردم و کشور برسد.